»Die politischen Reden und Schriften von heute bestehen fast ausschließlich aus vorgefertigten Phrasen, die von Experten wie Bauteile aus einem Metallbaukasten zusammengeschraubt werden. Das ist das unvermeidliche Ergebnis der Selbstzensur. Um eine einfache, starke Sprache zu schreiben, muss man furchtlos denken, und wenn man furchtlos denkt, kann man sich nicht an vorgegebene politische Lehren halten.« (- George Orwell, Journalist und Publizist)
Externe Ticker
Sozialhilfe: Sozialamt soll Entrümpelung zahlen – Gericht verlangt Vergleichsangebote
Soll das Sozialamt Entrümpelungskosten übernehmen, müssen deren Notwendigkeit und Höhe nachvollziehbar sein. Im entschiedenen Fall fehlten dem SG Gelsenkirchen dafür Vergleichsangebote.
Mit Gerichtsbescheid vom 01.06.2026 hat das Sozialgericht Gelsenkirchen der Auffassung des Betreuers der Klägerin widersprochen, für die Anforderung von Kostenvoranschlägen bestehe keine gesetzliche Grundlage (Az. S 2 SO 165/25).
Die Klägerin bezog Leistungen nach dem SGB XII und wurde im März 2025 ins Krankenhaus eingeliefert. Bis dahin hatte sie allein in einer als völlig verwahrlost beschriebenen Wohnung gelebt. Am 18.03.2025 teilte ihr gesetzlicher Betreuer dem beklagten Sozialhilfeträger mit, dass sie aus dem Krankenhaus in die Kurzzeitpflege entlassen worden sei.
Die Kosten der Wohnungsauflösung beliefen sich nach einer ersten Schätzung der Firma I.H.S. auf rund 3.500 Euro. Sollte der Sozialhilfeträger auf der Vorlage von drei Kostenvoranschlägen bestehen, bat der Betreuer um Benennung der gesetzlichen Grundlagen.
Die Kammer folgte seiner Rechtsauffassung nicht.
Vergleichsangebote sollen die notwendige Kostenhöhe belegenOb die geltend gemachten Entrümpelungskosten als weiterer notwendiger Lebensunterhalt im Sinne des § 27b Abs. 1 Satz 1 Nr. 2 SGB XII anerkannt werden können, hängt nach der dargestellten gerichtlichen Begründung unter anderem davon ab, ob die Leistungsberechtigte alles ihr Mögliche und Zumutbare unternommen hat, um die Aufwendungen für die frühere Wohnung möglichst gering zu halten (vgl. BSG, Urteil vom 12.05.2017 – B 8 SO 23/15 R).
Zu den berücksichtigungsfähigen Aufwendungen können im Einzelfall auch Umzugskosten gehören. Diese können die Entsorgung von Hausrat umfassen, der nicht in die stationäre Einrichtung mitgenommen werden kann. Die Kosten sind dabei möglichst gering zu halten und auf das Notwendige zu beschränken.
Die Anforderung von Kostenvoranschlägen ist ein zulässiger Weg, um die Notwendigkeit der geltend gemachten Kosten zu prüfen (vgl. LSG Nordrhein-Westfalen, Beschluss vom 11.02.2010 – L 12 B 94/09 AS NZB). Das SG Gelsenkirchen hielt das vorliegende Entrümpelungsangebot ohne weitere Angebote zum Vergleich nicht für ausreichend.
Fehlender Nachweis ging zulasten der KlägerinDie Klägerin hatte zu dem vorliegenden Entrümpelungsangebot kein Vergleichsangebot vorgelegt. Nach Auffassung des Gerichts ließ sich deshalb nicht feststellen, ob die geltend gemachten Kosten in dieser Höhe notwendig waren.
Diese fehlende Nachweisbarkeit ging zu ihren Lasten. Entscheidend war nach der dargestellten Begründung somit, dass die notwendige Kostenhöhe nicht nachgewiesen werden konnte.
Klägerseite verweigerte die Vorlage von VergleichsangebotenNach den Feststellungen der Kammer hatte die Klägerseite die Vorlage von Vergleichsangeboten von Beginn an verweigert. Bereits unmittelbar nach der Antragstellung habe sie erkennen lassen, dass sie eine entsprechende Mitwirkungspflicht nach § 60 Abs. 1 Satz 1 Nr. 3 SGB I nicht anerkenne und ihr nicht nachkommen werde.
Das Gericht wertete dieses Verhalten als vorsätzliche Verletzung der Mitwirkungspflicht. Dass kein Vergleichsangebot eingeholt worden war, hatte die Klägerseite mehrfach bestätigt.
Gericht sah im konkreten Fall keinen Anlass für weitere ErmittlungenDie Kammer sah unter diesen Umständen keinen Anlass für weitere Ermittlungen zur notwendigen Kostenhöhe. Nach ihrer Einschätzung scheiterte die Feststellung daran, dass die Klägerseite die erforderlichen Vergleichsangebote nicht eingeholt hatte.
Daraus folgt allerdings nicht, dass fehlende Mitwirkung die gerichtliche Sachaufklärung grundsätzlich entfallen lässt. Sozialgerichte ermitteln den Sachverhalt von Amts wegen. Welche weiteren Ermittlungen erforderlich sind, hängt vom Einzelfall ab (§ 103 SGG).
Anmerkung: Auch beim Jobcenter kommt es auf nachvollziehbare Kostennachweise anAuch im SGB II müssen die Voraussetzungen für die Übernahme von Umzugs- oder Entrümpelungskosten nachgewiesen werden. Wer eine Kostenübernahme beantragt, sollte deshalb vor der Beauftragung klären, welche Kostenvoranschläge und Vergleichsangebote das Jobcenter benötigt. Für Umzugskosten sieht § 22 Abs. 6 SGB II grundsätzlich eine vorherige Zusicherung vor.
Eine ausnahmslose Pflicht, in jedem Fall mindestens zwei Vergleichsangebote vorzulegen, ergibt sich aus dieser Vorschrift nicht. Zudem sind die gesetzlichen Grenzen der Mitwirkung nach § 65 SGB I zu beachten.
Wer zumutbar angeforderte Nachweise verweigert, riskiert jedoch, dass die Notwendigkeit und Höhe der beantragten Kosten nicht festgestellt werden können. Das kann zulasten der leistungsberechtigten Person gehen.
Davon zu unterscheiden ist eine Versagung wegen fehlender Mitwirkung nach § 66 SGB I. Sie setzt unter anderem voraus, dass zuvor schriftlich auf die möglichen Folgen hingewiesen und eine angemessene Frist zur Mitwirkung gesetzt wurde.
Schriftliche, nachvollziehbare Kostenvoranschläge helfen, Umfang und Höhe der vorgesehenen Arbeiten zu belegen. Eine bloße mündliche Kostenangabe kann dafür unzureichend sein.
Der Beitrag Sozialhilfe: Sozialamt soll Entrümpelung zahlen – Gericht verlangt Vergleichsangebote erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Oberlandesgericht Frankfurt a.M.: Online-Elektroautokauf - Der Käufer kann sich nicht ohne Weiteres auf eine fehlerhafte Beschriftung des Bestellbuttons mit "Bestellen" statt "zahlungspflichtig bestellen" berufen
BU-Rente: 80 Prozent vom Lohn sind oft zu wenig
Eine Berufsunfähigkeitsversicherung soll verhindern, dass auf eine schwere Erkrankung der Absturz folgt. Doch ein Vertrag allein genügt nicht: Ist die vereinbarte Rente zu niedrig, bleibt trotz Versicherung eine monatliche Lücke.
Die verbreitete Empfehlung, 80 Prozent des bisherigen Nettogehalts abzusichern, ersetzt deshalb keine persönliche Bedarfsrechnung.
Wie knapp viele Menschen kalkulieren, zeigt eine im September 2026 veröffentlichte Auswertung auf Anfrage von Finanztip beim Analysehaus Franke und Bornberg: Danach beträgt die durchschnittlich versicherte BU-Rente lediglich 1.337 Euro monatlich. Für Menschen, die daraus ihren gesamten Lebensunterhalt finanzieren müssen, kann das deutlich zu wenig sein.
Die Versicherung zahlt – und trotzdem reicht das Geld nichtAuch die tatsächlich gezahlten Leistungen fallen häufig niedrig aus. In der BU-Leistungspraxisstudie 2026 von Franke und Bornberg lag die durchschnittliche monatliche Rente für die untersuchten Leistungsfälle des Jahres 2024 bei Frauen bei 845 Euro und bei Männern bei 1.034 Euro. Die teilnehmenden Versicherer decken nach Angaben des Analysehauses mehr als 60 Prozent des deutschen BU-Marktes ab.
Diese Zahlen sind von der durchschnittlich versicherten Rentenhöhe zu unterscheiden und erlauben keine Aussage darüber, welche weiteren Einkünfte die Betroffenen haben. Sie machen aber deutlich, wie problematisch eine BU-Rente sein kann, wenn sie den wegfallenden Arbeitsverdienst weitgehend allein ersetzen soll. Eine niedrige Monatsprämie hilft wenig, wenn die spätere Leistung nicht einmal die laufenden Rechnungen deckt.
Was die 80-Prozent-Regel aussagtBei 3.000 Euro Nettogehalt ergeben 80 Prozent eine BU-Rente von 2.400 Euro. Die Verbraucherzentrale nennt diese Quote als häufig brauchbaren Richtwert, verlangt aber zugleich, dass die weiterlaufenden Ausgaben einschließlich der Altersvorsorge abgesichert werden. Die Prozentzahl ist somit eine erste Orientierung, keine Zusage, dass der Betrag im Einzelfall genügt.
Eine hohe Miete, Unterhaltszahlungen oder Kreditraten verschwinden nicht mit dem Gehalt. Zwar können berufliche Fahrtkosten sinken, gleichzeitig können zusätzliche Ausgaben für Unterstützung im Alltag entstehen. Ob tatsächlich ein Fünftel des bisherigen Nettoeinkommens entbehrlich ist, lässt sich deshalb nur anhand der eigenen Kosten beantworten.
Der Bedarf beginnt beim HaushaltsbudgetFür eine belastbare Rechnung sollten Versicherte ihre Kontoauszüge mehrerer Monate auswerten und jährliche Rechnungen auf zwölf Monate verteilen. Erfasst werden die Ausgaben, die bei Berufsunfähigkeit voraussichtlich bleiben, sowie realistische Rücklagen für größere Anschaffungen und die Altersvorsorge. Bei gemeinsamen Haushaltskosten ist der Anteil anzusetzen, den die versicherte Person weiterhin finanzieren muss.
Die folgende Modellrechnung zeigt einen möglichen monatlichen Bedarf einer alleinlebenden Person. Die Beträge sind frei gewählte Annahmen und keine Durchschnittswerte; mögliche Einkommensteuer sowie Beiträge zur Kranken- und Pflegeversicherung kommen noch hinzu.
Ausgabenposten Monatlicher Beispielbetrag Warmmiete 1.100 Euro Lebensmittel und Haushaltsbedarf 450 Euro Strom, Telefon und Internet 140 Euro Mobilität 160 Euro Weitere Versicherungen 100 Euro Kleidung und Freizeit 150 Euro Rücklage für Reparaturen und Ersatzanschaffungen 150 Euro Vorsorge für den Ruhestand 300 Euro Benötigter Betrag nach möglichen Abgaben 2.550 EuroBei zuvor 3.000 Euro netto würde die 80-Prozent-Regel hier bereits um 150 Euro monatlich hinter dem errechneten Bedarf zurückbleiben. Sobald aus den 2.400 Euro BU-Rente zusätzlich Versicherungsbeiträge oder Steuern bezahlt werden müssen, wächst die Lücke. Der Vergleich muss deshalb zwischen dem benötigten Geld und der tatsächlich verfügbaren Leistung erfolgen.
Eine private BU-Rente ist nicht automatisch steuerfreiBei einer eigenständigen privaten Berufsunfähigkeitsversicherung wird grundsätzlich der sogenannte Ertragsanteil besteuert. Er richtet sich bei einer zeitlich begrenzten BU-Rente nach der voraussichtlichen Laufzeit; die Berechnung regelt § 55 der Einkommensteuer-Durchführungsverordnung. Steuerpflichtiger Anteil und tatsächliche Steuerbelastung sind dabei zwei verschiedene Dinge.
Bei einer Laufzeit von 20 Jahren beträgt der Ertragsanteil beispielsweise 21 Prozent. Von monatlich 2.400 Euro wären damit 504 Euro steuerlich anzusetzen, nicht etwa 504 Euro Steuern zu zahlen. Ob überhaupt Einkommensteuer entsteht, hängt vom gesamten zu versteuernden Einkommen und den persönlichen Verhältnissen ab.
Für BU-Leistungen aus einer Basisrente oder einer betrieblichen Versorgung gelten andere Besteuerungsregeln. Bei einer betrieblichen Absicherung kann die Leistung vollständig steuerpflichtig sein, wenn sie auf entsprechend steuerfrei finanzierten Beiträgen beruht. Die Unterschiede nach Vertragsart sollten deshalb vor der Festlegung der Rentenhöhe geklärt werden.
Krankenversicherung kann die verfügbare Rente deutlich schmälernAuch bei der Kranken- und Pflegeversicherung kommt es auf die persönliche Situation an. Bei freiwilliger gesetzlicher Versicherung werden grundsätzlich die Einnahmen berücksichtigt, die für den Lebensunterhalt zur Verfügung stehen, wie die Techniker Krankenkasse erläutert. Dazu kann auch eine private BU-Rente gehören.
Bei einer gesetzlichen Pflichtversicherung wird eine rein private BU-Rente grundsätzlich anders behandelt als bei einer freiwilligen Mitgliedschaft; für betriebliche Leistungen gelten wiederum eigene Regeln. Wer privat krankenversichert bleibt, muss die vertraglichen Beiträge weiterhin finanzieren und einen möglicherweise wegfallenden Arbeitgeberzuschuss berücksichtigen. Ein pauschaler Abzug für alle BU-Versicherten wäre daher ebenso irreführend wie die Annahme, die Auszahlung stehe vollständig für Miete und Lebensmittel bereit.
Zum Zusammenhang zwischen BU-Rente und Krankenversicherungsstatus hat gegen-hartz.de bereits berichtet. Für die eigene Rechnung sollte die Krankenkasse die voraussichtliche Einstufung und Beitragsbelastung klären; eine Arbeitslosmeldung allein begründet noch keinen Anspruch auf Arbeitslosengeld.
Die Erwerbsminderungsrente ist keine sichere ErgänzungWer seinen bisherigen Beruf nicht mehr ausüben kann, erhält deshalb nicht automatisch eine gesetzliche Erwerbsminderungsrente. Die Deutsche Rentenversicherung prüft grundsätzlich das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt und zusätzliche versicherungsrechtliche Voraussetzungen. Für eine volle Erwerbsminderung aus medizinischen Gründen muss die tägliche Arbeitsfähigkeit regelmäßig unter drei Stunden liegen.
Eine private BU-Versicherung prüft dagegen nach ihren Vertragsbedingungen die Einschränkungen im versicherten Beruf. Deshalb sollte eine lediglich erhoffte gesetzliche Rente bei der Planung nicht einfach von den notwendigen Ausgaben abgezogen werden. Die Unterschiede zwischen Erwerbsminderungsrente und BU-Rente können darüber entscheiden, ob tatsächlich zwei Leistungen fließen.
Die Rechnung muss über den nächsten Monat hinausreichenEin längerer Verdienstausfall kann auch den Aufbau der Altersvorsorge beeinträchtigen. Ob weiterhin gesetzliche Rentenbeiträge gezahlt oder andere rentenrechtliche Zeiten berücksichtigt werden, hängt unter anderem von einer verbleibenden Beschäftigung und dem Bezug weiterer Leistungen ab. Die pauschale Aussage, bei Berufsunfähigkeit würden immer sämtliche Rentenbeiträge wegfallen, greift deshalb zu kurz.
Für die private Finanzplanung bleibt dennoch eine klare Frage: Wovon soll der Lebensunterhalt nach dem Ende der BU-Zahlungen bezahlt werden? Wer die bisherige Sparrate ersatzlos streicht, kann eine heutige Finanzierungslücke in den Ruhestand verschieben. Die Verbraucherzentrale empfiehlt deshalb, Altersvorsorgekosten einzuplanen und den Vertrag möglichst bis zum vorgesehenen Ruhestand laufen zu lassen.
Rente erhöhen: Dynamik und Nachversicherung sind verschiedenEine Beitragsdynamik ermöglicht vor dem Leistungsfall regelmäßige Erhöhungen von Beitrag und versicherter Rente nach den Vertragsbedingungen. Eine vereinbarte Leistungsdynamik sorgt dagegen dafür, dass die ausgezahlte Rente auch während einer anerkannten Berufsunfähigkeit weiter steigt. Die Unterscheidung erläutert Finanztip in seinem Ratgeber zur Nachversicherung.
Über eine Nachversicherungsgarantie lässt sich die Absicherung häufig ohne neue Gesundheitsprüfung anheben, etwa nach einer Gehaltserhöhung oder der Geburt eines Kindes. Dabei gelten je nach Vertrag Fristen, Altersgrenzen und Höchstbeträge. Wer seinen Bedarf erst nach einer schweren Erkrankung überprüft, kann eine zu geringe Rente unter Umständen nicht mehr ausreichend korrigieren.
Allerdings lässt sich nicht jede errechnete Wunschsumme versichern: Anbieter begrenzen die Leistung häufig in Abhängigkeit vom Einkommen und berücksichtigen vorhandenen Schutz. Höhere Renten verursachen zudem höhere Beiträge, die dauerhaft bezahlbar bleiben müssen. Ergibt die persönliche Rechnung mehr Bedarf als finanzierbare Absicherung, sollte diese Lücke ausdrücklich benannt werden, statt sie hinter einer Prozentregel zu verstecken.
Praxisbeispiel: 2.400 Euro versichert, mindestens 150 Euro fehlenDie fiktive Angestellte Anna verdient 3.000 Euro netto und hat nach der 80-Prozent-Regel eine BU-Rente von 2.400 Euro vereinbart. Ihre weiterlaufenden Ausgaben entsprechen der Modellrechnung und betragen einschließlich Altersvorsorge 2.550 Euro. Damit fehlen ihr bereits 150 Euro monatlich beziehungsweise 1.800 Euro im Jahr, selbst wenn auf die BU-Rente keine Abgaben anfielen.
Muss Anna zusätzlich Kranken- und Pflegeversicherungsbeiträge aus der Leistung bezahlen, fällt der Fehlbetrag größer aus. Sie sollte deshalb frühzeitig prüfen, welche Erhöhung ihr Vertrag erlaubt und welche Ausgaben oder anderen verlässlichen Einnahmen die Rechnung verändern. Allein die Feststellung, dass 80 Prozent ihres Nettoeinkommens versichert sind, beantwortet diese Fragen nicht.
Drei Fragen und Antworten zur passenden BU-Rente Sind 80 Prozent des Nettogehalts grundsätzlich zu wenig?Nein, für manche Haushalte reicht dieser Betrag aus. Entscheidend sind die weiterlaufenden Ausgaben einschließlich Altersvorsorge und der Betrag, der nach möglichen Steuern sowie Kranken- und Pflegeversicherungsbeiträgen verfügbar bleibt. Die Quote ersetzt diese Rechnung nicht.
Kann ich meine BU-Rente später ohne neue Gesundheitsprüfung erhöhen?Das kann über eine vereinbarte Dynamik oder Nachversicherungsgarantie möglich sein. Welche Anlässe, Fristen und Grenzen gelten, steht im Vertrag. Ein allgemeiner Anspruch auf eine beliebige Erhöhung besteht nicht.
Darf ich eine erwartete Erwerbsminderungsrente vom BU-Bedarf abziehen?Eine nur mögliche Erwerbsminderungsrente sollte nicht als sichere Einnahme eingeplant werden. Berufsunfähigkeit und Erwerbsminderung werden nach unterschiedlichen Voraussetzungen geprüft. Erst bei einem belastbar geklärten Anspruch lässt sich beurteilen, welcher Betrag die eigene Versorgung tatsächlich ergänzt.
Der Beitrag BU-Rente: 80 Prozent vom Lohn sind oft zu wenig erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Rentnerin mit Rollator von Kind bestohlen: Nach Umarmung war die Kette weg
Eine unvermittelte Umarmung, ein Kuss – und später fehlt ein Schmuckstück mit besonderem Erinnerungswert: In Duisburg soll ein kleines Mädchen eine 87-jährige Frau bestohlen haben. Der Fall zeigt, wie überraschende Nähe für einen Diebstahl ausgenutzt werden kann.
Ein Geschenk des verstorbenen Ehemanns verschwindetNach der veröffentlichten Mitteilung der Polizei Duisburg ereignete sich der Vorfall am 18. September 2026 gegen 11.25 Uhr auf dem Kometenplatz in Aldenrade. Die Seniorin war mit ihrem Rollator unterwegs, als ein etwa vier bis fünf Jahre altes Mädchen auf sie zukam, sie umarmte und küsste.
Anschließend kehrte das Kind zu zwei Frauen zurück, mit denen es offenbar unterwegs war. Erst an ihrem Ziel bemerkte die 87-Jährige den Verlust ihrer Goldhalskette. Ihr inzwischen verstorbener Ehemann hatte sie ihr rund 30 Jahre zuvor geschenkt.
Die Ermittlungen sind offenDie Frau meldete den Vorfall noch am selben Mittag bei der Polizei. Wie die Kette genau entwendet wurde und welche Beteiligung den erwachsenen Begleiterinnen nachgewiesen werden kann, lässt sich aus der Mitteilung nicht abschließend entnehmen.
Das Kriminalkommissariat 32 sucht Zeugen; beschrieben werden zwei dunkel gekleidete Frauen zwischen etwa 20 und 40 Jahren. Hinweise nimmt die Polizei Duisburg unter 0203 2800 entgegen.
Wenn freundliche Nähe zur Ablenkung wirdEine scheinbar herzliche Begegnung kann die Aufmerksamkeit für einen kurzen Moment binden. Die Polizeiliche Kriminalprävention beschreibt vergleichbare Tricks, bei denen Fremde ihre Opfer begrüßen oder umarmen und dabei Wertsachen verschwinden. Der Duisburger Fall erinnert an dieses Vorgehen, ohne dass damit bereits alle Einzelheiten der Tat geklärt wären.
Gerade darin liegt die Niedertracht solcher Übergriffe: Eine alltägliche menschliche Reaktion wird ausgenutzt. Wer zunächst überrascht ist und nicht sofort an einen Diebstahl denkt, hat deshalb nichts falsch gemacht. Die Verantwortung liegt bei denjenigen, die diese Situation zum Stehlen nutzen.
Der Verlust lässt sich nicht nur in Euro messenEin Erinnerungsstück ist kein beliebig austauschbarer Gegenstand. Ein Ersatz kann ähnlich aussehen und doch nicht das zurückgeben, was mit dem ursprünglichen Geschenk verbunden war. Deshalb greift eine Betrachtung allein nach dem Verkaufswert des Schmucks zu kurz.
Auch Angehörige sollten das berücksichtigen: Vorwürfe wie „Warum hast du nicht besser aufgepasst?“ helfen Betroffenen nicht. Sinnvoller ist Unterstützung beim Schildern des Vorfalls und bei den nächsten Schritten. Sicherheit darf nicht bedeuten, dass ältere Menschen sich aus Angst aus dem öffentlichen Leben zurückziehen sollen.
Wertsachen am Rollator sind leicht erreichbarDie Polizei warnt unabhängig von diesem Fall auch vor Diebstählen aus Taschen, die am Rollator befestigt sind. Bei solchen Taten kann eine Person durch ein Gespräch ablenken, während eine andere zugreift. Das beschreibt die Polizeiliche Kriminalprävention in ihren Hinweisen zum Schutz von Wertsachen beim Einkaufen.
Geldbörsen sollten deshalb möglichst körpernah und nicht offen oben im Einkaufskorb liegen. Zum Einkaufen empfiehlt die Polizei, nur das notwendige Bargeld und die benötigten Zahlungskarten mitzunehmen. Diese Vorsorge erschwert den Zugriff, bietet aber keinen vollständigen Schutz.
Ungewollte Berührungen müssen auch aus Höflichkeit nicht hingenommen werden. Ein deutliches „Bitte Abstand halten“ ist angemessen. Bei einer Gehhilfe sollte dabei die eigene Standfestigkeit Vorrang vor einer hektischen Ausweichbewegung haben.
Nach einem Diebstahl zählt schnelles HandelnDie Polizei empfiehlt, einen Diebstahl umgehend anzuzeigen. Fehlen auch Zahlungskarten, sollten Betroffene diese sofort bei ihrer Bank oder über den Sperr-Notruf 116 116 sperren lassen, soweit der Anbieter daran teilnimmt. Die Verlustmeldung bei der Polizei ist außerdem für eine mögliche KUNO-Sperrung gegen missbräuchliches Bezahlen mit Unterschrift wichtig.
Über andere Formen gezielter Täuschung informiert gegen-hartz.de im Beitrag über Trickbetrüger, die sich als Mitarbeiter der Rentenversicherung ausgeben. Auch die Warnung vor gefälschten Renten-Mails zeigt, wie ein vertrauenswürdig wirkender Kontakt als Vorwand dienen kann. Diese Betrugsformen sind vom Duisburger Diebstahlsverdacht zu unterscheiden.
Der Beitrag Rentnerin mit Rollator von Kind bestohlen: Nach Umarmung war die Kette weg erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Ärztin behauptet, Xhaka geimpft zu haben
Die Geschichte um das COVID-Zertifikat von Granit Xhaka, Captain der Schweizer Fußballnationalmannschaft, hat eine überraschende Wende genommen. Nachdem gegen den Fußballprofi Ermittlungen wegen der Dokumentation einer COVID-«Impfung» während der «Pandemie» aufgenommen wurden, erklärte er in einem Statement auf Instagram, dass er damals das COVID-Zertifikat erworben hatte. Er bedauerte diesen «Fehler» (wir berichteten).
Nun widerspricht aber die betroffene Ärztin gegenüber dem Blick. Sie teilte mit, Xhaka korrekt geimpft zu haben. «Granit Xhaka hat sich Anfang 2022 an uns gewendet, um ein Covid-Zertifikat zu bekommen», so die Ärztin. Ihr zufolge sagte der Fußballer, bereits Anfang 2021 an COVID erkrankt zu sein. Aufgrund der bereits vorhandenen Antikörper sei somit als erste und einzige «Impfung» ein Booster nötig gewesen, woraufhin sie ihm das Zertifikat ausgestellt habe.
Die Ärztin berief sich auch auf ihre Kompetenz bezüglich COVID und erklärte: «Meine Heilungs- und Überlebensquote bei COVID-Patienten war 100 Prozent. Ich habe die ganze Zeit während der Pandemie gearbeitet. Viele Praxen waren damals geschlossen.» Der Kantonsarzt und der Kantonsapotheker hätten ihre Praxis während der Corona-Zeit regelmäßig überprüft und gutgeheißen.
Gegenüber 20 Minuten erklärte Xhakas Sprecher Andreas Bantel, man halte weiter am Statement des Spitzensportlers fest. Die große Frage sei nun, was stimme, so das Portal. In den nächsten Wochen gebe es bestimmt eine Antwort darauf.
Pflegegrad 2 beantragt: Pflegekasse streicht Frau daraufhin sogar Pflegegrad 1
Eine Frau wollte mehr Unterstützung von der Pflegeversicherung – zunächst verlor sie jedoch sogar ihre bisherigen Leistungen. Nach ihrem Antrag auf Pflegegrad 2 entzog die Pflegekasse auch Pflegegrad 1.
Im Gerichtsverfahren konnte die Versicherte diese Entscheidung rückgängig machen. Die Höherstufung scheiterte dagegen vor dem Landessozialgericht Nordrhein-Westfalen.
Der Beschluss vom 20. Januar 2026 zeigt, warum Betroffene beide Entscheidungen im Blick behalten müssen: Den bestehenden Pflegegrad zu verteidigen und einen höheren durchzusetzen sind unterschiedliche Ziele (Az. L 5 P 135/25).
Medizinischer Dienst sah kaum PflegebedarfDie Frau erhielt seit September 2021 Leistungen nach Pflegegrad 1. Nach Teilamputationen am Fuß beantragte sie im Juli 2022 eine Höherstufung. Zu ihren gesundheitlichen Einschränkungen gehörten auch chronische Schmerzen und psychische Erkrankungen.
Der Medizinische Dienst ermittelte jedoch nur 3,75 gewichtete Punkte. Die Pflegekasse lehnte Pflegegrad 2 ab und entzog anschließend die bisherigen Leistungen zum April 2023.
Gutachten brachte Pflegegrad 1 zurückEin gerichtlicher Sachverständiger kam dagegen auf 23,75 Punkte. Daraufhin nahm die Pflegekasse die Entziehung zurück. Die Leistungen nach Pflegegrad 1 liefen weiter.
Für Pflegegrad 2 genügte das Ergebnis nicht. Das LSG bewertete einzelne Einschränkungen sogar niedriger als der Sachverständige und errechnete insgesamt 13,75 Punkte. Die Berufung blieb erfolglos.
Schwere Erkrankungen allein ergeben noch keinen höheren PflegegradPflegegrad 2 beginnt grundsätzlich bei 27 gewichteten Gesamtpunkten. Maßgeblich sind die Einschränkungen der Selbstständigkeit in den gesetzlich festgelegten Lebensbereichen. Dabei zählt die Selbstversorgung mit 40 Prozent deutlich stärker als die Mobilität mit zehn Prozent.
Für die Begutachtung sollten Sie deshalb möglichst genau beschreiben, wobei Sie Unterstützung benötigen. Eine Diagnose erklärt zwar die Erkrankung; sie zeigt aber noch nicht, welche Hilfe im Alltag erforderlich ist.
Wie Sie den tatsächlichen Unterstützungsbedarf darstellen und eine irreführende Momentaufnahme vermeiden, erläutert Gegen-Hartz im Beitrag über sechs Fehler bei der MD-Begutachtung.
Eine niedrigere Bewertung rechtfertigt nicht automatisch die EntziehungWill die Pflegekasse bereits bewilligte Leistungen wegen veränderter Verhältnisse aufheben, verlangt § 48 SGB X eine wesentliche Änderung. Sie muss deshalb prüfen, was sich gegenüber der bisherigen Bewilligung tatsächlich verändert hat. Ein neues Gutachten mit weniger Punkten ersetzt diese Prüfung nicht.
Vergleichen Sie bei einer angekündigten Herabstufung die alten und neuen Feststellungen: Können Sie Tätigkeiten inzwischen selbstständiger erledigen, oder bewertet der Gutachter denselben Hilfebedarf lediglich anders?
Welche Bedeutung dieser Vergleich für Ihre Gegenwehr hat, beschreibt der Gegen-Hartz-Beitrag zur Rückstufung eines Pflegegrades.
Höherstufung durchsetzen Bestehenden Pflegegrad verteidigen Zusätzliche oder bisher übersehene Einschränkungen darlegen Die Gründe für die geplante Entziehung prüfen Konkret beschreiben, wobei personelle Hilfe erforderlich ist Frühere und aktuelle Feststellungen gegenüberstellen Die Punkteschwelle für den höheren Pflegegrad erreichen Prüfen, ob die Voraussetzungen für die Aufhebung vorliegen Den ablehnenden Bescheid angreifen Einen zusätzlichen Aufhebungsbescheid ausdrücklich einbeziehen Gutachten prüfen und Widerspruchsfrist sichernFordern Sie das vollständige Gutachten an, falls es Ihnen nicht vorliegt. Über die Akteneinsicht nach § 25 SGB X können Sie grundsätzlich auch weitere entscheidungserhebliche Unterlagen einsehen.
Gehen Sie die einzelnen Bewertungen durch und halten Sie fest, welche Hilfen fehlen oder zu niedrig angesetzt erscheinen.
Achten Sie dabei auf konkrete Widersprüche zwischen Gutachten und Alltag. Benötigen Sie etwa beim Duschen körperliche Unterstützung, sollte die Bewertung dies zutreffend erfassen. Weitere Ansatzpunkte erläutert Gegen-Hartz anhand von typischen Fehlern im Pflegegutachten, darunter eine unvollständige Erfassung von Einschränkungen und Fehler bei der Punkteberechnung.
Für den Widerspruch gilt grundsätzlich eine Frist von einem Monat nach Bekanntgabe des Bescheids. Warten Sie deshalb nicht, bis alle Unterlagen vorliegen: Sie können zunächst fristgerecht widersprechen und die Begründung nachreichen.
Erhalten Sie getrennte Bescheide über die abgelehnte Höherstufung und die Entziehung bisheriger Leistungen, benennen Sie beide ausdrücklich. So stellen Sie klar, dass Sie sowohl die höhere Einstufung verlangen als auch den Verlust Ihres bisherigen Anspruchs angreifen.
FAQ: Höherstufung und Entziehung des Pflegegrades Kann die Pflegekasse nach einem Höherstufungsantrag Leistungen kürzen?Eine erneute Begutachtung kann einen niedrigeren Hilfebedarf ergeben. Für die Kürzung bereits bewilligter Leistungen muss die Pflegekasse jedoch zusätzlich die gesetzlichen Voraussetzungen erfüllen.
Garantiert ein günstigeres gerichtliches Gutachten die Höherstufung?Nein. Entscheidend bleibt, ob die anerkannten Einschränkungen die erforderliche Punkteschwelle erreichen. Zudem prüft das Gericht die Einschätzung des Sachverständigen eigenständig.
Muss ich meinen Widerspruch sofort vollständig begründen?Nein. Sie können zunächst fristgerecht Widerspruch einlegen und die Begründung ergänzen, nachdem Sie das Gutachten und die weiteren Unterlagen geprüft haben.
QuellenGesetze im Internet: § 15 SGB XI – Ermittlung des Grades der Pflegebedürftigkeit
Gesetze im Internet: § 25 SGB X – Akteneinsicht durch Beteiligte
Gesetze im Internet: § 48 SGB X – Aufhebung eines Verwaltungsaktes bei Änderung der Verhältnisse
Gesetze im Internet: § 84 SGG – Widerspruchsfrist
Landessozialgericht Nordrhein-Westfalen: Beschluss vom 20. Januar 2026 – L 5 P 135/25
Der Beitrag Pflegegrad 2 beantragt: Pflegekasse streicht Frau daraufhin sogar Pflegegrad 1 erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Fall Koçak: Wie tief reichen die Verbindungen der Linken ins Clan-Milieu?
Kaum war der Jubel der Berliner Linken über ihren Wahlsieg verklungen, platzte eine Affäre in die Feierlaune, die weit über einen peinlichen Zwischenfall auf einer Wahlparty hinausgeht. Im Mittelpunkt steht der Neuköllner Linkspartei-Bundestagsabgeordnete Ferat Koçak. Erst tauchte Issa Remmo auf der Wahlparty der Neuköllner Linken auf. Dann veröffentlichte dessen Sohn Firas einen Chat mit Koçak. […]
<p>The post Fall Koçak: Wie tief reichen die Verbindungen der Linken ins Clan-Milieu? first appeared on ANSAGE.</p>
Greetings to the staff and veterans of the Burnazyan Federal Medical Biophysical Centre
Vladimir Putin congratulated the staff and veterans of the State Research Centre Burnazyan Federal Medical Biophysical Centre of the Federal Medical-Biological Agency of Russia on a significant milestone – the institution’s 80th anniversary.
Grundsicherung: Vater nimmt Sohn auf – Das Jobcenter verweigert sofort die Mietzahlung
Die Ehe des Sohnes scheitert, der 56-Jährige zieht zurück in die Wohnung seines 84-jährigen Vaters. Einen Mietvertrag schließen die beiden nicht, auch keine mündliche Abrede. Trotzdem drückt der Sohn dem Vater Monat für Monat 250 bis 300 Euro bar in die Hand – aus eigenem Antrieb, wie sich später vor Gericht herausstellt.
Vom Jobcenter verlangt er die Übernahme dieser Zahlungen als Kosten der Unterkunft. Die Behörde lehnt ab, und das Landessozialgericht Berlin-Brandenburg gibt ihr recht: Wer Miete zahlt, ohne sie zu schulden, hat keinen Anspruch auf Übernahme durch das Jobcenter (Urteil vom 23.04.2026, Az. L 35 AS 238/24).
Der 35. Senat bestätigt damit eine Linie, die das Bundessozialgericht seit Jahren zieht. Die Grundsicherung nach dem SGB II erbringt Leistungen für Unterkunft und Heizung nur, wenn ein Bedarf besteht, der sich aus ernstlichen rechtlichen Verpflichtungen ergibt. Freiwillige Zahlungen an Verwandte begründen keinen solchen Bedarf – ganz gleich, wie regelmäßig das Geld fließt und wie lange schon.
Differenzmethode statt Mietvertrag?Die Klage stützte sich auf ein Argument aus dem Sozialhilferecht. Liege kein schriftlicher Miet- oder Untermietvertrag vor, müsse der Träger die Kosten der Unterkunft und Heizung nach der sogenannten Differenzmethode übernehmen – so hatte es das Bundessozialgericht für die Grundsicherung nach dem SGB XII entschieden (BSG, Urteil vom 23.03.2021, B 8 SO 14/19 R).
Nach dieser Methode wird der Unterkunftsbedarf pauschal aus abstrakten Angemessenheitswerten errechnet, ohne dass eine tatsächliche Mietverpflichtung nachgewiesen sein muss.
Der Senat folgte dem nicht. Leistungen nach dem SGB II werden für die Unterkunft nur erbracht, wenn der Bedarf auf ernstlichen rechtlichen Verpflichtungen beruht. Sofern im Recht der Sozialhilfe andere Maßstäbe gelten, ist das für den SGB-II-Fall unerheblich.
Das ist die entscheidende Weiche der Entscheidung: Was im SGB XII über die Differenzmethode möglich sein mag, lässt sich nicht auf das Bürgergeld übertragen. Beim Jobcenter zählt allein die echte Mietschuld – kein Rechenmodell ersetzt sie.
Die Aussagen des Vaters: ehrlich – und für die Klage vernichtendAusschlaggebend war die Beweisaufnahme. Der Vater wurde zweimal als Zeuge vernommen. Seine Aussagen deckten sich, das Gericht stufte beide als glaubhaft ein – und genau deshalb ließen sie für eine Mietverpflichtung keinen Raum.
Vor der 123. Kammer des Sozialgerichts Berlin erklärte er am 16. Dezember 2022: „Als seine Ehe kaputt ging, ist er zu uns in die Wohnung zurückgekommen. Ich bin ja der Vater und lasse ihn nicht auf der Straße. Es gab keine Absprachen, aber er wollte mir etwas zur Miete dazugeben. Er hat mir monatlich 250 – 300 Euro gegeben.
Die Summe genau kann ich im Jahr 2021 nicht mehr sagen, es war aber immer dieser Betrag. Kost und Logis hat er frei gehabt. Er hat mir den Betrag immer in bar gegeben. Ich verstehe das Verfahren nicht, er hat ja nicht gelogen oder betrogen. Ich war der Meinung, dass er das Geld vom Arbeitsamt bekommt, da er es mir ja gezahlt hat. Schriftlich haben wir nie etwas festgehalten.“
Vor der 43. Kammer sagte er aus: „Er hat mir monatlich 250 Euro gegeben. Ich wollte das erst gar nicht haben. Manchmal hat er mir auch nur 200 Euro gegeben. Ich konnte den Jungen doch nicht auf der Straße lassen.“ Auf Nachfrage ergänzte er: „Einen schriftlichen Mietvertrag haben wir nicht geschlossen. Ich dachte, mein Sohn zieht bald wieder aus.“
Der Senat wertete die Angaben als erkennbar nicht darauf angelegt, die Prozesssituation des Sohnes zu verbessern, sondern als ehrliche Mitteilung dessen, was der Vater wusste.
Diese Ehrlichkeit besiegelte die Niederlage. Aus den Worten „Es gab keine Absprachen“ und „Kost und Logis hat er frei gehabt“ folgt, dass keine – auch keine formlose – Vereinbarung über eine Mietzahlungspflicht bestand.
Der Vater hat einen Beitrag zu Miete und Verpflegung weder erwartet noch verlangt. Für ihn war selbstverständlich, dass der Sohn bei ihm wohnen kann, solange er keine andere Unterkunft hat. Väterliche Selbstverständlichkeit kennt das SGB II allerdings nicht als Anspruchsgrundlage.
Zahlungen allein schaffen keine RechtspflichtDen Kernsatz der Entscheidung formuliert der Senat unmissverständlich: Allein aus dem Umstand, dass Zahlungen geflossen sind, kann für das Entstehen einer rechtlichen Verpflichtung nichts geschlossen werden. Die behaupteten Zahlungen erfolgten freiwillig, nur auf Initiative des Sohnes und ohne schuldrechtliche Grundlage.
Auch wenn der Sohn sich selbst verpflichtet gesehen haben sollte, die Unterkunft durch Zahlungen auszugleichen, lag dem jedenfalls keine rechtlich bindende Verpflichtung zugrunde.
Ob das Geld tatsächlich in jedem Monat floss, ließ das Gericht am Ende offen – darauf kam es nicht mehr an. Die Berufung blieb erfolglos, das klageabweisende Urteil des Sozialgerichts wurde in vollem Umfang bestätigt.
Was Betroffene jetzt beachten müssenIn der Beratungspraxis begegnet diese Konstellation ständig: Eltern nehmen erwachsene Kinder nach Trennung oder Jobverlust wieder auf, Geld wechselt bar den Besitzer, nichts steht auf Papier. Vor Gericht endet das fast immer gleich – ohne nachweisbare Mietverpflichtung keine Kostenübernahme.
Aufschlussreich ist, wonach das Gericht gesucht hat: Es prüfte ausdrücklich, ob wenigstens eine formlose Vereinbarung über eine Mietzahlungspflicht bestand. Eine mündliche Abrede kann demnach genügen – sie muss aber ernst gemeint sein, die Miete muss tatsächlich gefordert werden, und beides muss sich im Streitfall belegen lassen.
Am sichersten gelingt das mit einem schriftlichen Miet- oder Untermietvertrag, der vor dem Leistungsantrag geschlossen wird und tatsächlich gelebt wird.
Wer dagegen ohne jede Abrede zahlt, zahlt aus Sicht des SGB II ins Leere. Und der Versuch, aus jahrelangen Barzahlungen nachträglich eine Mietpflicht zu konstruieren, scheitert regelmäßig an der Beweisaufnahme – spätestens dann, wenn ehrliche Angehörige als Zeugen aussagen.
Die Entscheidung ist hart, aber konsequent. Das SGB II deckt Bedarfe, keine Gefälligkeiten. Familien, die einander helfen, verdienen Respekt – einen Zahlungsanspruch gegen das Jobcenter erzeugen sie damit nicht. Wer einem erwachsenen Kind oder einem Elternteil Wohnraum überlässt und dafür Geld erwartet, sollte das vorher festhalten und die Miete konsequent einfordern. Alles andere verschenkt den Anspruch.
Anmerkung des VerfassersNach der Rechtsprechung des Bundessozialgerichts (BSG, Urteile vom 19. Februar 2009 – B 4 AS 48/08 R – und vom 24. November 2011 – B 14 AS 15/11 R –) gilt, dass bloße freiwillige Zahlungen von Mietkosten bei Grundsicherungsbeziehern keinen Mietvertrag begründen, so dass das Jobcenter keine Unterkunftskosten nach § 22 Abs. 1 SGB II erbringen muss.
Das Jobcenter zahlt keine Miete bei bloßen freiwilligen Mietzahlungen (Landessozialgericht Niedersachsen-Bremen, Urteil vom 05.12.2024 – L 9 AS 83/23 –; BSG, Beschluss vom 3. Juni 2025, Az. B 7 AS 1/25 B).
Wichtiger RechtstippEin dem Hilfebedürftigen von dem Verwandten als Folge der Nichtberücksichtigung der Kosten der Unterkunft durch den Grundsicherungsträger „unfreiwillig“ gewährter Zahlungsaufschub stellt keine dauerhafte Stundung des Mietzinses dar, die einem Anspruch nach § 22 Abs. 1 S. 1 SGB II entgegenstehen würde (Landessozialgericht Hamburg, Urteil vom 10.09.2021 – L 4 AS 156/20 – mit Verweis auf BSG, Urteil vom 07.05.2009 – B 14 AS 31/07 R –).
QuellenLandessozialgericht Berlin-Brandenburg, Urteil vom 23.04.2026 – L 35 AS 238/24
Bundessozialgericht, Urteil vom 23.03.2021 – B 8 SO 14/19 R
Bundessozialgericht, Urteil vom 19.02.2009 – B 4 AS 48/08 R
Bundessozialgericht, Urteil vom 24.11.2011 – B 14 AS 15/11 R
Landessozialgericht Niedersachsen-Bremen, Urteil vom 05.12.2024 – L 9 AS 83/23
Bundessozialgericht, Beschluss vom 03.06.2025 – B 7 AS 1/25 B
Landessozialgericht Hamburg, Urteil vom 10.09.2021 – L 4 AS 156/20
Bundessozialgericht, Urteil vom 07.05.2009 – B 14 AS 31/07 R
Der Beitrag Grundsicherung: Vater nimmt Sohn auf – Das Jobcenter verweigert sofort die Mietzahlung erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Kurzmeldungen aus Klima und Energie – Ausgabe 26 /2026
Meldungen vom 14. September 2026:
Grönland: SMB-Aktualisierungen fehlenDie Daten des DMI zur Oberflächen-Massenbilanz Grönlands werden nicht mehr aktualisiert – gerade zu einem Zeitpunkt, an dem die Eiskappe einen der stärksten Starts in eine Akkumulationssaison seit Beginn der Aufzeichnungen verzeichnete.
Das SMB-Jahr für Grönland beginnt am 1. September von Neuem.
Und bis zum 8. September hatte die Eisdecke bereits 27 Gt an Oberflächenmasse zugenommen, was größtenteils auf vier enorme aufeinanderfolgende Zuwächse zurückzuführen war: +5,628 Gt am 5. September, +7,482 Gt am 6. September, +5,594 Gt am 7. September und +4,275 Gt am 8. September.
Dann brachen die Daten ab. Stand 14. September endet die Live-SMB-Datei immer noch am 8. September.
Das DMI veröffentlichte zwar am 9. September einen allgemeinen Hinweis, in dem es warnte, dass aufgrund „technischer Arbeiten“ einige Produkte fehlen oder verspätet erscheinen könnten, erwähnte dabei jedoch nicht ausdrücklich die SMB-Daten für Grönland. Eine spezifische Erklärung zu Grönland wurde (soweit ich sehen kann) nicht veröffentlicht.
Somit ist der Verlauf der Saison vorerst auf den 8. September eingefroren.
—————————-
Methan: Beide Seiten übertreibenDie eine Seite argumentiert, dass Wasserdampf die Infrarotbanden von Methan bereits absorbiert, wodurch CH₄ irrelevant werde. Die andere Seite behauptet, Methan liege in offenen spektralen „Fenstern“ und sei mehr als 80-mal stärker als CO₂. Keine der beiden Aussagen ist in dieser Form korrekt.
Methan macht etwa 1,9 ppm der Atmosphäre aus, was 0,00019 % entspricht. Wasserdampf ist weitaus häufiger vorhanden und überschneidet sich stark mit dem wichtigsten thermischen Absorptionsband von Methan bei etwa 7,7 Mikrometern.
Diese Überlappung verringert die Wirkung von Methan, beseitigt sie jedoch nicht vollständig.
Wasserdampf nimmt mit zunehmender Höhe infolge Kondensation rapide ab. Methan bleibt relativ gut vermischt, sodass CH₄ auch in höheren Schichten der Atmosphäre, in denen deutlich weniger Wasserdampf vorhanden ist, weiterhin Infrarotstrahlung absorbieren kann.
Die gegenteilige Behauptung – dass Methan die durch Wasserdampf hinterlassenen weiten Lücken ausfüllt – ist ebenfalls falsch. Seine Hauptabsorptionsbanden überschneiden sich erheblich mit denen von H₂O und anderen Gasen. Methan trägt zur Absorption bei; es wirkt nicht in einem sauberen, leeren Fenster.
Auch die Behauptung, Methan sei „80-mal wirksamer als CO₂“, wird regelmäßig missbraucht. Bei dieser Zahl handelt es sich um das ungefähre 20-Jahres-Treibhauspotenzial (GWP) von Methan: einen rechnerischen Vergleich gleicher Massen von CH₄ und CO₂ über einen Zeitraum von zwei Jahrzehnten. Es ist keine Aussage darüber, dass jedes Methanmolekül 80-mal mehr Wärme speichert. Über einen Zeitraum von 100 Jahren sinkt das angegebene GWP auf etwa 27–30.
Die physikalischen Zusammenhänge sind einfach: Methan hat zwar einen echten Treibhauseffekt, doch die Überlappung mit Wasserdampf reduziert seinen zusätzlichen Effekt erheblich, und weder „völlig irrelevant“ noch „80-mal stärker“ beschreibt genau, was tatsächlich geschieht.
Unabhängig davon ist Methan – genau wie CO₂ – kein Molekül, vor dem man sich fürchten muss.
—————————-
Meldung vom 15. September 2026:
Antarktis: Innerhalb von 22 Monaten Eiszunahme um 695 Millionen TonnenDie Antarktis hat in nur 22 Monaten rund 695 Milliarden Tonnen Eis dazu gewonnen – der größte Zuwachs dieser Art seit Beginn der Satellitenaufzeichnungen.
Diese Erkenntnis stammt aus einer neuen Studie, die in der Fachzeitschrift „Nature“ veröffentlicht wurde und auf Satelliten-Gravitationsbeobachtungen des antarktischen Eisschildes basiert.
Zwischen Juli 2021 und April 2023 verzeichnete die Antarktis einen Zuwachs an Landeismasse von etwa 695 Gt – laut den Forschern der „größte Massenzuwachs innerhalb von 22 Monaten in den letzten zwei Jahrzehnten“.
Der Anstieg wurde vor allem von der Ostantarktis bestimmt, insbesondere von Queen-Mary-Land und Wilkes-Land. Allein diese Region verzeichnete einen Anstieg von 470,3 ± 29,1 Gt, was etwa 68 % des kontinentweiten Anstiegs ausmachte.
Verantwortlich dafür waren außergewöhnlich starke Schneefälle.
Die anhaltende Wärme im tropischen Pazifik und im Indischen Ozean veränderte der Studie zufolge die atmosphärische Zirkulation und leitete ungewöhnlich große Mengen an Feuchtigkeit in die Ostantarktis, wo sie als Schnee fiel und sich auf dem Eisschild ansammelte.
Das Ausmaß des Zuwachses reichte aus, um die Netto-Massenbilanz des antarktischen Eisschildes von 2021 bis 2024 auf annähernd null zu bringen, was viele Schwarzmaler blamierte: Im Sonderbericht des IPCC über Ozeane und Kryosphäre aus dem Jahr 2019 hieß es, dass der antarktische Eisschild voraussichtlich „im Laufe des 21. Jahrhunderts und darüber hinaus mit zunehmender Geschwindigkeit an Masse verlieren“ werde. Der AR6 kam daraufhin zu dem Schluss, dass die Antarktis unter jedem der betrachteten Emissionsszenarien während dieses Jahrhunderts weiterhin an Masse verlieren würde.
Stattdessen verzeichneten Satelliten den größten 22-Monats-Zuwachs seit Beginn der Aufzeichnungen.
Die Autoren des „Nature“-Artikels gehen davon aus, dass diese außergewöhnliche Entwicklung nur vorübergehend ist – natürlich tun sie das –, doch bisher hat sich der Trend noch nicht umgekehrt.
Eine separate Studie aus dem Jahr 2026 ergab einen positiven Massentrend von 67,5 Gt pro Jahr im Zeitraum 2020–2024, während das Jahr 2025 einen weiteren Nettozuwachs von 153 Gt verzeichnete – den viertgrößten jährlichen Anstieg seit Beginn der Aufzeichnungen. Und erst kürzlich, im April 2026, berichtete die ESA, dass es nach wie vor „keine eindeutigen Anzeichen für eine Rückkehr zu einem Netto-Massenverlust“ gebe.
—————————-
Meldung vom 17. September 2026. Darin werden die Erkenntnisse aus diesem Beitrag bestätigt:
Signal des NH-Polarwirbels: Höheres Risiko von KaltluftausbrüchenDer NH-Polwirbel nimmt nun Gestalt an, wobei die Temperaturen und der Luftdruck in der Stratosphäre rapide sinken.
Die neuesten ECMWF-Simulationen zeigen, dass der Wirbel bis in den frühen Winter hinein relativ stabil bleibt, bevor er sich im Januar und Februar stark abschwächt. Das UKMO zeigt ein ähnliches Bild: eine deutliche Verlangsamung der stratosphärischen Winde in der Mitte bis zum Ende des Winters.
Ein starker Polarwirbel trägt in der Regel dazu bei, die kälteste arktische Luft um den Pol herum einzuschließen. Wenn der Wirbel nachlässt oder gestört wird, kann die Zirkulation diese Kälte weniger effektiv zurückhalten, wodurch die Wahrscheinlichkeit steigt, dass arktische Luft nach Süden in die mittleren Breiten vordringt – einschließlich der USA, Kanadas und Europas.
Der sich entwickelnde starke El Niño könnte den Wirbel im weiteren Verlauf der Saison zusätzlich unter Druck setzen, weil starke El-Niño-Ereignisse mit größeren Störungen in der Stratosphäre einhergehen.
Die daraus resultierende Konstellation kann den frühen Stadien einer plötzlichen stratosphärischen Erwärmung ähneln – und letztendlich zu einer solchen führen –, einem Ereignis, das den Polarwirbel stark schwächen, verlagern oder sogar spalten kann.
Es ist noch viel zu früh, um eine tatsächliche SSW vorherzusagen, und von einem konkreten arktischen Kälteeinbruch kann noch keine Rede sein.
Doch das erste Anzeichen ist eindeutig: Die wichtigsten Saisonprognosen deuten auf einen deutlich schwächeren Polarwirbel in der Hochwinterzeit hin.
—————————-
Meldungen vom 18. September 2026:
Met.-Office „findet“ einen neuen Hitze-Rekord 2026Mehr als einen Monat nach der Hitzewelle im August in Großbritannien hat das Met.-Office einen neuen „heißesten Tag des Jahres 2026“ bestätigt – gemessen an einer Wetterstation der Klasse 4.
Am Hartpury College in Gloucestershire wurden am 13. August Berichten zufolge 38,2 °C gemessen, womit die bisherige Höchsttemperatur von 38,1 °C in den Kew Gardens um gerade mal 0,1 °C übertroffen wurde.
Die Daten aus Hartpury gingen verspätet ein und wurden anschließend nach „Qualitätskontrollen“ akzeptiert.
Bei näherer Betrachtung stellt sich heraus, dass Hartpury eine manuell betriebene Temperaturmessstation der WMO/CIMO-Klasse 4 ist. Gemäß den WMO-Standortstandards ist bei Klasse 4 mit einer zusätzlichen Standortunsicherheit bis zu 2 °C zu rechnen.
Hartpury weist zudem eine lückenhafte Meldehistorie auf.
Im Jahr 2025 lieferte die Station nur an 255 Tagen Daten, also 69,9 % des Jahres. Maximaltemperaturen lagen lediglich für 162 Tage vor – das sind 44,4 % des Jahres. Auch frühere Aufzeichnungen weisen erhebliche Lücken auf.
Der britische Allzeitrekord von 40,3 °C (in RAF Coningsby) wurde an einem Messstandort der Klasse 3 gemessen. Hartpury ergänzt nun die Liste der wichtigsten modernen Hitzerekorde um eine Messstation der Klasse 4. Kew Gardens gehört zur Klasse 5, was eine zusätzliche Unsicherheit bis zu 5 °C mit sich bringt.
Das Met Office akzeptiert gerne Beobachtungen der Klassen 3, 4 und sogar 5 und behauptet, es seien „Qualitätskontrollen“ durchgeführt worden.
—————————-
Sonnenfleckenfreier TagDie Sonnenoberfläche ist fast völlig frei von Flecken – ein weiteres Anzeichen dafür, dass der Sonnenzyklus 25 seinen Höhepunkt hinter sich lässt.
Anfang September 2018 ist die von SILSO in Echtzeit geschätzte Sonnenfleckenzahl nun auf null gesunken, wobei die einzige verbleibende Region, AR4528, am westlichen Rand der Sonne verschwindet.
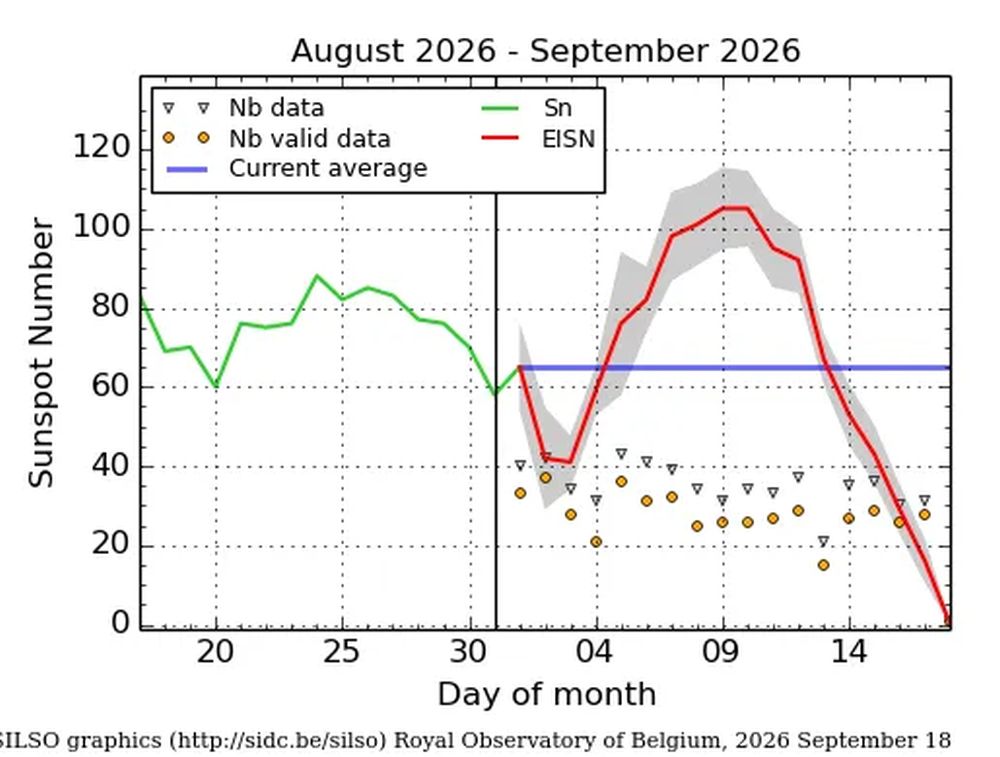
Dies wäre der vierte fleckenlose Tag im Jahr 2026 und der erste seit fast sieben Monaten.
Doch selbst das wird der Außergewöhnlichkeit dieser Ruhephase nicht gerecht.
Obwohl Sonnenflecken über weite Teile des Jahres 2026 hinweg vorhanden waren, war die Aktivität insgesamt schwach. Nach einem rasanten Anstieg zum Höhepunkt kehrte der Sonnenzyklus 25 schnell den Abwärtstrend ein und ist weitaus schneller zurückgegangen als vorhergesagt.
Dennoch besteht weiterhin die Möglichkeit großer Sonneneruptionen.
Tatsächlich können einige der stärksten Eruptionen gegen Ende eines Sonnenzyklus‘ auftreten, und die Geschichte liefert zahlreiche Beispiele dafür, darunter auch unmittelbar vor dem Dalton-Minimum. Dem Dalton-Minimum ging keine lange Abfolge zunehmend schwächerer Zyklen voraus. Der Sonnenzyklus 4 war außergewöhnlich stark und erreichte 1788 mit einer geglätteten Sonnenfleckenzahl von 235,3 seinen Höhepunkt. Gegen Ende dieses Zyklus‘ zeigen historische Beobachtungen dann einen starken Anstieg der Polarlichtaktivität, insbesondere im Jahr 1797 – ein Beleg für einen Ausbruch erhöhter solarer und geomagnetischer Aktivität.
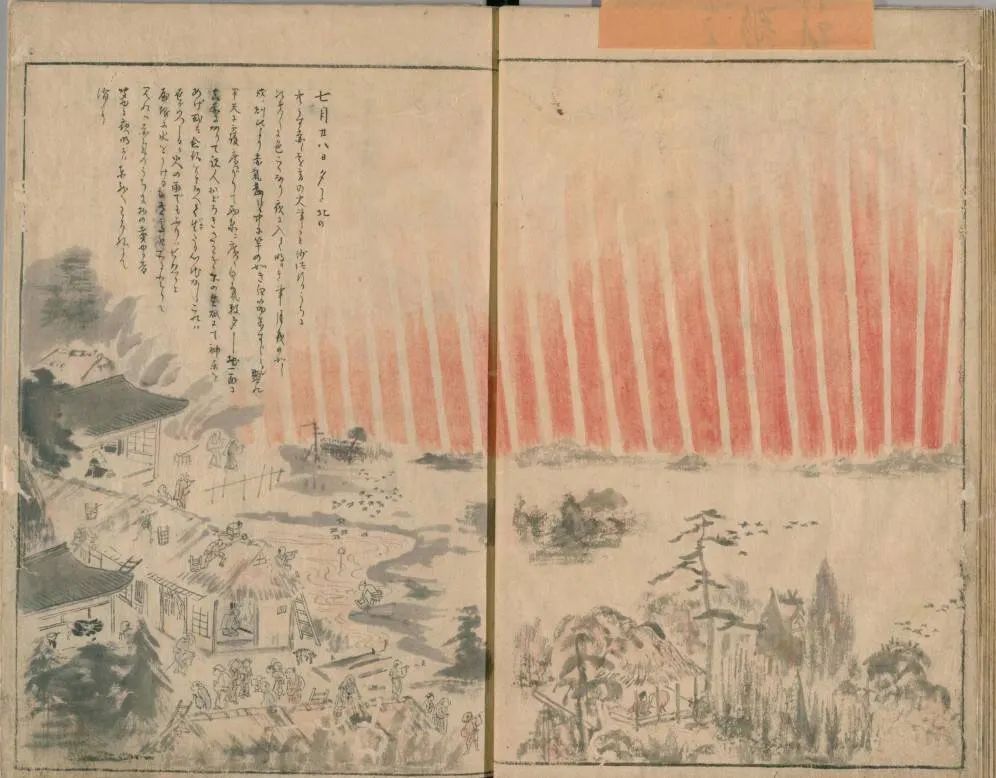
Abbildung: Zeichnung der roten Polarlichter über Japan während eines Polarlichtphänomens im September 1770 (Hayakawa et al., 2017). Augenzeugen berichteten von einem „blutroten Himmel“.
Dann ging praktisch das Licht aus.
Zyklus 4 erreichte 1798 seinen Tiefpunkt, und die Sonne konnte sich einfach nicht mehr mit annähernd ihrer früheren Stärke erholen. Zyklus 5 erreichte einen Höchstwert von nur 82, gefolgt von Zyklus 6 mit 81,2. Die Sonnenaktivität blieb von etwa 1798 bis 1824 deutlich gedämpft.
Das Dalton-Minimum trat nicht nach einem langen, sanften Abklingen in die Ruhephase ein: ein sehr starker Sonnenzyklus, ein später Ausbruch intensiver Aktivität, dann zwei zusammengebrochene Zyklen.
Zusammengestellt und übersetzt von Christian Freuer für das EIKE
Der Beitrag Kurzmeldungen aus Klima und Energie – Ausgabe 26 /2026 erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
Nevroz Kavak: Unter dem Vorwand der Energiegewinnung werden Lebensräume zerstört
Bergbau, Geothermie- und Wasserkraftprojekte greifen zunehmend in Ökosysteme und Lebensräume in Kurdistan ein. Berge, Wälder, Wasserressourcen und landwirtschaftliche Flächen werden im Zuge von Energie- und Rohstoffprojekten für Unternehmen erschlossen. Betroffen ist insbesondere die ländliche Bevölkerung, deren Lebensgrundlagen vielerorts von Landwirtschaft und Viehzucht abhängen. Nevroz Kavak, Ko-Vorsitzender der Kammer der Umweltingenieur in Amed (tr. Diyarbakır), hat gegenüber ANF die ökologischen und gesellschaftlichen Auswirkungen dieser Projekte bewertet.
Naturzerstörung hat ein besorgniserregendes Ausmaß erreicht
„In letzter Zeit erleben wir in einem großen Teil der Region eine immer stärkere Umweltzerstörung. Wenn wir darüber sprechen, betrachten wir die Fragen nicht nur aus ökologischer, sondern zugleich aus technischer und wissenschaftlicher Perspektive. Wenn wir beides miteinander verbinden, sehen wir in der gesamten Türkei, insbesondere aber in unserer Region, eine sehr intensive und systematische Umweltzerstörung.“
„Wir sind nicht gegen erneuerbare Energien“
Kavak zufolge wird Umweltorganisationen bei Protesten gegen einzelne Projekte häufig vorgehalten, sich damit gegen erneuerbare Energien zu stellen. „Dann heißt es: ‚Widersprecht ihr damit nicht eurer eigenen Wissenschaft? Seid ihr gegen Solar-, Geothermie- oder Windkraftanlagen?‘ Natürlich gibt es darauf technische Antworten. Aber wir können die Frage nicht ausschließlich unter dem Gesichtspunkt erneuerbarer Energie betrachten, sondern müssen eine ökologische Perspektive entwickeln.“
Nevroz Kavak
„Gerade in einer Zeit, in der wir so intensiv mit der Klimakrise konfrontiert sind, können wir nicht gegen Solar-, Geothermie- oder Windenergie sein. Im Gegenteil, das sind saubere Energielösungen, die wir fördern wollen.“ Amed und Provinzen wie Mêrdîn (Mardin), Êlih (Batman) und Riha (Urfa) verfügten über sehr gute Voraussetzungen für die Nutzung von Sonnenenergie. Statt fossiler Brennstoffe müsse deshalb stärker auf Solarenergie gesetzt werden.
„Das Problem beginnt dort, wo ausschließlich aus wirtschaftlichen Interessen und mit dem Ziel der Gewinnerzielung gehandelt wird, Projekte dem Kapital überlassen und ökologische Gleichgewichte ignoriert werden. Projekten, die Natur, Wasser, Boden und Luft ebenso ausblenden wie die Menschen, die Teil dieses Ökosystems sind, können wir auch als Fachleute nicht zustimmen.“
Energie für wen?
Widersprüche sieht Kavak auch zwischen dem erklärten Zweck der Projekte und ihrer Bedeutung für die Menschen vor Ort. Externe oder internationale Kapitalgruppen übernehmen Projekte in der Region, während die Bevölkerung in den betroffenen ländlichen Gebieten teilweise nicht einmal von der dort erzeugten Energie profitiert. „Mit dem Versprechen der Energieproduktion wird ein Projekt begonnen, aber die Menschen unmittelbar neben der Anlage leben weiterhin ohne diese Energie.“
Fruchtbare Böden für Geothermieprojekt
Als Beispiel nennt Kavak das geplante Geothermieprojekt in Gimgim (Varto) in der Provinz Mûş. Die Anlage soll auf landwirtschaftlich genutzten Flächen entstehen. „Die Menschen dort bestreiten ihren Lebensunterhalt aus zwei grundlegenden Quellen: Viehzucht und Landwirtschaft. Diese Realität zu ignorieren und ausschließlich nach wirtschaftlichen Gesichtspunkten zu handeln, ist nicht richtig. Wenn man auf Flächen, die keineswegs brachliegen, sondern sehr fruchtbar sind, solche Anlagen errichten will, müssen wir uns natürlich dagegen stellen.“
Kavak bezeichnet es als historische Verantwortung von zivilgesellschaftlichen Organisationen, Berufsverbänden sowie ökologischen Initiativen, gesellschaftliche und ökologische Kämpfe zu unterstützen.
Bevölkerung muss an UVP-Verfahren beteiligt werden
Ein weiterer Schwerpunkt seiner Kritik betrifft die Umweltverträglichkeitsprüfungen (UVP). Die gesetzlich vorgesehenen Verfahren und Versammlungen müssten eine wirksame Beteiligung der betroffenen Bevölkerung gewährleisten. „Diese Prozesse dürfen nicht nur von den Kommunalverwaltungen begleitet werden. Auch die zuständigen Stellen der Zentralregierung müssen sie mit großer Sorgfalt verfolgen und prüfen. Wenn Menschen, die seit Jahrhunderten von Landwirtschaft und Viehzucht leben und ohnehin über begrenzte sozioökonomische Möglichkeiten verfügen, diese Lebensgrundlagen genommen werden, sind Reaktionen und Proteste unvermeidlich.“
Ökologischer Schutz könne nicht allein Aufgabe von Fachleuten und Aktivist:innen sein, betont Kavak. „Wir glauben, dass der Schutz der Umwelt eine grundlegende Aufgabe jedes Menschen ist. Ökologie darf nicht als Angelegenheit allein von Umweltingenieur:innen, Aktivist:innen oder bestimmten Gruppen betrachtet werden. Jeder Mensch sollte wie ein:e Botschafter:in der Ökologie handeln.“ Eine besondere Verantwortung komme dabei den Genehmigungsbehörden zu. Vor einer Zustimmung müssten die Auswirkungen eines Projekts umfassend untersucht und die entscheidenden Fragen gestellt werden.
„‚Für wen Energie?‘ und ‚Wofür Energie?‘ – diese Fragen müssen ernsthaft gestellt werden, ohne sich ausschließlich auf wirtschaftliche Interessen zu konzentrieren. Kein Projekt für erneuerbare Energie kann allein deshalb als ausreichend betrachtet werden, ohne zu untersuchen, welcher Bevölkerung es dient, in welcher Region es umgesetzt wird und welche ökologischen Folgen es hat. Wenn wir bei der Energieproduktion Wasser, Boden, Luft und das Ökosystem außer Acht lassen, wird kein Lebensraum übrig bleiben, den wir künftigen Generationen hinterlassen können.“
Rechnung für Entwicklung darf nicht die Bevölkerung bezahlen
Kavak verweist abschließend auf die zunehmende Vergabe von Genehmigungen für Bergbau- und Energieprojekte, bei denen Biodiversität, Luftqualität und unterirdische Wasservorkommen nicht ausreichend berücksichtigt werden. „Gerade in letzter Zeit werden solche Verfahren in der Region verstärkt durchgeführt, ohne die Bevölkerung einzubeziehen. Das halten wir weder für richtig noch für aufrichtig. Im Licht von Technik und Wissenschaft müssen wir uns dagegen stellen, dass unter dem Vorwand ‚Wir werden Energie produzieren‘ Natur und Lebensräume zerstört werden.
„Wir sind dagegen, dass die Rechnung für Entwicklung der Bevölkerung präsentiert und Projekte bestimmten Kapitalgruppen überlassen werden. Eine Haltung, die Wälder, landwirtschaftliche Flächen und die Lebensräume anderer Lebewesen ignoriert, ist nicht akzeptabel. Ja, wir brauchen Energie, aber wir dürfen nicht vergessen, dass wir ebenso ein nachhaltiges Ökosystem brauchen.“
Notwendig seien eine stärkere gesellschaftliche Sensibilisierung für den Schutz der Natur und eine größere Beteiligung an den Entscheidungsprozessen, betont Kavak. Die Folgen der ökologischen Zerstörung seien mit Klimawandel, Überschwemmungen und anderen Katastrophen bereits sichtbar. „Deshalb müssen wir diese Prozesse partizipativ, pluralistisch und kommunal angehen.“
https://deutsch.anf-news.com/Oekologie/derqam-wehrt-sich-gegen-solarpark-die-sonne-ist-erneuerbar-der-boden-nicht-52804 https://deutsch.anf-news.com/Oekologie/gericht-stoppt-bergbauprojekt-in-xana-axpar-52678 https://deutsch.anf-news.com/Oekologie/serap-baysal-die-klimakrise-ist-keine-naturkatastrophe-sondern-eine-systemkrise-52286 https://deutsch.anf-news.com/Oekologie/kurdistans-wasserkrise-trockene-felder-tiefe-brunnen-verlassene-dorfer-52435 https://deutsch.anf-news.com/Oekologie/es-geht-um-eine-politik-der-plunderung-52237
Rente wegen Schwerbehinderung: Jobcenter darf jetzt beim Partner anrechnen
Die Altersrente für schwerbehinderte Menschen kann dazu führen, dass der Partner weniger Geld vom Jobcenter erhält. Das Bundessozialgericht hat am 8. September 2026 bestätigt, dass diese Rentenart nicht allein wegen der Schwerbehinderung vor einer Anrechnung geschützt ist.
Das Jobcenter darf allerdings nur den Überschuss berücksichtigen, der nach Deckung des eigenen rechnerischen Bedarfs des Rentners verbleibt.
Das Urteil mit dem Aktenzeichen B 4 AS 2/26 R betrifft eine sogenannte gemischte Bedarfsgemeinschaft. Für betroffene Paare kommt es deshalb auf zwei unterschiedliche Fragen an: Darf die Rente überhaupt berücksichtigt werden, und stimmt der Betrag, den das Jobcenter tatsächlich anrechnet?
Eine Ehefrau klagt gegen die Anrechnung der RenteGeklagt hatte eine Frau, die für Juli bis Dezember 2022 höheres Arbeitslosengeld II verlangte. Ihr Ehemann bezog eine Altersrente für schwerbehinderte Menschen und erhielt selbst weder Leistungen vom Jobcenter noch Grundsicherungsleistungen nach dem SGB XII. Das Jobcenter berücksichtigte seine Rente nur insoweit, wie sie nach Abzügen seinen eigenen Bedarf überstieg.
Bei diesem Bedarf setzte die Behörde den Regelbedarf für Partner, Unterkunftskosten und einen Mehrbedarf wegen einer erheblichen Gehbehinderung an. Die Klägerin wollte erreichen, dass die Rente darüber hinaus teilweise geschützt bleibt und ein zusätzlicher Bedarf berücksichtigt wird. Ihre Revision blieb erfolglos, wie auch der Urteilsbericht auf gegen-hartz.de erläutert.
Keine Jobcenter-Leistung, aber weiterhin Partner in der BedarfsgemeinschaftWer eine Altersrente bezieht, ist nach § 7 Absatz 4 SGB II grundsätzlich vom eigenen Leistungsanspruch nach dem SGB II ausgeschlossen. Dieser persönliche Ausschluss beseitigt jedoch nicht automatisch die Zugehörigkeit zur Bedarfsgemeinschaft mit dem leistungsberechtigten Partner. Deshalb kann die Rente dessen Anspruch beeinflussen.
Die gesetzliche Grundlage dafür ist § 9 Absatz 2 SGB II: Innerhalb einer Bedarfsgemeinschaft wird auch das Einkommen des Partners berücksichtigt. Das bedeutet keine Kürzung des Rentenanspruchs durch die Rentenversicherung. Vielmehr fällt die ergänzende Zahlung des Jobcenters an den anderen Partner geringer aus.
Warum die Schwerbehinderung die Altersrente nicht anrechnungsfrei machtEine Altersrente für schwerbehinderte Menschen dient der Sicherung des Lebensunterhalts im Alter. Dass eine anerkannte Schwerbehinderung den Zugang zu dieser Rentenart ermöglicht, macht die monatliche Zahlung nicht automatisch zu einer Entschädigung für gesundheitliche Beeinträchtigungen.
§ 11a SGB II schützt bestimmte Einnahmen, etwa Schmerzensgeld oder unter bestimmten Voraussetzungen ausdrücklich zweckgebundene Leistungen. Eine allgemeine Ausnahme für die gesetzliche Altersrente schwerbehinderter Menschen enthält die Vorschrift nicht. Allein der Hinweis auf den Schwerbehindertenausweis reicht deshalb nicht aus, um die Anrechnung abzuwehren.
Der eigene Bedarf des Rentners muss zuerst gedeckt seinBei der hier behandelten gemischten Bedarfsgemeinschaft wird der bereinigten Rente zunächst der eigene rechnerische Bedarf des Rentners gegenübergestellt. Dazu gehören regelmäßig der Regelbedarf für Partner, sein berücksichtigungsfähiger Anteil an Unterkunft und Heizung sowie anerkannte Mehrbedarfe. Erst ein positiver Restbetrag kann den Anspruch des anderen Partners mindern.
Die Fachlichen Weisungen der Bundesagentur für Arbeit zu § 9 SGB II, Randziffer 9.50, sehen dabei grundsätzlich eine Bedarfsermittlung nach dem SGB II vor. Soweit nach dem SGB XII abweichend höhere Bedarfe bestehen, sind diese zusätzlich einzubeziehen. Ein zu niedrig angesetzter Eigenbedarf kann deshalb unmittelbar zu einer zu hohen Einkommensanrechnung führen.
Auch die Abzüge von der Rente müssen stimmenAusgangspunkt darf nicht ungeprüft die Bruttorente sein. Die nach § 11b SGB II zulässigen Absetzungen müssen berücksichtigt werden, beispielsweise Pflichtbeiträge zur Kranken- und Pflegeversicherung sowie berücksichtigungsfähige Versicherungsbeiträge. Bereits im Auszahlungsbetrag enthaltene Abzüge dürfen dabei nicht ein zweites Mal abgezogen werden.
Der Berechnungsbogen sollte erkennen lassen, welcher Rentenbetrag angesetzt wurde und wie daraus das bereinigte Einkommen entsteht. Ebenso muss nachvollziehbar sein, welchen eigenen Bedarf das Jobcenter dem Rentner zugesteht. Die bloße Angabe eines anzurechnenden Rentenbetrags ersetzt diese Prüfung nicht.
Ein Mehrbedarf kann den anrechenbaren Überschuss senkenDie Behinderung kann sich durchaus auf die Berechnung auswirken, wenn die gesetzlichen Voraussetzungen für einen Mehrbedarf erfüllt sind. Nach § 30 Absatz 1 SGB XII kommt bei nachgewiesenem Merkzeichen G grundsätzlich ein Mehrbedarf von 17 Prozent der einschlägigen Regelbedarfsstufe in Betracht. Zusätzlich muss die gesetzliche Altersgrenze erreicht sein oder volle Erwerbsminderung vorliegen.
Der vorzeitige Bezug einer Altersrente für schwerbehinderte Menschen beweist für sich genommen keine volle Erwerbsminderung. Auch das Merkzeichen G allein genügt nicht für diesen Zuschlag. Weitere Erläuterungen bietet der Beitrag zum Mehrbedarf bei Behinderung mit Merkzeichen G.
Warum die zusätzlichen 200 Euro vor Gericht scheitertenDie Klägerin verlangte außerdem, den rechnerischen Bedarf ihres Mannes um die damalige pandemiebedingte Einmalzahlung von 200 Euro zu erhöhen. Das BSG lehnte dies ab, weil diese Sonderzahlung außerhalb der regulären Bedarfsermittlung gewährt wurde und beim ausgeschlossenen Partner keinen zusätzlichen fiktiven Bedarf begründete. Dieser Streit betraf die Zahlung für Juli 2022 und schafft keinen heutigen Freibetrag, wie der Bericht zur Entscheidung zeigt.
Ein zulässiger Zugriff macht nicht jede Berechnung richtigFür betroffene Paare ist die Prüfung des konkreten Bescheids deshalb wichtiger als der pauschale Einwand, eine Schwerbehindertenrente dürfe überhaupt nicht angerechnet werden. Fehlen zulässige Absetzungen, der Unterkunftsanteil oder ein anzuerkennender Mehrbedarf, kann die Leistung des Partners zu niedrig ausfallen. Das Urteil bestätigt die Anrechnung unter bestimmten Voraussetzungen, nicht jede Berechnung eines Jobcenters.
Gegen einen fehlerhaften Bescheid kann grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden; die Frist ergibt sich aus § 84 SGG. Betroffene sollten die beanstandeten Rechenpositionen benennen und vorhandene Nachweise beifügen. Die Entscheidung betrifft die Einkommensanrechnung nach dem SGB II und lässt sich nicht ungeprüft auf die Grundsicherung im Alter nach dem SGB XII übertragen.
Vier Fragen und Antworten zur Anrechnung beim Partner Darf das Jobcenter die gesamte Altersrente des Partners anrechnen?In der beschriebenen gemischten Bedarfsgemeinschaft darf grundsätzlich nur der Teil der bereinigten Rente berücksichtigt werden, der den eigenen rechnerischen Bedarf des Rentners übersteigt.
Schützt eine Schwerbehinderung die Rente vor der Anrechnung?Nein, die Altersrente für schwerbehinderte Menschen ist nicht allein wegen der Behinderung anrechnungsfrei. Ein gesetzlich anzuerkennender Mehrbedarf kann jedoch den eigenen Bedarf erhöhen und dadurch den anzurechnenden Überschuss verringern.
Wird durch das Urteil die Rente selbst gekürzt?Nein, die Entscheidung betrifft die Berechnung der Jobcenter-Leistung des Partners. Der Rentenanspruch gegenüber der Rentenversicherung wird dadurch nicht herabgesetzt.
Lohnt sich ein Widerspruch trotz des BSG-Urteils?Ja, wenn die konkrete Berechnung fehlerhaft ist. Erfolgversprechende Ansatzpunkte können fehlende Absetzungen oder ein zu niedrig angesetzter eigener Bedarf des Rentners sein; allein die Rentenart verhindert die Anrechnung dagegen nicht.
Der Beitrag Rente wegen Schwerbehinderung: Jobcenter darf jetzt beim Partner anrechnen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Neuer Heizspiegel: Mietern drohen deutlich höhere Heizkosten
Wer mit Öl heizt, muss sich auf einen empfindlichen Kostensprung einstellen: Für eine beispielhafte 70-Quadratmeter-Wohnung werden 2026 rund 24 Prozent höhere Heizkosten erwartet. Bei Gas zeichnet sich dagegen im Jahresdurchschnitt eine leichte Entlastung ab.
Für Mieter bedeutet das: Die Heizungsart verdient beim Blick auf die nächste Abrechnung besondere Aufmerksamkeit.
Öl und Pellets mit deutlichem Plus, Gas vorerst günstigerDen Heizspiegel 2026 haben co2online, der Deutsche Mieterbund und der Bauherren-Schutzbund am 22. September 2026 veröffentlicht. Die folgende Modellrechnung betrifft eine durchschnittliche 70-Quadratmeter-Wohnung in einem Mehrfamilienhaus.
Heizungsart Jahreskosten 2025 Prognose 2026 gegenüber 2025 Heizöl 1.030 Euro 1.275 Euro; rund 24 Prozent mehr Holzpellets 735 Euro 860 Euro; rund 17 Prozent mehr Erdgas 1.170 Euro 1.120 Euro; rund 4 Prozent weniger Fernwärme 1.295 Euro 1.310 Euro; rund 1 Prozent mehr Wärmepumpe 715 Euro 735 Euro; rund 3 Prozent mehrQuelle: co2online, Heizspiegel 2026; Prozentangaben gerundet. Sämtliche Werte für 2026 sind Prognosen.
Rechnerisch ergibt das bei Öl 245 Euro Mehrkosten im Jahr, bei Pellets 125 Euro. Gas würde die Beispielwohnung um 50 Euro entlasten, während Fernwärme trotz des kleinen Anstiegs das höchste Kostenniveau im Vergleich behält.
Warum die Entlastung bei Gas trügerisch sein kannDen erwarteten Anstieg bei Öl bringt co2online mit den Folgen des Iran-Kriegs in Verbindung, bei Pellets mit knapperen Rohstoffen infolge der schwachen Baukonjunktur. Beim Gas wirken dagegen günstigere Beschaffungskosten zu Jahresbeginn und der Wegfall der Gasspeicherumlage entlastend, berichtet ZDFheute.
Ein günstigerer Jahresdurchschnitt bedeutet allerdings nicht, dass Gas auch zum Jahresende billiger wird. Nach Einschätzung von co2online können gestiegene Großhandelspreise verzögert bei den Haushalten ankommen und die Kosten Ende 2026 oder 2027 wieder erhöhen.
Eine teure Rechnung beweist noch keinen hohen VerbrauchDer Heizspiegel dient zur Einordnung, ersetzt aber keine Prüfung der eigenen Wohnung. Seine Vergleichswerte berücksichtigen unter anderem Energieträger und Gebäudegröße sowie den Aufwand für Raumwärme und Warmwasser, wie die Erläuterungen zur Methodik zeigen.
Deshalb sollten Mieter Kosten und Verbrauch getrennt betrachten: Steigt der Eurobetrag bei ähnlichem Energieverbrauch, spricht das zunächst für höhere Preise oder andere Kostenbestandteile. Wer nur auf die Nachzahlung schaut, kann zudem übersehen, dass zu niedrige Vorauszahlungen die Forderung vergrößert haben.
Auch der Abstand zwischen Wärmepumpe und Ölheizung ist keine garantierte Ersparnis durch einen Heizungstausch im eigenen Haus. Verglichen werden durchschnittliche Kosten unterschiedlicher Heizsysteme, keine zwei verbindlichen Angebote für dasselbe Gebäude.
Die Abrechnung im Briefkasten kann noch das Vorjahr betreffenWer jetzt eine Heizkostenabrechnung erhält, sollte zuerst den abgerechneten Zeitraum lesen: Eine 2026 zugestellte Rechnung kann den Verbrauch des Jahres 2025 betreffen. Die aktuelle Prognose für 2026 erklärt dann nicht automatisch die darin verlangte Nachzahlung.
Bei kalenderjährlicher Abrechnung muss die Betriebskostenabrechnung für 2025 grundsätzlich spätestens am 31. Dezember 2026 zugehen. Nach Ablauf der gesetzlichen Frist sind Nachforderungen regelmäßig ausgeschlossen, sofern der Vermieter die Verspätung zu vertreten hat; das ergibt sich aus § 556 Absatz 3 BGB.
Höhere Energiepreise rechtfertigen keine falsche AbrechnungMieter sollten die angesetzte Wohnfläche, den Verteilerschlüssel und die vollständig abgezogenen Vorauszahlungen kontrollieren. Gerade bei hohen Nachforderungen lohnt sich dieser Vergleich, wie unser Beitrag zu häufigen Fehlern in der Nebenkostenabrechnung erläutert.
Nach § 556 BGB können Mieter Einsicht in die zugrunde liegenden Belege verlangen und grundsätzlich innerhalb von zwölf Monaten nach Zugang Einwendungen erheben. Diese Einwendungsfrist verschiebt jedoch nicht automatisch die Fälligkeit einer Nachzahlung.
Bei den CO₂-Kosten muss der Vermieter gegebenenfalls mitzahlenBei Öl- und Gasheizungen sollte zusätzlich die Aufteilung der CO₂-Kosten geprüft werden. In Wohngebäuden richtet sich die Beteiligung grundsätzlich nach dem jährlichen CO₂-Ausstoß je Quadratmeter; gesetzliche Ausnahmen können sie verändern.
Ein geschuldeter Vermieteranteil darf nicht bei den Mietern landen, betrifft aber nur die CO₂-Kosten und nicht die gesamte Heizrechnung. Wie sich dieser Posten nachvollziehen lässt, erklärt unser Beitrag zur Aufteilung der CO₂-Kosten zwischen Mietern und Vermietern.
Wer die Nachzahlung nicht stemmen kann, sollte früh handelnFür Leistungsberechtigte können angemessene Heizkostennachforderungen zu den Bedarfen nach § 22 SGB II gehören. Betroffene sollten die vollständige Abrechnung mit der erkennbaren Fälligkeit zeitnah beim Jobcenter einreichen.
Auch ohne laufenden Leistungsbezug kann eine hohe Nachforderung unter Umständen erst im Fälligkeitsmonat Hilfebedürftigkeit auslösen. Wer dafür einen Anspruch nach dem SGB II prüfen lassen möchte, sollte den Antrag noch in diesem Monat stellen; Einzelheiten erläutert unser Beitrag zur Übernahme von Heizkostennachzahlungen durch das Jobcenter.
Praxisbeispiel: Aus 1.000 Euro werden rechnerisch 1.240 EuroDie fiktive Mieterin Sabine hatte zuletzt 1.000 Euro Heizkosten und zahlt weiterhin monatlich 85 Euro voraus, insgesamt also 1.020 Euro im Jahr. Würden ihre persönlichen Jahreskosten ebenfalls um 24 Prozent steigen, ergäben sich 1.240 Euro und damit 220 Euro Nachzahlung.
Das ist eine vereinfachte Beispielrechnung, keine Vorhersage für Sabines Wohnung. Sie fragt bei der Hausverwaltung nach der tatsächlichen Kostenentwicklung und prüft vor einer Anpassung ihrer Vorauszahlungen, welche Beträge für ihr Haus zu erwarten sind.
Acht Fragen und Antworten zum Heizspiegel 2026 Welche Heizungsart weist den stärksten prognostizierten Anstieg auf?In der Modellrechnung für die 70-Quadratmeter-Wohnung ist es Heizöl mit rund 24 Prozent. Das ist keine pauschale Erhöhung für sämtliche Wohnungen mit Ölheizung.
Werden Gasheizungen 2026 tatsächlich günstiger?Erwartet wird eine leichte Entlastung im Jahresdurchschnitt. Ob sie im einzelnen Haushalt ankommt, hängt unter anderem vom Liefervertrag und dem Verbrauch ab.
Sind die genannten Beträge monatliche Kosten?Nein, die Tabelle zeigt Jahreskosten für eine beispielhafte Wohnung. Die persönlichen Vorauszahlungen können davon abweichen.
Ist Warmwasser in den Vergleichswerten enthalten?Die Heizspiegel-Vergleichswerte umfassen Raumwärme und Warmwasserbereitung. Wird Warmwasser in der Wohnung separat erzeugt, muss das beim Vergleich mit der eigenen Abrechnung berücksichtigt werden.
Kann ich mit der Prognose meine Abrechnung für 2025 prüfen?Für eine Abrechnung aus 2025 sind die Vergleichsdaten dieses Abrechnungsjahres heranzuziehen. Die Prognose für 2026 beschreibt einen anderen Zeitraum.
Ist eine Rechnung über dem Durchschnitt automatisch falsch?Nein, ein höherer Betrag ist zunächst ein Anlass zur Prüfung. Gebäude, Verbrauch, Preise und Abrechnung müssen im konkreten Fall betrachtet werden.
Darf der Vermieter sämtliche CO₂-Kosten weiterreichen?Nur soweit sie rechtlich auf den Mieter entfallen. Einen nach dem gesetzlichen Modell geschuldeten Vermieteranteil muss der Eigentümer selbst tragen.
Übernimmt das Jobcenter jede hohe Heizkostennachzahlung?Nein, es kommt auf die Leistungsvoraussetzungen und den konkreten Heizkostenbedarf an. Die Höhe einer Nachforderung allein rechtfertigt allerdings auch keine pauschale Ablehnung.
Der Beitrag Neuer Heizspiegel: Mietern drohen deutlich höhere Heizkosten erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Rente gekürzt: Neue Urteile eröffnen jetzt Chancen auf Nachzahlungen
Jahrelang privat vorsorgen und später weniger Monatsrente bekommen, weil der Versicherer eine Rechengröße nachträglich senkt: Gegen solche Eingriffe können sich Versicherte unter bestimmten Voraussetzungen wehren.
Nach dem Bundesgerichtshof hat nun auch das Oberlandesgericht Köln eine Klausel zur Kürzung des Rentenfaktors beanstandet. Für Betroffene kann es um eine höhere Rente und die Nachzahlung bereits entgangener Beträge gehen.
BGH kippt einseitige Kürzungsklausel der AllianzDer Bundesgerichtshof erklärte am 10. Dezember 2025 eine Klausel in fondsgebundenen Riester-Rentenversicherungen der Allianz für unwirksam, Aktenzeichen IV ZR 34/25.
Sie erlaubte eine Absenkung des Rentenfaktors bei bestimmten Verschlechterungen der Berechnungsgrundlagen. Eine entsprechende Verpflichtung, ihn bei günstigeren Umständen wieder anzuheben, fehlte.
Diese einseitige Verteilung benachteiligt Versicherte unangemessen: Der Anbieter sicherte sich eine Möglichkeit zur Kürzung, ohne eine entsprechende Verbesserung verbindlich vorzusehen. Das Urteil erklärt deshalb die geprüfte Klausel für unwirksam, verbietet aber nicht pauschal jede vertragliche Anpassung. Die Folgen erläutert auch unser Beitrag zu den Rentenansprüchen nach dem BGH-Urteil zur Riester-Rente.
Neue Entscheidung gegen Zurich: Noch nicht rechtskräftigDas Oberlandesgericht Köln erklärte mit Urteil vom 28. August 2026 auch eine Rentenfaktor-Klausel der Zurich Deutscher Herold für unwirksam, Aktenzeichen 20 UKl 2/24. Nach Angaben der klagenden Verbraucherzentrale NRW hatte das Unternehmen 2017 den Rentenfaktor in Tausenden Verträgen gesenkt. Betroffen sind fondsgebundene Riester- und Rentenversicherungen.
Zurich hatte sich darauf berufen, dass die eigenen Vertragsregelungen anders zu beurteilen seien als die Allianz-Klausel. Damit überzeugte das Unternehmen das Gericht nicht. Die Entscheidung zeigt, dass abweichende Formulierungen eine einseitige Kürzungsregelung nicht zwangsläufig retten.
Das Zurich-Urteil ist nach dem veröffentlichten Stand noch nicht rechtskräftig; die Revision wurde zugelassen. Die Verbraucherzentrale NRW empfehlen Betroffenen dennoch, mögliche Ansprüche bereits vorsorglich beim Versicherer anzumelden. Das ergibt sich aus ihrer Mitteilung zum Verfahren gegen Zurich.
Eine kleine Zahl entscheidetDer Rentenfaktor gibt an, wie viel monatliche Rente der Versicherer je 10.000 Euro des für die Verrentung angesetzten Kapitals zahlt. Ein Faktor von 30 bedeutet bei 100.000 Euro Kapital beispielsweise 300 Euro Monatsrente. Sinkt er auf 25, bleiben bei gleichem Kapital nur 250 Euro.
Der Unterschied beträgt 50 Euro im Monat und 600 Euro im Jahr. Die Kürzung kann deshalb dauerhaft spürbar sein, selbst wenn das angesparte Kapital unverändert bleibt. Wie diese Umrechnung funktioniert, beschreibt gegen-hartz.de auch im Beitrag „Rente: BGH stoppt Rentenfaktor-Trick“.
Diese Unterlagen sollten Versicherte jetzt vergleichenFür eine Prüfung gehören der ursprüngliche Versicherungsschein, die dazugehörigen Versicherungsbedingungen und spätere Änderungsmitteilungen zusammen. Wer bereits Leistungen erhält, benötigt zusätzlich die Berechnung zum Rentenbeginn und die bisherigen Zahlungsmitteilungen. Erst dieser Vergleich zeigt, welcher Faktor vereinbart wurde, ob er sank und welche Auszahlung daraus entstand.
Unterlage Darauf achten Was sich daraus klären lässt Versicherungsschein Rentenfaktor beziehungsweise Monatsrente je 10.000 Euro Kapital Welcher Ausgangswert wurde vereinbart? Versicherungsbedingungen Regelungen zur Senkung und zur späteren Anhebung Ist das Anpassungsrecht einseitig ausgestaltet? Nachträge und Informationsschreiben Neuer Faktor, Änderungsdatum und Begründung Wann und auf welcher Grundlage wurde gekürzt? Berechnung zum Rentenbeginn Verwendetes Kapital und tatsächlich angesetzter Faktor Wirkt sich die Absenkung auf die gezahlte Rente aus?Eine niedrigere unverbindliche Rentenprognose beweist für sich genommen noch keine unzulässige Kürzung des Rentenfaktors. Auch weniger Fondsguthaben oder veränderte Überschusserwartungen können die ausgewiesene Rentenerwartung senken. Verglichen werden müssen deshalb die konkreten Faktoren und ihre vertragliche Bedeutung.
Welche Vertragsklauseln besonders verdächtig sindAufmerksam werden sollten Versicherte, wenn der Anbieter wegen gestiegener Lebenserwartung oder gesunkener Kapitalerträge den Rentenfaktor herabsetzen darf. Zu prüfen ist dann, ob das Vertragswerk auch eine verbindliche Anpassung zugunsten der Versicherten vorsieht. Einzelne Schlagwörter reichen für die rechtliche Bewertung nicht aus.
In der vom OLG Köln beanstandeten Zurich-Regelung waren unter anderem eine Untergrenze und die Zustimmung eines unabhängigen Treuhänders vorgesehen. Dennoch hielt das Gericht die Klausel für unwirksam. Solche Sicherungen machen eine Regelung also nicht automatisch ausgewogen, wie das veröffentlichte Urteil des OLG Köln zeigt.
Wann eine Nachzahlung möglich istWer bereits eine private Rente erhält, kann bei einer unwirksamen Absenkung grundsätzlich eine Korrektur der Berechnung und die Zahlung fehlender Beträge verlangen. Dafür muss die beanstandete Kürzung tatsächlich zu einer niedrigeren Leistung geführt haben. Ob und in welcher Höhe ein durchsetzbarer Anspruch besteht, hängt vom jeweiligen Vertrag und möglichen Einwendungen ab.
Während der Ansparphase geht es dagegen zunächst darum, den richtigen Faktor für die spätere Verrentung zu sichern. Eine Nachzahlung für Rentenmonate, die noch gar nicht begonnen haben, ergibt sich daraus nicht. Ähnliche Klauseln finden sich nach Angaben der Verbraucherzentralen auch in manchen Basisrenten und Verträgen der betrieblichen Altersversorgung.
Den Versicherer konkret zur Korrektur auffordernEin Schreiben sollte die Vertragsnummer, den früheren und den abgesenkten Faktor sowie das Datum der Änderungsmitteilung nennen. Betroffene können die Rücknahme der Absenkung, eine nachvollziehbare Neuberechnung und bei laufendem Rentenbezug die Nachzahlung der Differenz verlangen.
Dafür bieten die Verbraucherzentralen einen Musterbrief zur Rentenfaktor-Kürzung an, der an den eigenen Vertrag angepasst werden sollte.
Bei einer Ablehnung hilft eine konkrete Begründung mehr als der pauschale Hinweis, das Urteil betreffe einen anderen Tarif. Der Versicherer sollte erläutern, welche Vertragsregelung er anwendet und weshalb er die Kürzung weiterhin für zulässig hält. Für eine anschließende Beratung sollten auch diese Antwort und der Nachweis der eigenen Forderung aufbewahrt werden.
Verjährung kann Nachforderungen begrenzenFür Zahlungsansprüche gilt regelmäßig die dreijährige Verjährungsfrist nach § 195 BGB. Sie beginnt grundsätzlich mit dem Jahresende, wenn der Anspruch entstanden ist und die weiteren Kenntnisvoraussetzungen des § 199 BGB erfüllt sind. Welche Frist für welche Rentenzahlung läuft und ob sie gehemmt wurde, muss im Einzelfall geprüft werden.
Wer auf den endgültigen Ausgang eines anderen Verfahrens wartet, sollte deshalb vorher die eigenen Fristen klären lassen. Kommt eine Beschwerde beim Versicherungsombudsmann in Betracht, kann dessen Verfahren zur außergerichtlichen Klärung beitragen. Die Verfahrensordnung sieht während des Verfahrens eine Hemmung der Verjährung der streitigen Ansprüche gegenüber dem Versicherer vor.
Praxisbeispiel: 1.800 Euro Unterschied in drei JahrenEin Beispiel: Petra erhält seit drei Jahren eine private Rente aus einem bei Rentenbeginn angesetzten Kapital von 100.000 Euro. Der Versicherer verwendet einen Faktor von 25, obwohl zuvor 30 vereinbart waren. In dieser vereinfachten Rechnung bekommt sie monatlich 250 statt 300 Euro.
Für 36 Monate ergibt das eine Differenz von 1.800 Euro; künftig wären es monatlich 50 Euro mehr. Kann Petra die Rücknahme der Kürzung durchsetzen, kommen eine entsprechend höhere Rente und eine Nachzahlung in Betracht. Ob die gesamten 1.800 Euro verlangt werden können, hängt insbesondere von der Vertragsprüfung und der Verjährung ab.
Vier Fragen und Antworten zur gekürzten privaten Rente Bekommen jetzt alle privat Rentenversicherten Geld zurück?Nein. Eine Nachzahlung setzt voraus, dass eine angreifbare Absenkung im konkreten Vertrag zu zu niedrigen Rentenzahlungen geführt hat. Ein Urteil gegen einen Versicherer begründet keine pauschale Zahlungspflicht für sämtliche Tarife.
Kann ich auch vor dem Rentenbeginn etwas unternehmen?Ja, auch während der Ansparphase kann eine bereits vorgenommene Senkung überprüft werden. Dann geht es um die Berechnungsgrundlage für die spätere Rente und noch nicht um ausgebliebene Monatszahlungen.
Ist das Urteil gegen Zurich bereits endgültig?Nein, nach dem am 21. September 2026 veröffentlichten Informationsstand ist das Urteil des OLG Köln noch nicht rechtskräftig. Eine vorsorgliche Anmeldung möglicher Ansprüche empfehlen die beteiligten Verbraucherschützer dennoch.
Was ist der erste sinnvolle Schritt?Vergleichen Sie den ursprünglichen Versicherungsschein mit den Änderungsmitteilungen und den aktuellen Berechnungen. Bei einer Absenkung sollten Sie die zugrunde gelegte Klausel prüfen und den Versicherer schriftlich zur Korrektur auffordern. Bei laufenden Rentenzahlungen sollten zugleich mögliche Verjährungsfristen geklärt werden.
Der Beitrag Rente gekürzt: Neue Urteile eröffnen jetzt Chancen auf Nachzahlungen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Bürgergeld: Kontoauszüge richtig schwärzen fürs Jobcenter – so gehts
Wer Leistungen beim Jobcenter beantragt, muss seine finanziellen Verhältnisse offenlegen – aber nicht jede Einzelheit seines Privatlebens. Kontoauszüge dürfen deshalb an bestimmten Stellen geschwärzt werden. Wer allerdings ganze Buchungszeilen verdeckt oder pauschal sämtliche Ausgabentexte unlesbar macht, kann die Prüfung seines Anspruchs erschweren.
Entscheidend ist, welche Informationen das Jobcenter tatsächlich benötigt. Eine Parteizugehörigkeit kann geschützt bleiben, eine Gutschrift darf dagegen nicht einfach verschwinden. Auch bei privaten Ausgaben muss der Zahlungsvorgang ausreichend nachvollziehbar sein.
Das Jobcenter darf Kontoauszüge verlangen – aber nicht grenzenlos Daten sammelnBei Anträgen und Weiterbewilligungen darf das Jobcenter grundsätzlich Kontoauszüge der vergangenen drei Monate anfordern. Ein längerer Zeitraum kann in begründeten Einzelfällen zulässig sein, etwa bei einer selbstständigen Tätigkeit. Das erläutert auch der Landesdatenschutzbeauftragte Niedersachsen in seinen Hinweisen zur Grundsicherung.
Die Mitwirkungspflicht ist jedoch kein Freibrief für beliebige Einblicke. Nach § 67a Absatz 1 SGB X dürfen Sozialdaten erhoben werden, wenn ihre Kenntnis für die gesetzliche Aufgabe erforderlich ist. Die Behörde muss also prüfen können, ob ein Leistungsanspruch besteht, darf aber keine private Lebensführung nach persönlichem Geschmack bewerten.
Diese Angaben müssen auf dem Kontoauszug sichtbar bleibenGeldeingänge dürfen nicht geschwärzt werden: Betrag, Herkunft und Buchungstext müssen für die Prüfung erkennbar bleiben. Das gilt auch dann, wenn Betroffene überzeugt sind, dass eine Zahlung nicht angerechnet werden darf. Offenlegen und Anrechnen sind zwei unterschiedliche Fragen.
Auch bei Ausgaben bleiben Betrag und Vorzeichen sichtbar. Buchungs- und Wertstellungsdatum, Anfangs- und Endbestand sowie die Angaben zur Zuordnung des Kontos, insbesondere Name und eigene IBAN, sollten vollständig lesbar bleiben. Ganze Zeilen oder Seiten zu entfernen ist keine zulässige Schwärzung einzelner privater Angaben.
Religion, Gesundheit und Parteizugehörigkeit gehen die Behörde nicht automatisch etwas anBesonders geschützt sind Angaben, die etwa Gesundheit, religiöse Überzeugungen, politische Ansichten, Gewerkschaftszugehörigkeit oder das Sexualleben erkennen lassen. Bei entsprechenden Ausgaben dürfen nicht erforderliche Details zum Empfänger und im Buchungstext unkenntlich gemacht werden. Eine Zahlung an eine bestimmte Partei muss deshalb nicht deren Namen offenbaren.
Die Art der Ausgabe soll dabei erkennbar bleiben: Der Begriff „Mitgliedsbeitrag“ kann lesbar bleiben, während der konkrete Organisationsname geschwärzt wird. So beschreiben es die Ausfüllhinweise der Bundesagentur für Arbeit unter Hinweis 19. Der Datenschutz schützt die sensible Information, ohne den Zahlungsvorgang zu verbergen.
Auch der Supermarktname darf geschwärzt werdenDas Schwärzungsrecht beschränkt sich nicht auf besonders sensible Daten. Die Bundesagentur nennt ausdrücklich den Namen eines Supermarkts als Beispiel für eine eindeutig nicht erforderliche Information, die geschwärzt werden darf. Die Ausgabe muss allerdings weiterhin als Einkauf erkennbar sein.
Die pauschale Empfehlung, bei fast allen Abbuchungen Empfänger und Verwendungszweck vollständig zu überdecken, geht deshalb zu weit. Entscheidend ist nicht allein das Minuszeichen vor dem Betrag. Entscheidend ist, ob durch die Schwärzung Informationen fehlen, die zur Prüfung von Einkommen, Vermögen oder Bedarf gebraucht werden.
Welche Schwärzungen möglich sindDie folgende Übersicht unterscheidet zwischen geschützten Einzelangaben und Informationen, die für die Leistungsprüfung benötigt werden. Auch ein Merkblatt des Hanse-Jobcenters Rostock betont, dass Beträge und Kontostände sichtbar bleiben müssen.
Angabe oder Buchung Was geschwärzt werden darf Was lesbar bleiben muss Gutschrift oder Überweisungseingang Keine Schwärzung der Einnahmenbuchung Betrag, Herkunft, Datum und Buchungstext Mitgliedsbeitrag an Partei oder Gewerkschaft Konkreter Organisationsname und nicht erforderliche sensible Details Betrag, Datum und erkennbarer Zahlungscharakter, etwa „Mitgliedsbeitrag“ Gewöhnlicher Einkauf Eindeutig nicht erforderliche Angaben, etwa der Supermarktname Betrag, Datum und Erkennbarkeit als Einkauf Miete oder Heizkosten Nur Angaben, die für den konkreten Nachweis nicht benötigt werden Die zur Prüfung der Unterkunfts- und Heizkosten notwendigen Zahlungsdaten Überweisung auf ein eigenes Spar- oder Zahlungskonto Keine Angaben verdecken, die zur Vermögensprüfung erforderlich sind Nachvollziehbarkeit des Geldflusses und Zuordnung zum eigenen Konto Kontostände und Buchungsbeträge Nicht schwärzen Salden, Beträge und Vorzeichen Bei Miete, Sparüberweisungen und PayPal kommt es auf den Zweck anMiet- und Heizkostenzahlungen können den anerkannten Bedarf belegen. Auch nachgewiesene Unterhaltszahlungen, bestimmte Versicherungsbeiträge oder betriebliche Ausgaben können die Leistungsberechnung beeinflussen. Wer solche Ausgaben geltend macht, darf die dafür erforderlichen Nachweise nicht durch Schwärzungen unbrauchbar machen.
Eine Überweisung auf das eigene Sparkonto ist ebenfalls kein beliebiger privater Einkauf. Das Geld bleibt grundsätzlich eigenes Vermögen, dessen Verbleib nachvollziehbar sein muss. Die Faustregel „Ausgaben sind Privatsache“ reicht hier nicht.
Auch „PayPal“ ist keine automatische Erlaubnis zum Schwärzen. Hinter einer Buchung können ein Einkauf, ein Geldtransfer oder eine Bewegung von Guthaben stehen; deshalb ist der tatsächliche Vorgang entscheidend. Wann das Jobcenter zusätzliche Nachweise verlangen kann, erläutert unser Beitrag zu PayPal-Kontoauszügen beim Jobcenter.
Das Jobcenter muss auf das Schwärzungsrecht hinweisenDas Sächsische Landessozialgericht hat mit Urteil vom 23. Dezember 2024, Aktenzeichen L 7 AS 535/21, die Grenzen der Mitwirkungsanforderungen hervorgehoben. Im entschiedenen Fall war die Versagung rechtswidrig, weil bei der Anforderung der Kontoauszüge der erforderliche Hinweis auf die Schwärzungsmöglichkeiten fehlte.
Gegen-Hartz hat die Entscheidung zur Hinweispflicht des Jobcenters ausführlich dargestellt.
Daraus folgt allerdings kein Recht, sämtliche Unterlagen zurückzuhalten. Die erforderlichen Nachweise zur Hilfebedürftigkeit bleiben geschuldet. Ein Behördenfehler ersetzt den Nachweis des Leistungsanspruchs nicht.
So werden Kontoauszüge richtig geschwärztBearbeiten Sie eine Kopie und bewahren Sie das Original unverändert auf. Prüfen Sie jede Ausgabenbuchung darauf, welche Einzelangaben geschützt werden können, und verdecken Sie nur diese Stellen. Der angeforderte Zeitraum muss vollständig dokumentiert bleiben.
Auf Papier sollten die verdeckten Angaben auch nach dem Kopieren oder Einscannen unlesbar sein. Bei PDF-Dateien genügt ein darübergelegtes schwarzes Rechteck nicht zuverlässig, weil der ursprüngliche Text darunter erhalten bleiben kann. Nutzen Sie eine echte Schwärzungsfunktion, wenden Sie die Schwärzungen endgültig an und kontrollieren Sie die gespeicherte Kopie.
Was tun, wenn das Jobcenter trotzdem alles ungeschwärzt verlangt?Bitten Sie schriftlich um eine Begründung, welche verdeckte Angabe für welche Prüfung benötigt wird. Reichen Sie die übrigen erforderlichen Nachweise fristgerecht ein und erläutern Sie die vorgenommenen Schwärzungen. So bleibt nachvollziehbar, dass Sie mitwirken und zugleich Ihre Datenschutzrechte wahrnehmen.
Eine reine Aufforderung zur Vorlage von Unterlagen ist regelmäßig nicht selbstständig mit Widerspruch anfechtbar; dafür ist die Abgrenzung nach § 56a SGG zu beachten. Gegen einen Versagungs- oder Entziehungsbescheid kommt dagegen Widerspruch in Betracht, grundsätzlich innerhalb eines Monats nach Bekanntgabe.
Wenn dadurch das Existenzminimum ungedeckt bleibt, kann zusätzlich gerichtlicher Eilrechtsschutz erforderlich sein.
Eine Leistungsversagung wegen fehlender Mitwirkung setzt nach § 66 SGB I unter anderem voraus, dass die Sachverhaltsaufklärung erheblich erschwert wird und Anspruchsvoraussetzungen nicht nachgewiesen sind. Hinzukommen müssen eine schriftliche Belehrung über die Folgen und eine angemessene Frist. Eine zulässige Schwärzung allein rechtfertigt keinen Leistungsentzug.
Kurzes Beispiel aus der PraxisEin fiktives Beispiel: Martina reicht ihre Kontoauszüge beim Jobcenter ein, auf denen eine Leistungszahlung, 650 Euro Miete und ein Parteimitgliedsbeitrag von 15 Euro stehen. Bei dem Mitgliedsbeitrag schwärzt sie den Parteinamen, lässt aber den Begriff „Mitgliedsbeitrag“, das Datum und die 15 Euro lesbar. Den Geldeingang und die für den Mietnachweis erforderlichen Angaben verdeckt sie nicht.
Zusätzlich hat Martina 100 Euro auf ihr eigenes Sparkonto überwiesen. Diese Buchung macht sie nicht als angeblich bedeutungslose Privatausgabe unkenntlich, sondern hält die Kontoverbindung und den Geldfluss nachvollziehbar. Damit schützt sie ihre politische Privatsphäre, ohne ihre Vermögensverhältnisse zu verschleiern.
Drei Fragen und Antworten zum Schwärzen von Kontoauszügen Darf ich eine Einnahme schwärzen, wenn sie nicht auf meine Leistungen angerechnet werden darf?Nein, die Einnahmenbuchung muss grundsätzlich nachvollziehbar bleiben. Ob tatsächlich anrechenbares Einkommen vorliegt, wird anschließend geprüft und lässt sich gegebenenfalls mit zusätzlichen Belegen erklären.
Darf ich bei einem Einkauf den Namen des Geschäfts verdecken?Ja, eindeutig nicht erforderliche Angaben wie der Supermarktname dürfen geschwärzt werden. Der Einkauf als solcher sowie Betrag und Datum müssen erkennbar bleiben.
Darf das Jobcenter wegen geschwärzter Kontoauszüge die Zahlung stoppen?Nicht allein wegen zulässiger Schwärzungen. Werden dagegen erforderliche Angaben verdeckt und kann der Anspruch deshalb nicht ausreichend geprüft werden, kommt eine Versagung oder Entziehung nur unter den gesetzlichen Voraussetzungen in Betracht.
Der Beitrag Bürgergeld: Kontoauszüge richtig schwärzen fürs Jobcenter – so gehts erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.