
Meinungsfreiheit ist nicht nur das Recht, zu Allem seinen Senf dazu zu geben wie an einer Würstelbude. Es ist das Recht, Behauptungen der Mächtigen in Frage zu stellen, Erklärungen und Fakten einzuklagen und Alternativen einzufordern. Das mag unbequem sein, lästig, nerven, bremsen. Aber es ist der Motor des Fortschritts. Ohne Nörgler, Zweifler und Besserwisser kein Fortschritt. Zweifel ist eine gesellschaftliche Produktivkraft. Seine Diffamierung durch angeblich alternativlose Politik ist Rückschritt in vormoderne Zeiten. Deutschland braucht wieder einen Grundkurs in Debatte und Wiederbelebung der Streitkultur.» (- Roland Tichy, Journalist und Publizist)
Sammlung von Newsfeeds
Krankenversicherung vom Jobcenter auch ohne Bürgergeld
Das Einkommen reicht knapp zum Leben, das Jobcenter zahlt nichts – und dann kommt die Beitragsrechnung der Krankenkasse. Was viele Betroffene nicht wissen: Entsteht erst durch die Kranken- und Pflegeversicherungsbeiträge ein finanzieller Bedarf nach dem Sozialgesetzbuch II, kann das Jobcenter trotzdem zur Zahlung verpflichtet sein.
Dafür gibt es einen Zuschuss, der auch ohne laufende Zahlungen für den Lebensunterhalt möglich ist. Die Aussage „Kein Geld vom Jobcenter, also auch keine Hilfe bei der Krankenversicherung“ greift deshalb zu kurz.
Eine Meldung beim Jobcenter allein reicht nichtWer lediglich beim Jobcenter gemeldet ist oder Unterstützung bei der Arbeitssuche erhält, ist dadurch noch nicht krankenversichert. Auch ein abgelehnter Antrag begründet für sich genommen keine Beitragsübernahme.
Beim regulären Bezug von Grundsicherungsgeld, das seit Juli 2026 das Bürgergeld ersetzt, übernimmt das Jobcenter für erwerbsfähige gesetzlich Versicherte grundsätzlich die Beiträge. Ohne diesen Bezug muss dagegen geprüft werden, wie der Versicherungsschutz besteht und wer die Beiträge trägt.
Die Ausnahme: Erst die Versicherungsbeiträge machen hilfebedürftig§ 26 Absatz 2 und Absatz 4 SGB II sehen einen Zuschuss vor, wenn Menschen allein durch die Zahlung ihrer Kranken- oder Pflegeversicherungsbeiträge hilfebedürftig würden. Die Regelung erfasst unter den gesetzlichen Voraussetzungen sowohl gesetzlich als auch privat Versicherte.
Das Einkommen deckt in solchen Fällen zunächst den vom Jobcenter anerkannten Lebensunterhalt einschließlich Unterkunft und Heizung. Nach Bezahlung der Versicherungsbeiträge würde jedoch weniger übrig bleiben, als dieser Bedarf beträgt.
„Ohne Leistungsbezug“ ist deshalb nur eine verkürzte Beschreibung: Es fließt kein laufendes Geld für den Lebensunterhalt, der Versicherungszuschuss selbst ist aber eine Sozialleistung. Einen allgemeinen Anspruch auf kostenlose Krankenversicherung für alle Menschen ohne Jobcenter-Zahlungen gibt es nicht.
Wie viel das Jobcenter übernehmen mussBezahlt wird grundsätzlich der Betrag, der fehlt, um Hilfebedürftigkeit zu vermeiden. Liegt das anrechenbare Einkommen vor Berücksichtigung der Versicherungsbeiträge nur wenig über dem Bedarf, kann ein erheblicher Teil der Beiträge übernommen werden.
Entscheidend ist nicht einfach das Netto auf dem Konto, sondern das nach den Regeln des SGB II bereinigte Einkommen. Freibeträge und zulässige Abzüge müssen deshalb korrekt berücksichtigt werden, ohne Versicherungsbeiträge doppelt abzuziehen.
Ausgangslage Was daraus folgt Das Einkommen deckt Lebensunterhalt und Versicherungsbeiträge. Ein Zuschuss zur Vermeidung von Hilfebedürftigkeit scheidet aus. Das Einkommen deckt den Lebensunterhalt, reicht aber nicht vollständig für die Beiträge. Ein Zuschuss für die verbleibende Lücke kommt in Betracht. Schon ohne die Beiträge reicht das Einkommen nicht für den anerkannten Lebensunterhalt. Ein regulärer Anspruch auf Leistungen zur Sicherung des Lebensunterhalts ist zu prüfen. Eine beitragsfreie Familienversicherung ist möglich. Diese Absicherung ist bei der Prüfung des Zuschusses vorrangig.Auch bei diesem Zuschuss prüft das Jobcenter die persönlichen und wirtschaftlichen Voraussetzungen. Einsetzbares Vermögen oder ein gesetzlicher Leistungsausschluss können einem Anspruch entgegenstehen.
Die besondere Falle für unverheiratete PaareBesonders deutlich wird das Problem bei Paaren, die eine Bedarfsgemeinschaft bilden, aber nicht verheiratet sind. Das Einkommen des berufstätigen Partners kann den Anspruch auf laufende Unterstützung entfallen lassen, während der andere Partner eigene Krankenversicherungsbeiträge zahlen muss.
Eine kostenlose Familienversicherung über den Partner entsteht durch das Zusammenleben nicht. Sie kommt zwischen Partnern grundsätzlich bei einer Ehe oder eingetragenen Lebenspartnerschaft und unter weiteren Voraussetzungen in Betracht.
Wer wegen des Partnereinkommens einen ablehnenden Bescheid erhält, sollte deshalb prüfen lassen, ob die eigenen Versicherungsbeiträge vollständig berücksichtigt wurden. Ebenso wichtig ist die Frage, ob tatsächlich eine Bedarfsgemeinschaft im Sinne des SGB II besteht.
Ein Minijob löst das Versicherungsproblem nichtEin Minijob allein verschafft keinen eigenen Krankenversicherungsschutz. Auch der pauschale Krankenversicherungsbeitrag des Arbeitgebers ändert daran nichts.
Die Absicherung muss deshalb anderweitig bestehen, beispielsweise durch eine Familienversicherung oder eine eigene Mitgliedschaft. Wer die Beiträge selbst tragen muss, kann bei entsprechend knappen finanziellen Verhältnissen den Zuschuss prüfen lassen.
Bei privater Krankenversicherung gelten GrenzenPrivat Versicherte können ebenfalls einen Zuschuss erhalten, allerdings nicht unbegrenzt für jeden Tarif. Für die Krankenversicherung ist die Unterstützung auf den nach den gesetzlichen Regeln halbierten Beitrag im Basistarif begrenzt; bei der privaten Pflegeversicherung gilt eine eigene Obergrenze.
Reicht bereits die Halbierung des Basistarifbeitrags aus, um Hilfebedürftigkeit zu vermeiden, wird kein zusätzlicher Zuschuss gezahlt. Das Jobcenter kann dann die entsprechende Hilfebedürftigkeit bescheinigen, damit der Versicherer den Basistarifbeitrag reduziert.
So wird der Zuschuss beantragtDie Bundesagentur für Arbeit sieht dafür den Antrag auf Grundsicherungsgeld zusammen mit der Anlage SV vor. Betroffene sollten ausdrücklich um Prüfung eines Zuschusses zur Vermeidung von Hilfebedürftigkeit nach § 26 Absatz 2 und Absatz 4 SGB II bitten.
Benötigt werden insbesondere die aktuellen Beitragsnachweise sowie Angaben und Nachweise zu Einkommen, Vermögen und Wohnkosten. Bei einer privaten Versicherung ist zusätzlich die Bescheinigung über den individuellen Basistarifbeitrag wichtig.
Nach dem Merkblatt der Bundesagentur für Arbeit zum Zuschuss wird dieser in der Regel ab dem Ersten des Antragsmonats gewährt. Wer die Prüfung aufschiebt, riskiert deshalb, Unterstützung für frühere Monate zu verlieren.
Eine Besonderheit betrifft die Auszahlung: Bei gesetzlich Versicherten wird dieser Zuschuss zur Vermeidung von Hilfebedürftigkeit an die versicherte Person ausgezahlt. Sie muss die Beiträge anschließend selbst an die Kasse entrichten, während Zuschüsse zur privaten Versicherung direkt an das Versicherungsunternehmen gehen.
Eine Ablehnung beendet die Krankenversicherung nicht automatischFällt die bisherige Versicherungspflicht weg, setzt sich die gesetzliche Mitgliedschaft häufig als freiwillige Versicherung fort, sofern keine andere Absicherung greift. Das verhindert zwar eine Versicherungslücke, kann aber eigene Beitragspflichten auslösen.
Betroffene sollten deshalb mit der Krankenkasse den Versicherungsstatus und die Beitragshöhe klären, statt auf eine automatische Lösung durch das Jobcenter zu vertrauen. Andernfalls können Beitragsrückstände entstehen, obwohl kein Geld für die Beiträge eingeplant war.
Lehnt das Jobcenter einen Zuschuss ab, obwohl erst die Versicherungsbeiträge zur finanziellen Unterdeckung führen, sollte die Berechnung geprüft werden. Gegen einen ablehnenden Bescheid ist grundsätzlich innerhalb eines Monats nach Bekanntgabe ein Widerspruch gegen den Jobcenter-Bescheid möglich.
Beispiel aus der Praxis: 170 Euro Zuschuss trotz gedecktem LebensunterhaltEin vereinfachtes, fiktives Beispiel: Für eine Bedarfsgemeinschaft erkennt das Jobcenter monatlich 1.700 Euro Bedarf an, dem 1.850 Euro bereinigtes Einkommen gegenüberstehen. In diesem Einkommen sind alle sonstigen Abzüge bereits berücksichtigt, die selbst zu zahlenden Kranken- und Pflegeversicherungsbeiträge von zusammen 320 Euro jedoch noch nicht.
Vor den Beiträgen bleiben 150 Euro über dem Bedarf, nach ihrer Zahlung fehlen 170 Euro. Sind die weiteren Voraussetzungen erfüllt und die Beiträge in dieser Höhe berücksichtigungsfähig, beträgt der Zuschuss 170 Euro; die übrigen 150 Euro trägt die Bedarfsgemeinschaft selbst.
Fragen und Antworten zur Krankenversicherung ohne laufende Jobcenter-Zahlungen Zahlt das Jobcenter meine Krankenversicherung, wenn ich dort nur gemeldet bin?Nein, die Meldung allein reicht nicht aus. Erforderlich ist ein entsprechender Leistungsanspruch, beispielsweise auf den Beitragszuschuss nach § 26 SGB II.
Kann ich einen Zuschuss bekommen, obwohl das Einkommen meines Partners für unseren Lebensunterhalt reicht?Ja, wenn erst die zusätzlich zu zahlenden Kranken- und Pflegeversicherungsbeiträge Hilfebedürftigkeit auslösen und die weiteren Voraussetzungen erfüllt sind. Gerade bei unverheirateten Paaren ist diese Prüfung wichtig, weil eine Familienversicherung über den Partner durch das Zusammenleben nicht entsteht.
Übernimmt das Jobcenter dann den gesamten Versicherungsbeitrag?Nicht automatisch, denn übernommen wird nur die zur Vermeidung von Hilfebedürftigkeit notwendige Lücke. Ein Einkommensüberschuss muss eingesetzt werden, und bei privaten Versicherungen gelten zusätzlich gesetzliche Begrenzungen.
Der Beitrag Krankenversicherung vom Jobcenter auch ohne Bürgergeld erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Witwenrente gekürzt wegen Rente: Vorsicht vor altem Urteil, es wurde aufgehoben
Eine Unfallrente darf nicht auf die Witwenrente angerechnet werden: Diese Aussage klingt nach einer guten Nachricht für Hinterbliebene. Wer sie auf das Urteil des Landessozialgerichts Baden-Württemberg vom 25. Januar 2011 stützt, verschweigt allerdings den entscheidenden Ausgang des Verfahrens.
Das Bundessozialgericht hat diese Entscheidung nämlich aufgehoben. Eine eigene Verletztenrente aus der gesetzlichen Unfallversicherung kann die Hinterbliebenenrente deshalb durchaus verringern – allerdings bleibt ein gesetzlich geschützter Teil unberücksichtigt.
Das Urteil von 2011 hielt der Revision nicht standIm Verfahren L 9 R 153/09 hatte das Landessozialgericht Baden-Württemberg einem Witwer recht gegeben, dessen Verletztenrente bei der Berechnung seiner großen Witwerrente berücksichtigt worden war.
Das Gericht leitete aus den damaligen Vorschriften über steuerfreie Einnahmen ab, dass die Unfallrente nicht anzurechnen sei.
Diese Auslegung verwarf das Bundessozialgericht im anschließenden Revisionsverfahren B 13 R 15/11 R. Es stellte klar, dass die Verletztenrente auch nach dem seit 2002 geltenden Recht als Erwerbsersatzeinkommen auf die Witwerrente anzurechnen war.
Im Urteilstenor heißt es ausdrücklich: „Auf die Revision der Beklagten wird das Urteil des Landessozialgerichts Baden-Württemberg vom 25. Januar 2011 aufgehoben.“ Nachzulesen ist die Entscheidung im Rechtsportal der Deutschen Rentenversicherung.
Ein echtes Urteil kann trotzdem eine falsche Hoffnung weckenDas Problem liegt nicht darin, dass die Entscheidung von 2011 erfunden wäre. Irreführend wird eine Darstellung, wenn sie deren Ergebnis als weiterhin geltende Rechtslage präsentiert und die Aufhebung durch das höhere Gericht auslässt.
Für Betroffene ist dieser Unterschied aber erheblich. Aus dem aufgehobenen Urteil lässt sich kein Anspruch darauf ableiten, die eigene gesetzliche Unfallrente vollständig aus der Einkommensanrechnung herauszunehmen. Ein Widerspruch, der allein auf diese Entscheidung verweist, geht deshalb an der geltenden Rechtslage vorbei.
Warum die Unfallrente überhaupt berücksichtigt wirdDie Verletztenrente der gesetzlichen Unfallversicherung gleicht auch wirtschaftliche Folgen eines Arbeitsunfalls oder einer Berufskrankheit aus. Das Gesetz behandelt einen Teil dieser Leistung deshalb als Einkommen, das Erwerbseinkommen ersetzt.
Die heutige Vorschrift ist ausdrücklich: § 18a Absatz 3 Satz 1 Nummer 4 SGB IV zählt die Verletztenrente zum Erwerbsersatzeinkommen, soweit sie die dort genannten geschützten Beträge übersteigt.
Die folgenden Erläuterungen betreffen diese eigene gesetzliche Verletztenrente bei privaten Unfallleistungen oder einer Hinterbliebenenrente aus der Unfallversicherung müssen die jeweils einschlägigen Vorschriften gesondert geprüft werden.
Welcher Teil der Verletztenrente geschützt bleibtDie Rentenversicherung darf nicht einfach die vollständige Verletztenrente als anrechenbares Einkommen behandeln. Ausgenommen bleibt ein gesetzlich bestimmter Betrag, der verletzungsbedingte Mehraufwendungen und immaterielle Schäden ausgleichen soll.
Ältere Urteile beschreiben diesen Schutz noch anhand eines Betrags, der der Grundrente nach dem Bundesversorgungsgesetz entspricht. Für heutige Berechnungszeiträume verweist das Gesetz auf § 93 Absatz 2 Nummer 2 Buchstabe a in Verbindung mit den Absätzen 2a und 2b SGB VI.
Die Höhe hängt insbesondere von der Minderung der Erwerbsfähigkeit und dem aktuellen Rentenwert ab. Bei einer Minderung der Erwerbsfähigkeit von mindestens 50 Prozent kommt ab dem gesetzlich bestimmten Zeitpunkt rund um den 65. Geburtstag eine Erhöhung hinzu.
Was das Bundessozialgericht 2025 entschieden hatAm 27. März 2025 befasste sich das Bundessozialgericht erneut mit der Anrechnung einer Verletztenrente auf eine große Witwerrente. Im Verfahren B 5 R 11/23 R ging es um die Berechnungsgrundlage für den pauschalen Abzug wegen Krankenversicherungsbeiträgen.
Der Kläger wollte erreichen, dass dieser Abzug von der vollständigen Verletztenrente berechnet wird. Das Gericht bestätigte dagegen die Berechnung aus dem Betrag, der nach Abzug des geschützten Anteils verbleibt.
Das Urteil schafft damit keine vollständige Befreiung der Unfallrente von der Einkommensanrechnung. Es bestätigt vielmehr, dass zuerst der geschützte Anteil herausgerechnet und anschließend der einschlägige Pauschalabzug auf den verbleibenden Teil angewendet wird. Die Entscheidung ist unter B 5 R 11/23 R im Volltext dokumentiert.
Der Pauschalabzug gilt nicht automatisch für jedenNach § 18b Absatz 5 Satz 2 SGB IV kommt bei der Verletztenrente ein zusätzlicher Abzug von zehn Prozent in Betracht, soweit Beiträge zur sonstigen Sozialversicherung oder zu einem Krankenversicherungsunternehmen gezahlt werden. Ob diese Voraussetzung erfüllt ist, muss im jeweiligen Fall geprüft werden.
Wer den Abzug beanspruchen kann, erhält ihn nach der Entscheidung von 2025 auf den bereits um den geschützten Anteil verminderten Betrag. Tatsächlich gezahlte Beiträge und der gesetzliche Pauschalabzug dürfen dabei nicht gleichgesetzt werden.
Zwei Schutzbeträge, die nicht verwechselt werden dürfenDer geschützte Anteil innerhalb der Verletztenrente ist etwas anderes als der allgemeine Einkommensfreibetrag bei der Witwen- oder Witwerrente.
Erst nachdem die einzelnen Einkünfte nach den gesetzlichen Regeln berechnet und zusammengerechnet wurden, wird dieser allgemeine Freibetrag berücksichtigt.
Berechnungsschritt Was geschieht? Geschützter Anteil der Verletztenrente Der gesetzliche Ausgleich für Mehraufwendungen und immaterielle Schäden bleibt unberücksichtigt. Pauschalabzug Soweit die Voraussetzungen erfüllt sind, wird der verbleibende Teil der Verletztenrente zusätzlich vermindert. Zusammenrechnung Der errechnete Betrag wird mit weiteren anrechenbaren Einkünften zusammengeführt. Allgemeiner Einkommensfreibetrag Nur das darüber liegende anrechenbare Einkommen kann die Hinterbliebenenrente mindern. Kürzung der Hinterbliebenenrente Grundsätzlich werden 40 Prozent des übersteigenden Betrags angerechnet.Eine Unfallrente führt deshalb nicht zwangsläufig zu einer niedrigeren Auszahlung der Witwenrente. Bleibt das gesamte anrechenbare Einkommen innerhalb des persönlichen Freibetrags, entsteht daraus keine Kürzung.
Wie sich Freibetrag und pauschaliertes Einkommen unterscheiden, erläutert Gegen-Hartz im Beitrag „Neuer Freibetrag bei der Witwenrente seit 1. Juli – die DRV sorgt allerdings für Verwirrung“.
Welche Folgen ein höheres eigenes Einkommen haben kann, zeigt außerdem der Artikel „Witwenrente auf null gekürzt“.
Ein Widerspruch sollte sich auf konkrete Fehler stützenDass eine Verletztenrente grundsätzlich berücksichtigt werden darf, macht nicht jede Berechnung richtig. Fehler können beim geschützten Anteil, beim Pauschalabzug, bei den angesetzten Einkünften oder beim persönlichen Freibetrag entstehen.
Betroffene sollten deshalb die Berechnungsanlagen ihres Rentenbescheids prüfen und bei Unklarheiten eine nachvollziehbare Erläuterung verlangen.
Gegen einen Bescheid kann bei ordnungsgemäßer Rechtsbehelfsbelehrung und Bekanntgabe im Inland grundsätzlich innerhalb eines Monats Widerspruch eingelegt werden.
Auch Rückforderungen verlangen eine eigene Prüfung, weil neben der Einkommensberechnung die Voraussetzungen für die Aufhebung früherer Bescheide zu beachten sind.
Dazu passt der Gegen-Hartz-Beitrag „Witwenrente: Neues Urteil schützt Rentner vor Rückzahlungsforderungen der Rentenversicherung“.
Beispiel aus der Praxis: Nicht die ganzen 700 Euro zählenEine Witwe erhält monatlich 700 Euro Verletztenrente; für dieses vereinfachte Rechenbeispiel wird ein bereits korrekt ermittelter geschützter Anteil von 150 Euro angenommen. Damit verbleiben zunächst 550 Euro, die bei einem zulässigen Zehn-Prozent-Pauschalabzug auf 495 Euro sinken.
Diese 495 Euro werden mit ihren weiteren anrechenbaren Einkünften zusammengerechnet. Übersteigt die Summe den persönlichen Einkommensfreibetrag beispielsweise um 200 Euro, wird die Witwenrente grundsätzlich um 80 Euro gekürzt.
Weder werden also die vollständigen 700 Euro abgezogen, noch bleibt die Unfallrente vollständig außen vor. Genau diese Unterscheidung geht verloren, wenn das aufgehobene Urteil von 2011 ohne seinen späteren Verfahrensausgang verbreitet wird.
Sechs Fragen und Antworten Darf eine gesetzliche Unfallrente die Witwenrente verringern?Ja, eine eigene Verletztenrente aus der gesetzlichen Unfallversicherung wird grundsätzlich als Erwerbsersatzeinkommen berücksichtigt. Eine Kürzung entsteht aber erst, wenn das gesamte anrechenbare Einkommen den persönlichen Freibetrag übersteigt.
Kann ich mich auf das Urteil L 9 R 153/09 von 2011 berufen?Aus dieser Entscheidung lässt sich keine vollständige Anrechnungsfreiheit ableiten. Das Bundessozialgericht hat sie am 17. April 2012 im Verfahren B 13 R 15/11 R aufgehoben.
Welcher Teil meiner Verletztenrente bleibt geschützt?Geschützt bleibt der gesetzlich bestimmte Ausgleich für verletzungsbedingte Mehraufwendungen und immaterielle Schäden. Seine Höhe richtet sich insbesondere nach der Minderung der Erwerbsfähigkeit, dem aktuellen Rentenwert und gegebenenfalls einer altersabhängigen Erhöhung.
Was bedeutet das Urteil B 5 R 11/23 R von 2025?Es bestätigt, dass der einschlägige pauschale Krankenversicherungsabzug aus dem bereits um den geschützten Anteil verminderten Betrag berechnet wird. Der Abzug wird somit nicht auf die vollständige Verletztenrente angewendet.
Wird im Sterbevierteljahr eigenes Einkommen angerechnet?Im sogenannten Sterbevierteljahr wird eigenes Einkommen grundsätzlich nicht auf die Witwen- oder Witwerrente angerechnet. Die spätere Auszahlung kann deshalb niedriger ausfallen als in den ersten Monaten.
Wann kann ein Widerspruch sinnvoll sein?Ein Widerspruch kann sinnvoll sein, wenn etwa der geschützte Anteil fehlt oder Einkommen und Abzüge falsch berechnet wurden. Das aufgehobene Urteil von 2011 allein liefert dagegen keine tragfähige Begründung für eine vollständige Freistellung der Verletztenrente.
Der Beitrag Witwenrente gekürzt wegen Rente: Vorsicht vor altem Urteil, es wurde aufgehoben erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
„Unplausible“ Klimaprognosen des Met Office schüren weiterhin unbegründete Ängste,…
Chris Morrison, THE DAILY SCEPTIC
Fünf Monate, nachdem der Weltklimarat (IPCC) das berüchtigte Computerszenario RCP8.5 als „unplausibel“ eingestuft hat, das für den Großteil der Mainstream-Klimakatastrophenberichte der letzten 15 Jahre verantwortlich war – welche Neuigkeiten kann ich Ihnen nun zum Bericht „UK Climate Projection 2018“ (UKCP18) des Met Office überbringen, dessen Vorhersagen auf diesem inzwischen verworfenen Modellierungsunsinn basierten? Gute Nachrichten: Das Met Office hat UKCP18 umgehend zurückgezogen und sich ausführlich für den gesamten verursachten Schaden entschuldigt. Alles – vom beeinträchtigten A-Level-Lehrplan für Geographie bis hin zu zahlreichen „Net Zero“-Vorschriften und -Regelungen, die sich auf dessen Behauptungen stützten – wurde bis zu künftigen Änderungen zurückgezogen. Entschuldigung, ich muss wohl für einen Moment eingenickt sein und angefangen haben zu träumen. Natürlich wurde der Bericht nicht zurückgezogen; natürlich gab es keine Entschuldigung, und natürlich treibt UKCP18 weiterhin seine alten Spielchen.
Am 23. Juni veröffentlichte das Met Office eine Wetterprognose für das Jahr 2055, aus der hervorgeht, dass die Sommertemperaturen in England nach einem „plausiblen“ Computermodellszenario 45 °C erreichen könnten, wobei an neun aufeinanderfolgenden Tagen irgendwo im Land 40 °C gemessen würden. Keine schlechte Entwicklung in 30 Jahren, wenn man bedenkt, dass der britische Temperatur-„Rekord“ von 40,3 °C, gemessen am 19. Juli 2022 auf der Landebahn der RAF Coningsby, in seiner Glaubwürdigkeit etwas angezweifelt wurde, weil zu diesem Zeitpunkt Typhoon-Jets versuchten zu landen. Bei dem behaupteten Rekord handelte es sich um einen 60-sekündigen Temperaturanstieg um 0,6 °C; im Fünf-Minuten-Durchschnitt – der von der Weltorganisation für Meteorologie empfohlen wird, um „Rauschen“ zu reduzieren – fiel die Temperatur jedoch unter die magische, schlagzeilenträchtige 40 °C-Marke.
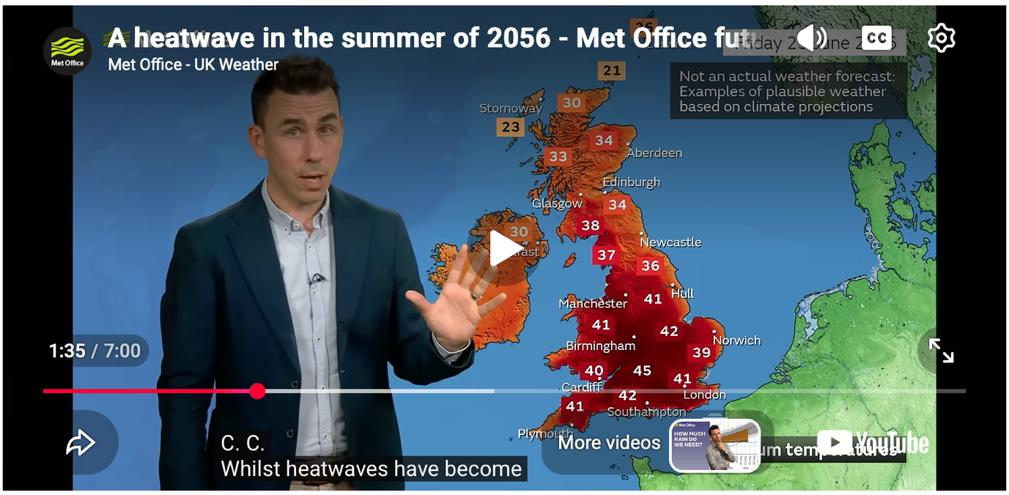
Das Met Office gab nicht konkret an, welches „plausible“ Szenario es verwendet hatte, doch die Zahlen waren bemerkenswert ähnlich – ja sogar etwas höher – als die Angaben in UKCP18, wonach die Sommertemperaturen bis 2070 um 5,1 °C steigen könnten. Darüber hinaus bemerkte der Chefwissenschaftler Professor Stephen Belcher, der die Darstellung als „wissenschaftlich plausibel“ bezeichnete: „Anhand von Daten aus den Prognosen des Met Office können wir einen Einblick gewinnen, wie ein Ereignis wie der Sommer 1976 in den 2050er Jahren aussehen würde. Es ist eine erschreckende Erkenntnis, zu sehen, dass die Höchsttemperatur 45 °C erreicht.“
Die Formulierung „erfundene Höchsttemperatur“ wäre zutreffender gewesen, doch eine solch vernünftige wissenschaftliche Einschränkung nahm Belcher nicht vor, der öffentlich erklärt hat, dass „Net Zero“ das Klima „stabilisieren“ werde.
Weniger wohlwollende Beobachter könnten vermuten, dass das Met Office in seinem unerbittlichen politischen Bestreben, die Klimapsychose in der breiten Bevölkerung anzuheizen und die „Netto-Null“-Fantasie zu fördern, mit unglaubwürdigen Vorhersagen während eines herrlichen Sommers (auch wenn dieser für diejenigen, die nicht in den Genuss einer Klimaanlage kamen, zeitweise etwas unangenehm war) klimabezogene Panikmache geschürt hat.
Werfen Sie nun einen Blick auf diesen Haufen Panik schürenden Unsinns, der im vergangenen Juni von Comic Cuts – oder wie es manchmal genannt wird: dem Guardian – veröffentlicht worden ist:
Der Artikel im „Guardian“ stützte sich auf einen Bericht des British Geological Survey (BGS), der Stadtplanern, Bauträgern und Finanzunternehmen dabei helfen soll, künftige Klimarisiken einzuschätzen. Die Karten von UK werden anhand geologischer Informationen und der hochauflösendsten Klimawandeldaten des UK Centre for Ecology and Hydrology erstellt, „die aus den UKCP18-Klimaprognosen des Met Office abgeleitet sind und auf diesen aufbauen“. Der BGS stellte fest, dass bis 2070 unter dem Hochemissionsszenario RCP8.5 über vier Millionen Haushalte von Bodensenkungen betroffen sein könnten. Dieser Pfad war der einzige, der vom Met Office in UKCP18 verwendet wurde, und seine Ergebnisse sind im Bericht fett hervorgehoben. Aus Gründen der Rechenkosten wurden andere Szenarien mit geringeren Emissionen angeblich statistisch aus RCP8.5 abgeleitet.
Oh je, die BGS hat im Juni alarmierende Schlussfolgerungen zur Bodensenkung veröffentlicht und sich dabei auf abwegige Prognosen des Met Office gestützt, die seit dem „Implausible Day“ im April die wissenschaftliche Welt in Aufruhr versetzt hatten. Hatte denn niemand es für nötig gehalten, die BGS zu warnen, bevor sie ihren geologischen Unsinn veröffentlichte? War „Comic Cuts“ nicht bewusst, dass ihre Geschichte über Hausfundamente, die unter die Erde gezogen werden, nichts als klima-katastrophistischer Unsinn war? Dennoch müssen wir dem Guardian in dieser schwierigen Zeit Mitgefühl und Verständnis entgegenbringen. Die grönländische Eiskappe befindet sich in diesem Jahr im Netto-Gleichgewicht, sodass die Zeitung ihre regelmäßige und stets beliebte „Londoner Häuser im Wasser versunken“-Nummer nicht bringen kann.
Bodensenkungen waren im Großraum London schon immer ein Problem, weil dort alte Backsteingebäude auf schwerem Lehmboden stehen, der sich bei Schwankungen des Wasserstands ausdehnt und zusammenzieht. Der BGS soll künftig Leitlinien vorgeben, um dieses Problem einzudämmen. Es wäre vielleicht besser, wenn sie in Zukunft realistische Prognosen auf der Grundlage gesammelter Erkenntnisse und Beobachtungen erstellen würde, anstatt mit unhaltbaren, computergestützten Klimaspekulationen Ängste zu schüren.
Chris Morrison is the Daily Sceptic’s Environment Editor. Follow him on X.
Übersetzt von Christian Freuer für das EIKE
Der Beitrag „Unplausible“ Klimaprognosen des Met Office schüren weiterhin unbegründete Ängste,… erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
Grad der Behinderung von 50 auf 30 herabgesetzt: Ist jetzt sofort alles weg?
Ein Brief vom Versorgungsamt kann die Lebensplanung erschüttern: Der Grad der Behinderung sinkt von 50 auf 30, die Anerkennung als schwerbehinderter Mensch soll entfallen. Wer auf besonderen Kündigungsschutz, Zusatzurlaub oder einen früheren Rentenbeginn angewiesen ist, sieht plötzlich seine Absicherung bedroht.
Doch der Bescheid bedeutet nicht, dass diese Rechte am nächsten Morgen verschwunden sind. Das Gesetz schützt Betroffene während eines zulässigen Rechtsbehelfsverfahrens und sieht bei einer Herabsetzung unter 50 zusätzlich eine Übergangsfrist vor.
Dr. Utz Anhalt: Schwerbehinderung aberkannt – so bleibt der Behindertenausweis aber weiter gültig Bescheid, Schwerbehindertenstatus und Ausweis sind verschiedene DingeDer Bescheid enthält die behördliche Feststellung des GdB; die Schwerbehinderteneigenschaft setzt grundsätzlich einen GdB von mindestens 50 voraus. Der Schwerbehindertenausweis dient dazu, diese Eigenschaft und gegebenenfalls weitere gesundheitliche Merkmale nachzuweisen.
Deshalb entscheidet weder das aufgedruckte Ablaufdatum allein über sämtliche Rechte noch beseitigt ein neuer Bescheid sofort jeden Schutz. Nach § 152 Absatz 5 SGB IX wird der Ausweis eingezogen, sobald der gesetzliche Schutz schwerbehinderter Menschen erloschen ist.
Erste Schutzstufe: Widerspruch und Klage können die Herabsetzung aufhaltenGegen einen Herabsetzungsbescheid können Betroffene Widerspruch einlegen und nach einer Ablehnung grundsätzlich vor dem Sozialgericht klagen. Bei der Anfechtung einer GdB-Herabsetzung haben diese Rechtsbehelfe im Regelfall aufschiebende Wirkung nach § 86a SGG.
Die Behörde darf die angegriffene Herabsetzung dann zunächst nicht vollziehen; die bisherige Rechtsposition bleibt vorläufig geschützt. Ein Widerspruch garantiert allerdings keinen dauerhaften GdB von 50, denn darüber entscheiden die tatsächlichen Beeinträchtigungen und die rechtlichen Bewertungsregeln.
Hat die Behörde ausnahmsweise die sofortige Vollziehung angeordnet, muss auch diese Anordnung geprüft werden. Dann kann zusätzlich gerichtlicher Eilrechtsschutz erforderlich sein.
Zweite Schutzstufe: Drei Kalendermonate nach der UnanfechtbarkeitBleibt es endgültig bei einem GdB unter 50, endet der besondere Schutz trotzdem nicht sofort. § 199 Absatz 1 SGB IX lässt die besonderen Regelungen bis zum Ende des dritten Kalendermonats nach Eintritt der Unanfechtbarkeit weitergelten.
Unanfechtbar wird der Bescheid beispielsweise, wenn die Widerspruchsfrist ungenutzt verstreicht oder das Rechtsbehelfsverfahren endgültig abgeschlossen ist. Der Monat, in dem dies geschieht, zählt bei den drei folgenden Kalendermonaten nicht mit.
Tritt die Unanfechtbarkeit etwa am 15. Oktober ein, läuft die Schutzfrist bis zum 31. Januar des Folgejahres. Es geht also weder um pauschal 90 Tage noch um drei Monate ab dem Datum des ersten Behördenbriefs.
Diese Frist besteht auch dann, wenn Betroffene keinen Widerspruch einlegen. Weitere Erläuterungen enthält unser Beitrag zur Schutzregel nach einer Herabsetzung des GdB.
Für den Widerspruch gilt ein Monat – nicht vier WochenWer die Herabsetzung für falsch hält, sollte die Rechtsbehelfsbelehrung sofort prüfen. Bei ordnungsgemäßer Belehrung beträgt die Widerspruchsfrist im Inland nach § 84 SGG grundsätzlich einen Monat nach Bekanntgabe des Bescheids.
Ein Monat ist nicht dasselbe wie vier Wochen, und das Ausstellungsdatum des Bescheids ist nicht automatisch der Fristbeginn. Für die Fristwahrung zählt der rechtzeitige Eingang des Widerspruchs, nicht der Tag, an dem der Brief abgeschickt wird.
Eine ausführliche medizinische Begründung muss dafür noch nicht fertig sein. Betroffene können zunächst eindeutig Widerspruch gegen den bezeichneten Bescheid einlegen und ankündigen, die Begründung nach Akteneinsicht nachzureichen.
Ein unterschriebener Brief oder die Erklärung zur Niederschrift bei der Behörde sind mögliche Wege; elektronisch müssen die gesetzlichen Formvorgaben eingehalten werden. Eine einfache E-Mail genügt dafür grundsätzlich nicht.
Wird der Widerspruch zurückgewiesen, beginnt mit der Bekanntgabe des Widerspruchsbescheids grundsätzlich eine neue Monatsfrist für die Klage. Wer weiter gegen die Herabsetzung vorgehen will, muss deshalb auch auf diesen zweiten Bescheid reagieren.
Die Akte zeigt, worauf die Herabsetzung beruhtMit der Akteneinsicht nach § 25 SGB X lässt sich prüfen, welche Befunde und ärztlichen Stellungnahmen die Behörde verwendet hat. Besonders wichtig ist, ob die Unterlagen aktuell sind und die fortbestehenden Einschränkungen vollständig beschreiben.
Ein Befund sollte nicht nur Diagnosen nennen, sondern auch erklären, wie sich Schmerzen, Erschöpfung, psychische Beschwerden oder Bewegungseinschränkungen im Alltag auswirken. Wie sich Fehler in der Bewertung erkennen lassen, erläutert unser Beitrag über Widersprüche in der GdB-Akte.
Bei einer Herabsetzung wegen veränderter Verhältnisse muss die Behörde eine wesentliche Änderung gegenüber der bisherigen Feststellung begründen. Eine bloß andere Einschätzung unveränderter Verhältnisse trägt eine Aufhebung nach § 48 SGB X nicht ohne Weiteres.
Eine Besonderheit ist der Ablauf einer Heilungsbewährung, etwa nach einer Krebserkrankung: Dann kann die vorübergehend höhere Bewertung entfallen, obwohl einzelne Beschwerden unverändert bestehen. Die verbliebenen Beeinträchtigungen müssen nach den versorgungsmedizinischen Bewertungsregeln dennoch vollständig berücksichtigt werden.
Der Arbeitgeber darf den Kündigungsschutz nicht einfach überspringenSolange der besondere Schutz fortbesteht, braucht der Arbeitgeber für eine Kündigung grundsätzlich weiterhin die vorherige Zustimmung des Integrationsamts. Der Herabsetzungsbescheid allein gibt ihm keinen Freibrief, diese Zustimmung wegzulassen.
Die gesetzlichen Ausnahmen bleiben bestehen, insbesondere bei einem Arbeitsverhältnis, das noch keine sechs Monate besteht. Außerdem bedeutet besonderer Kündigungsschutz keinen Ausschluss jeder Kündigung.
Beschäftigte sollten einen laufenden Widerspruch und das Fortbestehen des Schutzes gegenüber dem Arbeitgeber nachvollziehbar belegen können. Geht tatsächlich eine Kündigung ein, muss unabhängig vom GdB-Verfahren die grundsätzlich dreiwöchige Frist für eine Kündigungsschutzklage beachtet werden.
Auch der Zusatzurlaub entfällt nicht mit dem BehördenbriefBei einer regelmäßigen Fünftagewoche stehen schwerbehinderten Beschäftigten grundsätzlich fünf zusätzliche bezahlte Urlaubstage im Jahr zu. Verteilt sich die Arbeit auf mehr oder weniger Wochentage, verändert sich der Umfang entsprechend.
Der Anspruch besteht auch während der Schutzfrist weiter. Endet die geschützte Eigenschaft im Jahresverlauf, wird der Zusatzurlaub grundsätzlich mit einem Zwölftel je vollem anspruchsberechtigten Beschäftigungsmonat berechnet; die Rundungsregel enthält § 208 SGB IX.
Die Schutzfrist kann den Zugang zur früheren Altersrente sichernBesonders folgenreich ist eine Herabsetzung kurz vor dem geplanten Ruhestand. Die Altersrente für schwerbehinderte Menschen verlangt neben dem passenden Lebensalter und 35 Versicherungsjahren grundsätzlich die Schwerbehinderteneigenschaft bei Rentenbeginn.
Nach der Rechtsanweisung der Deutschen Rentenversicherung kann diese Voraussetzung auch während der Schutzfrist erfüllt sein. Sie verweist dazu auf das Urteil des Bundessozialgerichts vom 11. Mai 2011, Aktenzeichen B 5 R 56/10 R.
Entscheidend ist der Rentenbeginn innerhalb des geschützten Zeitraums; ein zuvor gestellter Antrag allein reicht nicht. Wer kurz vor der Altersgrenze steht, sollte deshalb das Ende der Schutzfrist und den möglichen Rentenbeginn gemeinsam prüfen lassen.
Nach geltendem Recht können Versicherte ab Jahrgang 1964 diese Altersrente mit 65 Jahren abschlagsfrei oder ab 62 Jahren mit dauerhaften Abschlägen beziehen. Der Abschlag beträgt 0,3 Prozent je vorgezogenem Monat und höchstens 10,8 Prozent.
Hat die Altersrente für schwerbehinderte Menschen bereits rechtmäßig begonnen, beseitigt ein späterer Wegfall der Schwerbehinderung den Rentenanspruch nicht. Darauf weist die Deutsche Rentenversicherung ausdrücklich hin.
Was bleibt zunächst bestehen – und was muss gesondert geprüft werden? Bereich Folge einer Herabsetzung von GdB 50 auf 30 Besonderer Kündigungsschutz Besteht während des geschützten Zeitraums grundsätzlich weiter; gesetzliche Ausnahmen gelten unverändert. Zusatzurlaub Bleibt bis zum Schutzende erhalten; im Übergangsjahr kann eine anteilige Berechnung erforderlich sein. Altersrente für schwerbehinderte Menschen Ein Beginn während der Schutzfrist ist bei Erfüllung der übrigen Voraussetzungen möglich. Schwerbehindertenausweis Die Einziehung knüpft an das Erlöschen des gesetzlichen Schutzes an. Steuerliche Entlastung Auch GdB 30 ermöglicht einen Behinderten-Pauschbetrag; die steuerliche Berücksichtigung folgt eigenen Regeln. Merkzeichen und damit verbundene Vorteile Die Voraussetzungen und ein möglicher Entzug müssen zusätzlich anhand des konkreten Bescheids geprüft werden.Die Schutzfrist ist keine pauschale Zusage, dass jede Vergünstigung unverändert weiterläuft. Insbesondere darf die Frist aus dem Schwerbehindertenrecht nicht ohne Prüfung auf steuerliche Vorteile oder den gesonderten Entzug eines Merkzeichens übertragen werden.
Umgekehrt bedeutet GdB 30 auch steuerlich nicht, dass sämtliche Entlastungen verschwinden. Nach § 33b EStG beträgt der jährliche Behinderten-Pauschbetrag bei GdB 30 grundsätzlich 620 Euro und bei GdB 50 grundsätzlich 1.140 Euro; dies sind Abzugsbeträge und keine direkten Auszahlungen.
Mit GdB 30 kann eine Gleichstellung den Arbeitsplatz absichernWer wegen seiner Behinderung ohne zusätzliche Unterstützung keinen geeigneten Arbeitsplatz erlangen oder behalten kann, sollte bei GdB 30 oder 40 eine Gleichstellung prüfen. Zuständig ist die Bundesagentur für Arbeit, bei der ein eigener Antrag erforderlich ist.
Eine bewilligte Gleichstellung eröffnet insbesondere den besonderen Kündigungsschutz unter dessen gesetzlichen Voraussetzungen. Sie verschafft jedoch weder den gesetzlichen Zusatzurlaub noch den Zugang zur Altersrente für schwerbehinderte Menschen.
Deshalb sollte die Klärung möglichst vor dem Ende der Schutzfrist erfolgen. Unser Beitrag zur Gleichstellung bei GdB 30 und 40 erläutert, warum eine späte Antragstellung den Schutz gefährden kann.
Ein unbefristeter Ausweis ist keine lebenslange GarantieAuch ein unbefristet ausgestellter Schwerbehindertenausweis verhindert eine spätere rechtmäßige Herabsetzung nicht. „Unbefristet“ bedeutet zunächst, dass das Dokument kein festgelegtes Ablaufdatum hat.
Die Behörde braucht für eine Änderung der zugrunde liegenden Feststellung trotzdem eine gesetzliche Grundlage. Betroffene müssen eine Herabsetzung daher nicht ungeprüft hinnehmen, nur weil das Amt eine neue Bewertung vorgenommen hat.
Beispiel aus der Praxis: Schutz bis Ende JanuarEin Beispiel: Sabine arbeitet seit zehn Jahren in einer Verwaltung und erhält einen Bescheid, der ihren GdB von 50 auf 30 senkt. Nach Abschluss ihres Rechtsbehelfsverfahrens wird die Herabsetzung am 15. Oktober 2026 unanfechtbar.
Die Schutzfrist endet am 31. Januar 2027, sodass der besondere Kündigungsschutz bis dahin grundsätzlich fortbesteht und auch der Zusatzurlaub entsprechend zu berücksichtigen ist. Ein Rentenbeginn am 1. Januar 2027 kann noch innerhalb der Schutzfrist liegen, wenn Sabine auch die erforderliche Altersgrenze und die 35 Versicherungsjahre erreicht.
Soll ihre Rente dagegen erst am 1. Februar 2027 beginnen, trägt diese Schutzfrist den Zugang zur Schwerbehindertenrente nicht mehr. Ein rechtzeitiger Beratungstermin kann deshalb für ihre weitere Planung entscheidend sein.
Häufige Fragen zur Herabsetzung von GdB 50 auf 30 Verliere ich meinen Kündigungsschutz sofort nach Erhalt des Bescheids?Nein, der Behördenbrief beendet den besonderen Kündigungsschutz nicht automatisch. Rechtsbehelfe und die anschließende Schutzfrist können ihn unter den gesetzlichen Voraussetzungen weiter sichern.
Wie lange kann ich Widerspruch einlegen?Bei ordnungsgemäßer Rechtsbehelfsbelehrung gilt im Inland grundsätzlich ein Monat nach Bekanntgabe. Der Widerspruch muss rechtzeitig eingehen; die Begründung kann nachgereicht werden.
Gilt die Schutzfrist auch ohne Widerspruch?Ja, auch dann endet der Schutz bei einer Herabsetzung unter GdB 50 grundsätzlich erst mit Ablauf des dritten Kalendermonats nach Unanfechtbarkeit. Ohne Widerspruch kann die Unanfechtbarkeit bereits nach Ablauf der Widerspruchsfrist eintreten.
Kann ich während der Schutzfrist noch in die Schwerbehindertenrente gehen?Ja, wenn der Rentenbeginn in diesen Zeitraum fällt und auch die Altersgrenze sowie die Wartezeit von 35 Jahren erfüllt sind. Eine Antragstellung innerhalb der Frist genügt allein nicht.
Bekomme ich mit einer Gleichstellung weiterhin Zusatzurlaub?Die Gleichstellung begründet keinen Anspruch auf den gesetzlichen Zusatzurlaub für schwerbehinderte Beschäftigte. Bereits aufgrund der Schwerbehinderung einschließlich der Schutzfrist entstandene Urlaubsansprüche sind davon zu unterscheiden.
Kann auch ein unbefristeter Schwerbehindertenausweis eingezogen werden?Ja, wenn die Herabsetzung rechtmäßig Bestand hat und der gesetzliche Schutz erloschen ist. Die unbefristete Ausstellung verhindert weder eine Überprüfung noch eine rechtmäßige Änderung der Feststellung.
Der Beitrag Grad der Behinderung von 50 auf 30 herabgesetzt: Ist jetzt sofort alles weg? erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Notgroschen mit Rente: Tabelle zeigt, welche Rücklagen Rentner haben sollten
Die Rente kommt regelmäßig, die teure Reparatur meistens ungelegen. Wenn nach Miete, Lebensmitteln und Strom kaum etwas übrig bleibt, kann schon ein defekter Kühlschrank den ganzen Monat durcheinanderbringen.
Ein Notgroschen verschafft dann Handlungsspielraum – doch pauschale Sparziele gehen an der Lebenswirklichkeit vieler Rentner vorbei.
Drei bis sechs notwendige Monatsausgaben können im Ruhestand als Orientierung dienen. Wie viel Geld tatsächlich verfügbar sein sollte, hängt jedoch von den laufenden Kosten, möglichen größeren Rechnungen und den finanziellen Möglichkeiten ab. Wer ergänzend Grundsicherung im Alter benötigt, muss außerdem die Regeln zum Schonvermögen beachten.
Drei bis sechs Monatsausgaben: Eine Orientierung, keine PflichtDie Verbraucherzentrale nennt zwei bis drei Monatsgehälter als allgemeine Daumenregel für eine Notfallreserve und betont die persönliche Lebenssituation.
Für Rentner nennt BR24 eine Spanne von drei bis sechs Monatsausgaben. Auch der aktuelle Beitrag von rentenbescheid24 zur Rücklage im Ruhestand orientiert sich an den notwendigen Ausgaben. Solche Richtwerte sind ein Ausgangspunkt für die eigene Rechnung, keine Garantie gegen jedes finanzielle Risiko.
Welche Ausgaben in die Rechnung gehörenFür eine brauchbare Berechnung werden zunächst die unverzichtbaren Haushaltskosten zusammengerechnet: Wohnen, Energie, Lebensmittel, notwendige Versicherungen, Mobilität und regelmäßig selbst zu tragende Gesundheitskosten.
Jährliche Rechnungen sollten auf zwölf Monate verteilt werden. So verschwinden etwa Versicherungsbeiträge nicht aus der Kalkulation, nur weil sie im gerade betrachteten Monat nicht abgebucht wurden.
Urlaubsreisen, größere Geschenke und andere verschiebbare Anschaffungen brauchen eine eigene Planung. Wer dafür bereits Geld reserviert hat, sollte diesen Betrag bei der Bestandsaufnahme vom frei verfügbaren Guthaben abziehen. Derselbe Euro kann nur einmal ausgegeben werden.
Tabelle: So hoch fällt die Rücklage rechnerisch ausDie folgende Tabelle zeigt eigene Berechnungen anhand der genannten Orientierung von drei bis sechs Monatsausgaben. Gemeint sind jeweils die notwendigen Ausgaben des gesamten Haushalts, bei einem Paar also die gemeinsamen Kosten.
Notwendige Haushaltsausgaben pro Monat Rücklage für drei Monate Rücklage für sechs Monate 1.000 Euro 3.000 Euro 6.000 Euro 1.250 Euro 3.750 Euro 7.500 Euro 1.500 Euro 4.500 Euro 9.000 Euro 1.750 Euro 5.250 Euro 10.500 Euro 2.000 Euro 6.000 Euro 12.000 Euro 2.500 Euro 7.500 Euro 15.000 EuroDie Monatsausgaben dienen hier als Rechengröße, obwohl die laufende Rente bei einer Reparatur weitergezahlt wird. Die Tabelle unterstellt also keinen mehrmonatigen Ausfall der Rentenzahlung. Ob die errechnete Summe zum Haushalt passt, zeigt erst der Blick auf die konkreten Risiken.
Ein Haus oder ein notwendiges Auto verändern den BedarfWer auf ein älteres Auto angewiesen ist, muss eine größere Werkstattrechnung anders gewichten als jemand, der alle wichtigen Wege ohne Wagen erledigen kann. Bei Wohneigentum kommen mögliche Ausgaben für Gebäude und Haustechnik hinzu.
Eine Rücklage, die für einen Mieterhaushalt ausreichend erscheint, kann bei einer kostspieligen Reparatur am eigenen Haus schnell aufgebraucht sein.
Absehbare Arbeiten am Gebäude sollten deshalb gesondert kalkuliert werden. Das gilt auch für mögliche Sonderumlagen bei einer Eigentumswohnung, wenn die gemeinschaftliche Rücklage nicht ausreicht. Geld, das bereits für solche Zahlungen verplant ist, steht für andere Notfälle nicht mehr vollständig zur Verfügung.
Der Notgroschen muss erreichbar bleibenEin separates Tagesgeldkonto eignet sich grundsätzlich für eine kurzfristige Reserve: Das Guthaben bleibt ohne feste Laufzeit verfügbar und unterliegt keinen Börsenkursschwankungen.
Für Zahlungen wird es üblicherweise zunächst auf das Referenzkonto überwiesen. Ein kleiner Puffer auf dem Girokonto kann deshalb zusätzlich sinnvoll sein.
Aktien und Aktienfonds können gerade dann im Minus stehen, wenn dringend Geld gebraucht wird. Ein notwendiger Verkauf macht den Verlust in diesem Moment endgültig. Festgeld ist für den jederzeit benötigten Teil der Reserve ebenfalls ungeeignet, wenn der Vertrag während der Laufzeit keine Verfügung erlaubt.
Nach den Informationen der BaFin zur Einlagensicherung sind Bankeinlagen grundsätzlich bis 100.000 Euro je Einleger und Bank gesetzlich geschützt. Mehrere Konten bei derselben Bank vervielfachen diesen Schutz nicht. Bei der Auswahl eines Tagesgeldangebots sollten deshalb auch das dahinterstehende Kreditinstitut und die zuständige Einlagensicherung geprüft werden.
Bei kleiner Rente helfen realistische ZwischenzieleEine Rücklage von mehreren Tausend Euro ist für Menschen mit knappem Budget oft nur über Jahre erreichbar. Wer monatlich 25 Euro zurücklegen kann, spart ohne Zinsen 300 Euro im Jahr und benötigt für 1.000 Euro insgesamt 40 Monate. Schon diese einfache Rechnung zeigt, wie wenig ein pauschaler Appell zu mehr Sparsamkeit bewirkt.
Ein erstes Ziel von beispielsweise 500 Euro kann trotzdem eine konkrete Entlastung bringen. Die Sparrate muss jedoch so bemessen sein, dass Miete, Ernährung und notwendige Versorgung weiter bezahlt werden können.
Ein Dauerauftrag auf das Sparkonto hilft wenig, wenn anschließend das Girokonto überzogen wird und dafür Zinsen anfallen.
Reicht die Rente dauerhaft nicht für den Lebensunterhalt, sollten Ansprüche auf ergänzende Leistungen geprüft werden. Je nach Situation kommen Wohngeld für Rentner oder Grundsicherung im Alter infrage. Auch mögliche Erstattungen und Nachzahlungen für Rentner verdienen einen Blick, wenn bisher Ansprüche ungenutzt geblieben sind.
Grundsicherung im Alter: Rücklagen sind bis zu bestimmten Grenzen geschütztWer Grundsicherung im Alter beantragt, muss grundsätzlich nicht sein gesamtes Erspartes verbrauchen. Für Alleinstehende sind regelmäßig 10.000 Euro als kleinere Barbeträge oder sonstige Geldwerte geschützt, bei nicht getrennt lebenden Ehepaaren und vergleichbaren Partnerschaften regelmäßig insgesamt 20.000 Euro. Diese Beträge nennt auch die Deutsche Rentenversicherung.
Die Grenze gilt für die entsprechenden Vermögenswerte zusammen, nicht für jedes Konto einzeln. Ein zusätzliches Tagesgeldkonto oder die Bezeichnung „Notgroschen“ schafft keinen weiteren Freibetrag. Einzelheiten erläutert unser Beitrag zum geschützten Bankguthaben bei der Grundsicherung.
Eine Spar-Empfehlung von beispielsweise 12.000 Euro bedeutet deshalb nicht, dass diese Summe bei einer alleinstehenden Person automatisch vollständig geschützt wäre. Weitere Schutzvorschriften und mögliche Härtefälle müssen gesondert geprüft werden. Die Vermögensprüfung beim Sozialamt folgt anderen Regeln als eine private Haushaltsplanung.
Drei Fragen und Antworten zum Notgroschen im Ruhestand Wie viel Geld sollten Rentner als Notgroschen zurücklegen?Drei bis sechs notwendige Monatsausgaben sind eine mögliche Orientierung. Bei monatlichen Haushaltskosten von 1.500 Euro wären das 4.500 bis 9.000 Euro. Die passende Summe hängt von den persönlichen Risiken und dem finanziellen Spielraum ab.
Wo sollte die Rücklage liegen?Für die kurzfristige Reserve kommt grundsätzlich ein Tagesgeldkonto mit gesetzlicher Einlagensicherung infrage. Ein kleiner zusätzlicher Betrag auf dem Girokonto erleichtert unmittelbar fällige Zahlungen. Aktienanlagen und nicht vorzeitig verfügbares Festgeld eignen sich für diesen Zweck nicht.
Dürfen Rentner mit Grundsicherung einen Notgroschen behalten?Ja, bei der Grundsicherung im Alter bleiben regelmäßig 10.000 Euro für Alleinstehende beziehungsweise insgesamt 20.000 Euro für nicht getrennt lebende Ehepaare und vergleichbare Partnerschaften geschützt. Diese Grenzen gelten für die entsprechenden Geldwerte insgesamt. Daneben können weitere gesetzliche Schutzvorschriften greifen.
Der Beitrag Notgroschen mit Rente: Tabelle zeigt, welche Rücklagen Rentner haben sollten erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Bilaterale III – Gesundheitsabkommen: Kosten, Souveränität und Daten
Diese Woche hat der Schweizer Ständerat, die Kantonskammer, als Erstrat mit der Beratung der neuen Serie von bilateralen Verträgen mit der Europäischen Union (EU), den Bilateralen III, begonnen. Nach einer mehrstündigen Debatte trat die kleine Kammer mit 29 zu 15 Stimmen auf das EU-Vertragspaket ein. Nun folgt die Detailberatung.
Ein Bestandteil verdient dabei besondere Aufmerksamkeit: das Gesundheitsabkommen zwischen der Schweiz und der EU (siehe auch hier). Es soll die Zusammenarbeit bei Pandemien und anderen grenzüberschreitenden Gesundheitskrisen verstärken und der Schweiz unter anderem den Zugang zum Europäischen Zentrum für die Prävention und die Kontrolle von Krankheiten (ECDC) ermöglichen. Der Bundesrat und die zuständige Ständeratskommission sehen darin einen Gewinn für die Gesundheitssicherheit.
Doch genau bei diesem Abkommen stellen sich große Fragezeichen. Kritiker sehen darin nicht bloß eine technische Vereinbarung zur Gesundheitsvorsorge, sondern einen weiteren Schritt in Richtung institutioneller Anbindung an die EU.
Eine der zentralen Fragen betrifft das Verhältnis zwischen finanzieller Beteiligung und politischer Mitsprache. Die Schweiz soll sich am ECDC beteiligen und in dessen Gremien mitwirken können, erhält aber kein Stimmrecht. Gleichzeitig übernimmt sie bestimmte Verpflichtungen zur Zusammenarbeit und zum Datenaustausch.
Die offizielle Darstellung stellt den Nutzen des Zugangs zu europäischen Daten und Fachwissen in den Vordergrund. Kritiker wie das Aktionsbündnis freie Schweiz (ABF Schweiz) fragen hingegen, ob eine solche Beteiligung langfristig ein asymmetrisches Verhältnis schafft: Die Schweiz trägt einen Teil der Kosten und Verpflichtungen, kann die entsprechenden europäischen Entscheidungen aber nicht gleichberechtigt mitbestimmen.
Auch bei den Kosten gehen die Einschätzungen auseinander. Der Bundesrat weist für die Beteiligung am ECDC rund 5 Millionen Franken jährlich aus. Eine allfällige Beteiligung am EU-Gesundheitsprogramm könnte weitere Kosten verursachen. Gegner des Abkommens rechnen teilweise deutlich höher und beziehen dabei weitere Kostenpositionen ein.
Besonders umkämpft sind die institutionellen Elemente des Abkommens. Die Schweiz soll ihre Zusammenarbeit mit den europäischen Gesundheitsbehörden an die Weiterentwicklung der entsprechenden EU-Regeln anpassen können.
Genau hier sehen Kritiker einen grundsätzlichen Souveränitätskonflikt. Denn je stärker europäische Vorgaben zum Referenzrahmen der Schweizer Zusammenarbeit werden, desto wichtiger wird die Frage, welchen eigenen Handlungsspielraum Bern künftig tatsächlich besitzt.
Die Gegenseite weist allerdings darauf hin, dass die Schweiz ihre Entscheidungshoheit bei konkreten Maßnahmen gegen übertragbare Krankheiten behält. Das ECDC erhält laut den parlamentarischen Unterlagen keine Entscheidungs- oder Durchsetzungsbefugnis gegenüber der Schweiz.
Damit liegt der eigentliche Streit weniger darin, ob Brüssel künftig direkt Schweizer Gesundheitsmaßnahmen anordnen könnte. Entscheidend ist vielmehr, wie weit die Schweiz sich institutionell und rechtlich an europäische Strukturen bindet.
Das Abkommen sieht eine engere Zusammenarbeit bei der epidemiologischen Überwachung und beim Austausch von Gesundheitsinformationen vor. Aus Sicht des Bundesamts für Gesundheit soll dadurch die Frühwarn- und Reaktionsfähigkeit verbessert werden.
Für Kritiker stellt sich dagegen die Frage nach Umfang, Verwendung und Kontrolle der auszutauschenden Informationen. Bereits im Vernehmlassungsverfahren wurden laut dem offiziellen Ergebnisbericht Fragen zur Weitergabe vertraulicher Informationen und zum zusätzlichen Aufwand für die Kantone aufgeworfen. Das ist politisch relevant, weil Gesundheitsdaten gerade in einer Krise zu einem zentralen Macht- und Steuerungsinstrument werden können.
Besonders weit gehen einzelne Kritiker bei der Warnung vor möglichen Auswirkungen auf die Meinungsfreiheit. Sie befürchten, dass europäische Konzepte zur Bekämpfung von Desinformation langfristig auf die Schweiz ausstrahlen könnten.
Ein direkter Mechanismus, mit dem EU-Regeln zur Desinformation automatisch Schweizer Meinungs- oder Medienrecht ersetzen würden, ist in den verfügbaren Unterlagen zum Gesundheitsabkommen allerdings nicht ersichtlich. Die offiziellen Schwerpunkte liegen bei Gesundheitssicherheit, Frühwarnung, epidemiologischen Daten und Zusammenarbeit mit europäischen Behörden.
Auffällig ist die Gewichtung der bisherigen öffentlichen Debatte. Die aktuellen Leitmedien berichten ausführlich über die Bilateralen III als Gesamtpaket, die Abstimmungsverhältnisse im Ständerat und die Frage des Referendums. So widmete etwa SRF dem Beginn der Ständeratsdebatte einen ausführlichen Überblick über das gesamte Vertragspaket.
Das Gesundheitsabkommen als eigenständiger und politisch durchaus brisanter Bestandteil erhält dagegen deutlich weniger prominente Aufmerksamkeit. Von einem völligen Schweigen der Leitmedien kann allerdings nicht gesprochen werden: Das Thema wird behandelt, steht aber klar im Schatten der großen EU-Grundsatzdebatte.
Dabei betrifft das Abkommen einen Bereich, der spätestens seit Corona besonders sensibel ist: die Zusammenarbeit bei Gesundheitskrisen, internationale Datenströme und die Frage, wer in einer Notlage welche Kompetenzen besitzt.
Die zuständige Kommission des Ständerats hat dem Gesundheitsabkommen bereits mit 9 zu 3 Stimmen zugestimmt und ihrem Rat dessen Annahme empfohlen. Eine Minderheit wollte nicht auf die Vorlage eintreten. Die Kommission hielt fest, dass das Abkommen die Gesundheitssicherheit stärke und die Schweiz ihre Souveränität bei konkreten Maßnahmen gegen übertragbare Krankheiten behalte.
Damit stehen sich zwei grundsätzlich unterschiedliche Sichtweisen gegenüber. Die Befürworter sehen ein Instrument, mit dem sich die Schweiz bei künftigen Gesundheitskrisen besser mit ihren europäischen Nachbarn koordinieren kann. Die Kritiker sehen dagegen zusätzliche Verpflichtungen, Kosten und institutionelle Bindungen, ohne dass die Schweiz in den entsprechenden europäischen Strukturen gleichberechtigt entscheiden kann.
Die entscheidende Frage lautet deshalb nicht nur, ob internationale Zusammenarbeit im Gesundheitsbereich sinnvoll ist. Sie lautet auch, welchen Preis die Schweiz dafür bei Kosten, Rechtsbindung, Daten und politischer Eigenständigkeit zu bezahlen bereit ist.
Genau diese Frage wird nun im Ständerat verhandelt – und dürfte bei der weiteren Beratung der Bilateralen III weit über das Gesundheitswesen hinausreichen.
Ständemehr bei den Bilateralen III: Mehr föderale Legitimation oder zusätzliche Hürde?
Der Schweizer Ständerat, die Kantonskammer, hat sich mit 23 zu 17 Stimmen bei drei Enthaltungen dafür ausgesprochen, dass über die neue Serie von bilateralen Verträgen zwischen der Schweiz und der Europäischen Union (EU) (Bilaterale III) nicht nur das Volk, sondern auch die Kantone entscheiden sollen. Für die Annahme des Abkommenspakets wäre damit ohne vorgängige Unterschriftensammlung neben dem Volksmehr (Mehrheit der Stimmenden) auch das Ständemehr (Mehrheit der 26 Kantone) erforderlich.
Der Entscheid soll über ein sogenanntes Staatsvertragsreferendum «sui generis» ermöglicht werden, ohne die Bundesverfassung vorgängig zu ändern. Nach bestehenden Regeln würden derartige Verträge dem fakultativen Referendum unterstehen. Das bedeutet, dass nach vorgängiger Sammlung von 50.000 Unterschriften eine Volksabstimmung stattfinden müsste und für eine Annahme das Volksmehr genügt.
Die Argumente für das StändemehrStärkere föderale Legitimation: Die Befürworter argumentieren, dass die Bilateralen III die Kantone in besonderem Maß betreffen. Ein zusätzliches Mehr der Kantone würde dem föderalen Aufbau der Schweiz Rechnung tragen und dem Abkommen eine breitere politische Legitimation verleihen.
Schutz der Interessen kleiner Kantone: Im Ständerat hat insbesondere das Gewicht kleiner Kantone eine zentrale Rolle gespielt. Jeder Kanton verfügt dort über zwei Stimmen. Es kann deshalb sein, dass der Nationalrat den Entscheid bei seiner Beratung als Zweitrat den Entscheid noch umstößt. Das Ständemehr verhindert damit, dass bevölkerungsreiche Kantone allein aufgrund ihrer Einwohnerzahl den Ausgang einer wichtigen Abstimmung bestimmen können.
Breitere politische Abstützung: Befürworter erhoffen sich von der zusätzlichen Hürde eine möglichst breite Zustimmung über Sprach-, Regionen- und Kantonsgrenzen hinweg. Eine solche Koalition könne die Akzeptanz eines weitreichenden Abkommens stärken.
Bedeutung des föderalen Prinzips: Für Befürworter ist das Ständemehr nicht bloß eine technische Abstimmungsregel, sondern ein Bestandteil des schweizerischen Staatsaufbaus. Bei einem Abkommen von langfristiger Bedeutung könne es deshalb angemessen sein, neben der Bevölkerung auch die Kantone besonders einzubeziehen.
Die Argumente gegen das StändemehrZusätzliche Hürde für das Volksmehr: Das Ständemehr kann dazu führen, dass eine Vorlage trotz einer Mehrheit der Stimmberechtigten scheitert. Kritiker sehen darin eine Einschränkung des Grundsatzes, dass bei Volksabstimmungen grundsätzlich die Mehrheit der abgegebenen Stimmen entscheidet.
Verfassungsrechtliche Bedenken: Besonders umstritten ist die Frage, ob das Parlament einen Staatsvertrag ohne ausdrückliche Verfassungsgrundlage dem obligatorischen Doppelmehr unterstellen darf. Gegner argumentieren, die Bundesverfassung lege abschließend fest, wann das Ständemehr erforderlich ist. Das sei im 19. Jahrhundert so festgelegt worden, um die Sonderbundskantone mit dem neu geschaffenen Bundesstaat zu versöhnen.
Politische Nutzung einer bestehenden Institution: Kritiker befürchten, dass das Ständemehr zu einer politischen Zusatzhürde werden könnte, die das Parlament je nach Bedeutung oder politischer Kontroverse einer Vorlage einsetzt. Damit würde die Frage, wann ein Doppelmehr nötig ist, stärker von politischen Mehrheiten abhängig. Es ist in der Tat nicht von der Hand zu weisen, dass sich dem Paket ablehnend gegenüberstehende Kräfte nicht aus staatspolitischen Überlegungen für das Ständemehr einsetzen, sondern um eine zusätzliche Hürde einzubauen.
Ungleiches Stimmgewicht: Beim Ständemehr haben die Kantone unabhängig von ihrer Bevölkerungszahl ein besonderes Gewicht. Dadurch kann die Stimme einer Person in einem kleinen Kanton indirekt stärker ins Gewicht fallen als jene einer Person in einem bevölkerungsreichen Kanton. Gegner sehen darin einen Widerspruch zum Prinzip gleicher politischer Stimmkraft. Das sei eine Verletzung der Regel «one man, one vote».
Unterschiedliche WegeDie Debatte zeigt damit einen grundlegenden Zielkonflikt: Für die Befürworter steht die föderale Einbindung der Kantone und die zusätzliche Legitimation eines weitreichenden Staatsvertrags im Vordergrund. Die Gegner gewichten dagegen die verfassungsrechtlich klar definierten Voraussetzungen für das Ständemehr und die Gleichheit der Stimmen höher. Sollten die Abkommen am Ständemehr scheitern, dann ist eine frustrierte Mehrheit der Bevölkerung ein plausibles und beunruhigendes Szenario.
Über die Bilateralen III wird letztlich nicht nur inhaltlich gestritten. Im Zentrum steht auch die Frage, unter welchen demokratischen Regeln die Schweiz über ein Abkommen mit langfristigen Auswirkungen auf ihr Verhältnis zur Europäischen Union entscheiden soll. Offenbar wurde auf die Ständeräte starker Druck ausgeübt, sich für das Ständemehr auszusprechen.
Tankrabatt startet heute: Wer bei der Entlastung ausgeschlossen steht schon fest
Seit heute, dem 1. Oktober 2026, gilt wieder ein Tankrabatt: Benzin und Diesel sollen durch eine befristete Steuersenkung rechnerisch rund 16,7 Cent je Liter günstiger werden.
Doch ausgerechnet Menschen, die sich kein Auto leisten können oder aus gesundheitlichen Gründen nicht mehr fahren, erhalten daraus häufig keinen direkten finanziellen Vorteil.
Die Entlastung richtet sich nach der gekauften Kraftstoffmenge, nicht nach der finanziellen Notlage. Wer viel tankt, kann viel sparen; wer keinen Sprit bezahlt, bekommt aus dieser Entlastung keinen Ausgleich für seine übrigen gestiegenen Lebenshaltungskosten.
Was seit heute gilt – und was nicht garantiert istVom 1. Oktober bis zum 31. Dezember 2026 sinkt die Energiesteuer auf Benzin und Diesel um jeweils 14,04 Cent je Liter. Wird die Senkung vollständig weitergegeben, ergibt sich einschließlich der geringeren Umsatzsteuerbelastung ein Preisvorteil von rund 16,7 Cent.
Der Umsatzsteuersatz selbst wird dabei nicht gesenkt. Vielmehr fällt bei einem entsprechend niedrigeren Nettopreis auch weniger Umsatzsteuer an.
Für den Rabatt ist kein Antrag erforderlich, und es gibt keine Einkommensprüfung. Die Einzelheiten erläutert Gegen-Hartz auch im Beitrag zum Tankrabatt für Rentner, seiner Höhe und seiner Laufzeit.
Allerdings besteht keine Verpflichtung, den Steuervorteil an jeder Tankstelle vollständig weiterzugeben. Zudem greift die niedrigere Besteuerung bei Kraftstoffen, die ab dem Stichtag die Steuerlager verlassen, nicht erst beim Bezahlen an der Zapfsäule.
Die Gießkanne verteilt nach LiternEine Pflegekraft, die mangels Busverbindung zur Frühschicht fahren muss, kann von niedrigeren Spritpreisen unmittelbar profitieren. Dasselbe gilt aber für einen sehr gut verdienenden Autofahrer, der zusätzliche Freizeitfahrten unternimmt.
Der Rabatt unterscheidet weder zwischen notwendigen und vermeidbaren Fahrten noch zwischen kleinen und großen Einkommen. Bei gleicher Fahrstrecke fällt die rechnerische Entlastung sogar höher aus, wenn das Fahrzeug mehr Kraftstoff verbraucht.
Genau diese fehlende soziale Differenzierung kritisiert der DIW-Steuerexperte Stefan Bach: Auch einkommensstarke Haushalte und Freizeitfahrten würden begünstigt, “während der Anreiz zum Energiesparen schwächer wird”. Die Kritik richtet sich damit gegen die Verteilung der Hilfe, nicht gegen Menschen, die auf ihr Auto angewiesen sind.
Wer sich kein Auto leisten kann, erhält keinen direkten RabattBesonders deutlich wird die Lücke bei Haushalten, die aus Kostengründen auf einen Wagen verzichten. Sie können von höheren Preisen für Lebensmittel, Heizung und Dienstleistungen betroffen sein, ohne selbst Benzin oder Diesel zu kaufen.
Dass Autobesitz mit dem Einkommen zusammenhängt, zeigen beispielsweise Daten des Hessischen Statistischen Landesamtes: Im Jahr 2023 hatten dort nur 42 Prozent der Haushalte mit weniger als 1.300 Euro monatlichem Nettoeinkommen einen Pkw. Bei Haushalten ab 5.000 Euro waren es 96 Prozent.
Diese Zahlen beziehen sich auf Hessen und lassen sich nicht unverändert auf ganz Deutschland übertragen. Sie veranschaulichen aber das soziale Problem einer Hilfe, die erst mit dem Kraftstoffkauf ansetzt.
Rentner, Pflegebedürftige und Menschen mit Behinderung: Es kommt auf die tatsächlichen Ausgaben anRentner sind vom Tankrabatt nicht grundsätzlich ausgeschlossen, ebenso wenig Menschen mit Behinderung oder Bezieher von Grundsicherungsleistungen. Wer selbst begünstigten Kraftstoff bezahlt, kann durch einen niedrigeren Preis entlastet werden.
Anders sieht es aus, wenn jemand wegen Krankheit, Pflegebedürftigkeit oder hohen Alters nicht mehr selbst fährt und auch keine Tankkosten übernimmt. Für diese Menschen entsteht aus dem Tankrabatt keine eigene Auszahlung, obwohl ihr finanzieller Unterstützungsbedarf erheblich sein kann.
Übernehmen Angehörige die Fahrten und bezahlen den Sprit, kommt eine mögliche Ersparnis zunächst bei ihnen an. Ob sie dadurch Fahrtkostenbeteiligungen reduzieren oder den pflegebedürftigen Menschen anderweitig entlasten, lässt sich aus der Steuersenkung allein nicht ableiten.
Bus, Bahn und Fahrrad werden dadurch nicht automatisch günstigerWer ausschließlich mit öffentlichen Verkehrsmitteln, dem Fahrrad oder zu Fuß unterwegs ist, bekommt aus diesem Tankrabatt keinen persönlichen Mobilitätszuschuss. Auch ein bereits bezahltes Monatsabonnement wird durch die Kraftstoffsteuersenkung nicht automatisch billiger.
Verkehrsunternehmen können bei Dieselfahrzeugen zwar geringere Betriebskosten haben. Daraus folgt jedoch keine zugesicherte entsprechende Senkung der Fahrpreise für ihre Kunden.
Ebenso wenig verbilligt der Rabatt den Ladestrom für reine Elektroautos oder die Stromrechnung eines Haushalts. Bei einem Plug-in-Hybrid kann sich lediglich der Kauf des begünstigten Benzins oder Diesels entsprechend günstiger auswirken.
Heizkosten und Lebensmittelpreise bleiben ein anderes ProblemWer vor allem unter hohen Heizkosten leidet, erhält durch die Senkung der Steuern auf Benzin und Diesel keine unmittelbare Entlastung seiner Heizrechnung. Der Tankrabatt ist weder ein Heizkostenzuschuss noch eine zusätzliche Zahlung für den Lebensunterhalt.
Mittelbare Vorteile sind denkbar, wenn beispielsweise Transportunternehmen niedrigere Kraftstoffkosten über ihre Preise weiterreichen. Ob und in welchem Umfang das später bei Lebensmitteln oder anderen Waren ankommt, ist jedoch offen und ersetzt keine verlässlich verfügbare Hilfe.
So unterschiedlich fällt die rechnerische Ersparnis ausDie folgende Tabelle zeigt eigene Beispielrechnungen mit dem gerundeten Betrag von 16,7 Cent je Liter. Vorausgesetzt sind eine vollständige Weitergabe und eine gleichbleibende monatliche Tankmenge während der drei Rabattmonate.
Gekaufte Kraftstoffmenge pro Monat Ersparnis pro Monat Ersparnis Oktober bis Dezember 0 Liter 0 Euro 0 Euro 30 Liter 5,01 Euro 15,03 Euro 60 Liter 10,02 Euro 30,06 Euro 100 Liter 16,70 Euro 50,10 Euro 200 Liter 33,40 Euro 100,20 EuroFür einen knappen Haushalt können auch fünf oder zehn Euro im Monat wichtig sein. Die Berechnung zeigt dennoch: Die Höhe der Hilfe folgt dem Verbrauch und sagt nichts darüber aus, wie dringend jemand Unterstützung braucht.
Milliardenkosten ohne gezielten Ausgleich für BedürftigeDie Bundesregierung beziffert die Entlastung auf rund 2,5 Milliarden Euro, die Bund und Länder gemeinsam tragen. Damit verzichten öffentliche Haushalte auf Einnahmen, obwohl ein Teil der Bevölkerung keinen direkten Vorteil aus der Maßnahme erhält.
Als Alternative empfiehlt Stefan Bach ein nach Einkommen differenziertes Energiegeld und zusätzliche Unterstützung für Pendelnde. Das ist ein Vorschlag aus der wirtschaftspolitischen Debatte und kein durch den heutigen Tankrabatt entstandener Zahlungsanspruch.
Auch aus der Diskussion über eine 300-Euro-Tankpreispauschale für Rentner und Grundsicherungsbezieher lässt sich keine automatische Auszahlung ableiten. Wer wenig Geld hat, kann eine politische Forderung nicht wie bewilligtes Einkommen einplanen.
Auch Autofahrer können weniger sparen als angekündigtDie ersten Preissenkungen zum Start beantworten noch nicht, ob die Steuerentlastung vollständig bei den Kunden ankommt. Ölpreise, Beschaffungskosten und Wettbewerb verändern den Tankstellenpreis ebenfalls.
Das ifo Institut erläutert bei seiner Untersuchung des früheren Tankrabatts, warum ein einfacher Vergleich der Preise vor und nach dem Start dafür nicht ausreicht. Wer heute zehn Cent weniger bezahlt, kann daraus allein weder eine vollständige Weitergabe noch das Einbehalten einer bestimmten Restsumme beweisen.
Beispiel aus der Praxis: Gleiche Rente, unterschiedliche HilfeZwei Rentnerinnen haben jeweils 1.100 Euro monatlich zur Verfügung, aber unterschiedliche Mobilitätskosten. Frau Berger fährt wegen einer Augenerkrankung nicht mehr Auto und nutzt für ihre Wege den Bus; aus dem Tankrabatt erhält sie keine direkte Ersparnis.
Frau Neumann lebt auf dem Land und kauft für ihre notwendigen Fahrten monatlich 60 Liter Benzin. Bei vollständiger Weitergabe spart sie rechnerisch rund zehn Euro im Monat und rund 30 Euro bis Jahresende.
Beide müssen mit wenig Geld auskommen, doch nur eine wird durch dieses Instrument unmittelbar erreicht. Eine Unterstützung, die sich am Einkommen orientiert, könnte auch die andere berücksichtigen.
Der Beitrag Tankrabatt startet heute: Wer bei der Entlastung ausgeschlossen steht schon fest erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Der Mob vor dem Strandkorb
Manche politische Affären sind eigentlich gar keine – und gerade deshalb machen sie etwas sichtbar; Philipp Amthors Strandkorb gehört dazu. Der 33jährige CDU-Politiker und Staatsminister ließ sich ein Exemplar aus seinem vorpommerschen Wahlkreis auf den Balkon seines Büros im Bundeskanzleramt liefern. Eine ZDF-Dokumentation war medial Zeuge. Amthor fand das Möbelstück „super“ und überlegte vor laufender […]
<p>The post Der Mob vor dem Strandkorb first appeared on ANSAGE.</p>
Iran greift erneut Camp der PDK-I in Koye an
Das iranische Regime hat erneut das Azadî-Camp der Demokratischen Partei Kurdistans-Iran (PDK-I) im Kreis Koye bei Hewlêr (Erbil) angegriffen. Das Camp, in dem Peschmerga der Rojhilat-Partei und ihre Familien leben, wurde mit Drohnen vom Typ Hadid bombardiert. Tote oder Verletzte wurden nach bisherigen Angaben nicht gemeldet.
Bereits in der Nacht zum Montag war das Azadî-Camp Ziel eines iranischen Drohnenangriffs geworden. Drei Kamikazedrohnen vom Typ Hadid-110 schlugen nach Angaben der Sicherheitsbehörde der Kurdistan-Region des Irak (KRI) zwischen 1.40 und 2.10 Uhr in dem Camp ein. Menschen kamen dabei nicht zu Schaden, es entstand jedoch Sachschaden.
Die PDK-I machte die iranischen Revolutionsgarden (IRGC) für den Angriff verantwortlich. Auch den Revolutionsgarden nahestehende Medien in Iran berichteten über die Angriffe auf Koye.
Angriffe auf ostkurdische Parteien
Seit Beginn des Krieges zwischen Israel, den USA und Iran im Februar 2026 hat Teheran seine Angriffe auf Stützpunkte und Camps ostkurdischer Parteien in der KRI massiv ausgeweitet. Seitdem wurden mehr als tausend Raketen- und Drohnenangriffe registriert. Dabei kamen mehr als 30 Menschen ums Leben, rund 160 weitere wurden verletzt.
https://deutsch.anf-news.com/kurdistan/-52896
Pflege 2027: Kabinett beschließt mehr Pflegegeld und neue Kürzungen
Mehr Pflegegeld klingt nach Entlastung, doch die geplante Pflegereform hat einen Preis. Während einige Monatsbeträge steigen sollen, drohen Menschen mit Pflegegrad 1 der Verlust ihrer Alltagshilfe und anderen Pflegehaushalten Einschnitte bei bisher gesondert finanzierten Leistungen.
Das Bundeskabinett hat am 30. September 2026 den Regierungsentwurf des Pflegeneuordnungsgesetzes beschlossen. Damit beginnt das parlamentarische Verfahren; geltendes Recht sind die vorgesehenen Änderungen noch nicht.
Kabinettsbeschluss bedeutet noch keine Änderung des PflegebescheidsBundestag und Bundesrat müssen sich erst mit dem Entwurf befassen. Der Kabinettsbeschluss allein erlaubt es keiner Pflegekasse, laufende Ansprüche zu kürzen oder bereits die angekündigten höheren Beträge auszuzahlen.
Viele Änderungen sollen zum 1. Januar 2027 greifen, andere Schritte sind später vorgesehen. Bis zum jeweiligen Inkrafttreten einer gesetzlichen Neuregelung gelten die bisherigen Vorschriften weiter.
Pflegegeld: Diese höheren Beträge sind vorgesehenFür Menschen mit Pflegegrad 2 bis 5 sieht der Regierungsentwurf höhere Geldleistungen für die selbst organisierte häusliche Pflege vor. Das Pflegegeld soll künftig im Umfang eines sogenannten Entlastungsbudgets gezahlt werden.
Pflegegrad Pflegegeld 2026 monatlich Geplant ab 2027 monatlich Rechnerisches Plus Pflegegrad 2 347 Euro 380 Euro 33 Euro Pflegegrad 3 599 Euro 630 Euro 31 Euro Pflegegrad 4 800 Euro 890 Euro 90 Euro Pflegegrad 5 990 Euro 1.080 Euro 90 EuroDie Tabelle vergleicht den vollen monatlichen Pflegegeldanspruch mit den vorgesehenen Beträgen des Regierungsentwurfs. Sie zeigt keine Gesamtbilanz aller Pflegeleistungen und gilt nicht unverändert für Fälle, in denen Pflegegeld nur anteilig bezogen wird.
Warum mehr Pflegegeld nicht automatisch mehr Unterstützung bedeutetDie Bundesregierung will bisher getrennte Leistungen in neuen Budgets zusammenführen. Deshalb muss aus den höheren Beträgen künftig teilweise bezahlt werden, wofür bislang zusätzliche Ansprüche bestehen.
Das betrifft auch zum Verbrauch bestimmte Pflegehilfsmittel wie Einmalhandschuhe oder Desinfektionsmittel: Der eigenständige Anspruch von bis zu 42 Euro monatlich soll entfallen und in die neue Budgetstruktur eingehen. Wer diese Leistung bisher nutzt, kann das höhere Pflegegeld deshalb nicht vollständig als zusätzlich verfügbares Geld betrachten.
Die entscheidende Rechnung lautet für Betroffene somit: Welche benötigten Leistungen übernimmt die Pflegekasse insgesamt? Eine höhere Zahl beim Pflegegeld beantwortet diese Frage noch nicht.
Pflegegrad 1: Bis zu 1.572 Euro Alltagshilfe im Jahr stehen auf dem SpielBesonders hart würde die Reform Menschen mit Pflegegrad 1 treffen, die zu Hause Unterstützung benötigen. Ihr bisheriger Entlastungsbetrag von bis zu 131 Euro im Monat soll wegfallen, während das neue Sozialraumbudget erst ab Pflegegrad 2 vorgesehen ist.
Damit könnten jährlich bis zu 1.572 Euro für erstattungsfähige Unterstützung verloren gehen. Das ist kein wegfallendes Pflegegeld, denn bei Pflegegrad 1 besteht schon heute kein regulärer Pflegegeldanspruch.
Der Entlastungsbetrag finanziert beispielsweise anerkannte Hilfe im Haushalt oder Betreuung. Welche Ansprüche bislang bestehen, erläutert der Beitrag Pflegegrad 1: Alle Leistungen 2026 – diese Hilfen zahlt die Pflegekasse.
Bestandsschutz schützt den Pflegegrad, aber nicht jeden ZuschussAb Januar 2027 sollen strengere Schwellenwerte für die Pflegegrade 1 bis 3 gelten. Das würde vor allem Menschen treffen, die erstmals einen Pflegegrad beantragen und die verschärften Voraussetzungen erfüllen müssten.
Bereits anerkannte Pflegegrade sollen nicht allein wegen der geänderten Bewertungsregeln herabgesetzt werden. Eine Herabstufung wegen tatsächlich verbesserter Selbstständigkeit bleibt nach dem Entwurf allerdings möglich.
Dieser Schutz der Einstufung ist keine Garantie für unveränderte Leistungen. Wer Pflegegrad 1 behält, könnte trotzdem den bisherigen Entlastungsbetrag für die häusliche Versorgung verlieren.
Bei bereits bestehendem oder gestiegenem Hilfebedarf lohnt deshalb eine rechtzeitige Beratung zum Antrag. Weitere Hintergründe bietet der Beitrag Pflegegrad vor der Reform überprüfen lassen, der die zuvor veröffentlichten Entwurfspläne erläutert.
175 Euro Sozialraumbudget: Höherer Betrag mit engerem VerwendungszweckFür Pflegebedürftige der Pflegegrade 2 bis 5 soll an die Stelle des Entlastungsbetrags ein Sozialraumbudget treten. Vorgesehen sind bis zu 175 Euro monatlich ab dem 25. Geburtstag und bis zu 300 Euro für jüngere Pflegebedürftige.
Das Geld soll anerkannte Angebote zur Unterstützung im Alltag finanzieren und bleibt zweckgebunden. Es handelt sich also nicht um eine zusätzliche frei verfügbare Überweisung auf das Konto.
Zudem soll der Verwendungsbereich gegenüber dem bisherigen Entlastungsbetrag eingeschränkt werden. Ein höheres Budget hilft einem Haushalt nur dann, wenn die tatsächlich benötigte Unterstützung daraus bezahlt werden darf und vor Ort verfügbar ist.
Wie der noch geltende Anspruch genutzt werden kann, zeigt unser Beitrag zum Entlastungsbetrag von bis zu 1.572 Euro jährlich. Die dort erläuterten bisherigen Regeln dürfen nicht mit den geplanten Bedingungen des Sozialraumbudgets gleichgesetzt werden.
Verhinderungs- und Kurzzeitpflege: Der bisherige Jahrestopf soll verschwindenFür Verhinderungs- und Kurzzeitpflege stehen derzeit zusammen bis zu 3.539 Euro pro Kalenderjahr zur Verfügung. Der Regierungsentwurf will diesen gemeinsamen Jahresbetrag durch eine andere Verteilung der Mittel ersetzen.
Für Akut- und Überbrückungssituationen ist ein Budget von jährlich bis zu 2.285 Euro vorgesehen. Weitere Mittel sollen in die höheren Geld- und Sachleistungsbudgets fließen.
Die Differenz von 1.254 Euro ist deshalb nicht automatisch der jährliche Gesamtverlust jedes Pflegehaushalts. Allerdings würde der bisherige gesonderte Finanzierungsrahmen entfallen, auf den sich Familien bei der Organisation einer Vertretung bisher stützen können.
Gerade wer regelmäßig Ersatzpflege benötigt, sollte deshalb die gesamte Versorgung durchrechnen. Eine monatliche Erhöhung kann wenig helfen, wenn später für eine längere Entlastungsphase das passende Budget fehlt.
Rentenbeiträge für Angehörige bleiben – beim Teilrentenmodell droht das AusDie ursprünglich vorgesehene allgemeine Absenkung der Rentenversicherungsbeiträge für pflegende Angehörige wurde aus dem Entwurf gestrichen. Die Pflegeversicherung soll diese Beiträge bei erfüllten Voraussetzungen weiterhin in voller Höhe übernehmen.
Anders sieht es für Pflegepersonen aus, die bereits eine Altersrente beziehen und die Regelaltersgrenze erreicht haben. Der Entwurf soll verhindern, dass sie durch den Wechsel in eine Teilrente weiterhin Rentenbeiträge aus ihrer Pflegetätigkeit erhalten.
Die Entwarnung bei den Rentenbeiträgen gilt daher nicht uneingeschränkt für alle Pflegenden. Betroffen wären bei dieser Änderung künftige Beitragszahlungen, nicht die Streichung bereits erworbener Rentenansprüche.
Pflegeheim: Kein Eigenanteilsdeckel und keine allgemeine Erhöhung 2028Der geforderte Deckel von 1.500 Euro für den pflegebedingten Eigenanteil ist im Regierungsentwurf nicht enthalten. Pflegeheimbewohner können daraus also keine entsprechende Begrenzung ihrer Belastung ableiten.
Auch die bislang für 2028 vorgesehene allgemeine Anpassung der Pflegeleistungen soll ausfallen. Ab 2029 ist stattdessen eine jährliche Erhöhung vorgesehen, die sich an der durchschnittlichen Preisentwicklung ohne Energie und Nahrungsmittel orientiert.
Das schafft keine Garantie, dass die Kassenleistungen mit den tatsächlichen Heimkosten Schritt halten. Steigen die Kosten stärker als die Zuschüsse, kann der selbst zu tragende Betrag weiter wachsen.
Auch Versicherte sollen mehr zur Finanzierung beitragenDer allgemeine Beitragssatz soll bei 3,6 Prozent bleiben, der Zuschlag für kinderlose Mitglieder aber zum 1. Januar 2027 von 0,6 auf 0,9 Prozentpunkte steigen. Für Versicherte, die diesen Zuschlag zahlen müssen, ergäbe sich damit grundsätzlich ein Gesamtbeitrag von 4,5 Prozent.
Die Aussage, der allgemeine Beitragssatz bleibe stabil, bedeutet also keine unveränderte Belastung für alle. Für Kinderlose wäre die Reform zugleich mit höheren Beiträgen verbunden.
Eine zweite Reform ist bereits angekündigtDie Bundesregierung plant, am 7. Oktober 2026 eine Pflegestrukturkommission einzusetzen. Sie soll bis Ende Januar 2027 Vorschläge erarbeiten, auf deren Grundlage weitere Reformen zum 1. Juli 2027 angestrebt werden.
Auch dieser Zeitplan ist noch keine Garantie für bestimmte Leistungen oder Entlastungen. Für Pflegebedürftige zählt am Ende, welche Unterstützung tatsächlich verfügbar bleibt und welche Kosten die Familie selbst übernehmen muss.
Sechs Fragen und Antworten zur geplanten Pflegereform Ist das Pflegeneuordnungsgesetz bereits gültig?Nein, das Kabinett hat am 30. September 2026 einen Regierungsentwurf beschlossen. Die parlamentarischen Beratungen und die weiteren Schritte bis zum Inkrafttreten stehen noch aus.
Wie viel Pflegegeld ist ab 2027 vorgesehen?Geplant sind monatlich 380 Euro bei Pflegegrad 2, 630 Euro bei Pflegegrad 3, 890 Euro bei Pflegegrad 4 und 1.080 Euro bei Pflegegrad 5. Diese Beträge sind noch keine geltenden Zahlungsansprüche.
Bleibt ein bereits anerkannter Pflegegrad erhalten?Der Entwurf schützt bestehende Einstufungen vor einer Herabsetzung allein durch die neuen Bewertungsregeln. Daraus folgt jedoch kein pauschaler Schutz sämtlicher bisheriger Leistungen.
Was soll sich bei Pflegegrad 1 ändern?Der Entlastungsbetrag von bis zu 131 Euro monatlich für die häusliche Versorgung soll entfallen. Das geplante Sozialraumbudget soll erst Menschen mit Pflegegrad 2 bis 5 offenstehen.
Gibt es die 2.285 Euro zusätzlich zu den bisherigen 3.539 Euro?Nein, das vorgesehene Überbrückungsbudget ist Teil einer Neuverteilung der bisherigen Leistungen. Der gemeinsame Jahresbetrag für Verhinderungs- und Kurzzeitpflege soll in seiner heutigen Form entfallen.
Werden die Rentenbeiträge für alle pflegenden Angehörigen gekürzt?Die ursprünglich geplante allgemeine Absenkung wurde gestrichen. Für Pflegepersonen mit Altersrentenbezug nach Erreichen der Regelaltersgrenze soll allerdings die Möglichkeit entfallen, über eine Teilrente weitere Pflegebeiträge zur Rente zu erhalten.
QuellenStand: 1. Oktober 2026. Grundlage sind die Mitteilung der Bundesregierung zum Kabinettsbeschluss, die Veröffentlichung des Bundesgesundheitsministeriums, der Regierungsentwurf des Pflegeneuordnungsgesetzes und die aktuell geltenden Pflegegeldbeträge.
Der Beitrag Pflege 2027: Kabinett beschließt mehr Pflegegeld und neue Kürzungen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Warnung vor Impfangebot auf den Wiesn
Mit einem dringenden offenen Brief hat sich der Ärztliche Berufsverband Hippokratischer Eid (ÄBVHE) an die Leitung des Münchner Oktoberfestes sowie an den Oberbürgermeister der Landeshauptstadt München gewandt (nachrichtlich an die Betreiber des Impfangebotes LMU und TUM). Der wissenschaftlich und ethisch orientierte Verband fordert den sofortigen Stopp aller medizinischen Kombi-Impfstoffangebote (Grippe und COVID-19) auf dem Festgelände und warnt vor schweren gesundheitlichen sowie haftungsrechtlichen Risiken. Die Sprecherin des Ärzteverbandes, Dr. Sonja Reitz, schreibt:
«Das Angebot, im Rahmen des Oktoberfestes immer noch unzureichend erforschte Impfungen gegen Grippe und COVID-19 anzubieten wie Bonbons oder Pommes und das auch noch ohne angemessene und ausreichende Aufklärung, stößt bei den Ärzten auf fundamentale Kritik. Impfwillige erhielten erst nach erheblichem Bitten eine schriftliche Aufklärung für die Grippe-Impfung und keinerlei Aufklärung für die umstrittenen Covid-19-Impfungen, obwohl hier tödliche Risiken bestehen.»
Der Verband betont, dass es sich bei Impfungen um invasive medizinische Eingriffe handelt, die schwerwiegende Folgen nach sich ziehen können, auch eventuell den Tod des Impflings. Gerade junge Männer seien besonders gefährdet, plötzlich und unerwartet zu versterben, wie man an den vielen Sportlern und Piloten gesehen habe, die seitdem unerwartet trotz bester Gesundheit verstarben. Diese Risikosignale seien unübersehbar und müssten zu einem sofortigen Impfverbot bei gesunden Menschen führen.
Nicht umsonst habe die STIKO ihre Auffrisch-Impfempfehlungen im August 2026 auf den Personenkreis ab 75 Jahre beschränkt. Jede Impfung, die an Gesunden durchgeführt wird, erfordert eine umfassende, auch seltene und tödliche Nebenwirkungen umfassende Aufklärung, sonst entbindet sie den Arzt nicht von der Haftung. Auch Menschen mit Depressionen, Ängsten, Autoimmunerkrankungen riskieren in 25 % Verschlimmerungen ihrer Erkrankungen.
Zwischen 4,5 % und 30 % der Geimpften berichteten in großen systematischen Befragungen neurologische Symptome, in mindestens über 3 % der Fälle seien Schädigungen des Herzmuskels nachgewiesen worden. Dies sei absolut inakzeptabel und hätte schon längst zu einer Rücknahme der Zulassung führen müssen. Es gebe viele Hinweise darauf, dass durch die COVID-«Impfungen» das Krebsrisiko signifikant ansteigt und die Fruchtbarkeit beeinträchtigt wird. Der Nutzen hingegen sei nach wie vor nicht nachgewiesen für die meisten Bevölkerungsgruppen. Reitz betont:
«Impfungen im Umfeld eines Volksfestes anzubieten, bei dem Besucher aufgrund von Alkoholkonsum eine geminderte oder aufgehobene Kritikfähigkeit aufweisen können und die rechtlich notwendige Aufklärung auch über die Lebensrisiken meist nicht erfolgen oder nicht ernst genommen werden, ist medizinisch unverantwortlich.»
Eine ordnungsgemäße Anamnese, Voruntersuchung und die gesetzlich gebotene Bedenkzeit von mindestens 24 Stunden nach der mündlichen Aufklärung durch den Arzt/die Ärztin bis zur Impfung seien im Festzeltbetrieb faktisch unmöglich. Die Überreichung einer schriftlichen Impfaufklärung sei nicht ausreichend, um von diesem Haftungsrisiko freizustellen. Je gesünder ein Patient sei, umso umfassender müsse auch über seltene und fatale Risiken wie Todesfolge aufgeklärt werden, so laute die Rechtsprechung.
Der Verband warnt die Verantwortlichen deshalb ausdrücklich vor einer Haftungsfalle: Werden medizinische Eingriffe ohne rechtssichere mündliche Aufklärung durch einen Arzt/Ärztin oder sogar an alkoholisierten Personen vorgenommen, drohen den Organisatoren und ausführenden Medizinern massive straf- und zivilrechtliche Konsequenzen, denn dann könnte schnell auch der Tatbestand der Körperverletzung erfüllt sein. Auf jeden Fall aber trifft den Impfenden ein Haftungsrisiko für die Impfschäden, die auftreten können. Dies wiege umso schwerer, als die offiziellen Impfempfehlungen für Personen unter 75 Jahren zurückgenommen wurden, was vielen Festbesuchern nicht bewusst sein dürfte.
Hier der offene Brief an die Verantwortlichen.
Weitere Informationen zum Impfangebot auf dem Oktoberfest finden Sie hier.
Sozialhilfe: Wohnen unter Verwandten – Gericht lässt Höhe für Mietkosten offen
LSG NRW: Zur Übernahme der tatsächlichen Kosten der Unterkunft und Heizung (KdU) im Eilverfahren bei einer Wohngemeinschaft zwischen Mutter und Sohn, die keine Bedarfsgemeinschaft bilden. Der Sohn bezieht keine Leistungen nach dem SGB II oder SGB XII.
Kernaussage des Beschlusses: Ob § 42a Abs. 4 SGB XII in dieser Konstellation anzuwenden ist, muss abschließend im Hauptsacheverfahren geprüft werden. Der Eilantrag bleibt mangels besonderer Eilbedürftigkeit ohne Erfolg, weil der Sohn die ungedeckten Unterkunftskosten nach Einschätzung des Gerichts vorübergehend übernehmen kann. Ein Anspruch auf höhere Unterkunftskosten ist damit nicht abschließend verneint. (LSG NRW, Beschluss vom 07.09.2026 – L 9 SO 226/26 B ER)
Die Antragstellerin ist leistungsberechtigt nach dem Vierten Kapitel des SGB XII und hat somit gemäß § 42 Nr. 4 SGB XII Anspruch auf Leistungen für Unterkunft und Heizung. Deren Höhe richtet sich gemäß § 42a Abs. 1 SGB XII nach dem Vierten Abschnitt des Dritten Kapitels, soweit die nachfolgenden Absätze keine abweichenden Regelungen enthalten.
Anwendung des § 42a Abs. 4 SGB XII bleibt im Hauptsacheverfahren zu klärenMit der Einführung dieser Vorschrift wollte der Gesetzgeber verhindern, dass beispielsweise in einer Wohngemeinschaft aus drei Personen für jede Person die angemessenen Aufwendungen für Unterkunft und Heizung eines Einpersonenhaushalts als Bedarf berücksichtigt werden. So soll vermieden werden, dass durch das Zusammenziehen mehrerer Personen im Leistungsbezug ein unangemessen hoher Gesamtbedarf an Unterkunftskosten anerkannt wird (BT-Drs. 18/9984, S. 94).
Der Sohn der Antragstellerin bezieht nach deren Auskunft jedoch keine Leistungen für den Lebensunterhalt nach dem SGB II oder SGB XII. Ob § 42a Abs. 4 Satz 1 SGB XII auch in dieser Konstellation Anwendung findet, ist abschließend im Hauptsacheverfahren zu entscheiden.
Unterschiedliche Regelungen werfen Fragen der Gleichbehandlung aufGleiches gilt für die rechtliche Bewertung des Umstands, dass § 42a Abs. 4 SGB XII aufgrund seiner systematischen Stellung nur für die Grundsicherung nach dem Vierten Kapitel gilt. Bei der Hilfe zum Lebensunterhalt nach dem Dritten Kapitel und bei der Grundsicherung nach dem SGB II gibt es keine entsprechende Vorschrift. Dort gilt bei solchen Wohngemeinschaften weiterhin die Angemessenheitsgrenze für einen Einpersonenhaushalt.
Ob diese unterschiedlichen Regelungen mit dem allgemeinen Gleichheitssatz aus Art. 3 Abs. 1 GG vereinbar sind, ist im einstweiligen Rechtsschutzverfahren nicht abschließend zu beantworten.
Möglicher Bestandsschutz nach § 133b SGB XIISchließlich stellt sich die Frage, ob die Bestandsschutzregelung in § 133b Satz 1 Nr. 2 SGB XII der Anwendung des § 42a Abs. 4 SGB XII entgegensteht.
Nach dieser Vorschrift findet § 42a Abs. 3 und 4 SGB XII keine Anwendung auf Leistungsberechtigte, bei denen vor dem 01.07.2017 Bedarfe für Unterkunft und Heizung nach § 35 SGB XII anerkannt worden sind, die ihrer Höhe nach die durchschnittliche Warmmiete eines Einpersonenhaushalts im örtlichen Zuständigkeitsbereich des zuständigen Trägers nicht übersteigen. Dieser Bestandsschutz gilt, solange die leistungsberechtigte Person mit mehreren Personen in derselben Wohnung lebt. (§ 133b SGB XII)
Hier bleibt zu klären, ob auch eine etwaige Anerkennung von Unterkunftskosten nach § 22 SGB II im maßgeblichen Zeitraum vom Anwendungsbereich dieser Vorschrift erfasst wäre.
Fehlende Eilbedürftigkeit wegen vorläufiger Kostenübernahme durch den SohnAngesichts dieser offenen Fragen ist eine Folgenabwägung vorzunehmen. Diese fällt auch unter Berücksichtigung der grundrechtlichen Belange der Antragstellerin nicht zu ihren Gunsten aus. Nach Auffassung des Senats fehlt eine besondere Eilbedürftigkeit, weil der Sohn vorläufig in der Lage ist, die ungedeckten Unterkunftskosten für die gemeinsam bewohnte Wohnung zu übernehmen. Trotz entsprechender Aufforderung durch den Senat wurde nichts Abweichendes glaubhaft gemacht.
Zwar ist die Bewilligung von Unterkunftskosten nach der Rechtsprechung des Senats grundsätzlich eilbedürftig, weil diese ebenso wie der Regelsatz zum Existenzminimum gehören. Das gilt jedoch nicht, wenn ein Verlust der Unterkunft nicht zu befürchten ist. Dies kann etwa bei einem Mietverhältnis unter Verwandten oder einer sonstigen Nähebeziehung zwischen Vermieter und Anspruchsteller der Fall sein (Beschluss des Senats vom 27.01.2023 – L 9 SO 350/22 B ER).
Entscheidend ist hier somit die vom Senat angenommene Möglichkeit einer vorläufigen Bedarfsdeckung durch den Sohn. Allein aus dem Verwandtschaftsverhältnis lässt sich eine fehlende Eilbedürftigkeit nicht ableiten.
Ob der Sohn gegenüber der Antragstellerin zivilrechtlich zum Unterhalt verpflichtet ist, ist nach Auffassung des Senats für die Frage, ob sie vorübergehend auf eine Bedarfsdeckung durch ihn verwiesen werden kann, verfassungsrechtlich ohne Belang. Hierzu verweist das Gericht auf den Beschluss des BVerfG vom 27.07.2016 – 1 BvR 371/11.
FazitDer Eilantrag bleibt wegen fehlender besonderer Eilbedürftigkeit erfolglos. Der Antragstellerin ist nach Auffassung des Gerichts zuzumuten, den Ausgang des Hauptsacheverfahrens abzuwarten, weil ihr Sohn die fehlenden Unterkunftskosten vorübergehend decken kann.
Ob ihr höhere Leistungen für Unterkunft und Heizung zustehen, bleibt dagegen offen. Insbesondere die Anwendung des § 42a Abs. 4 SGB XII, die Fragen der Gleichbehandlung und ein möglicher Bestandsschutz sind abschließend im Hauptsacheverfahren zu klären.
Der Beitrag Sozialhilfe: Wohnen unter Verwandten – Gericht lässt Höhe für Mietkosten offen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Neuer Medienstaatsvertrag macht’s möglich: Medienanstalten mit der Lizenz zur Willkür-Zensur
Die Bundesregierung holt derzeit zum finalen Vernichtungsschlag gegen die Medienfreiheit in Deutschland aus: Was EU-Zensurmonster Digital Services Act noch übriggelassen hat, soll der neue Medienstaatsvertrag nun endgültig abräumen. Das neue Vertragswerk soll die Medienanstalten – für die es in einem freien Land mit grundgesetzlich verbriefter Meinungsfreiheit eigentlich ohnehin keine Existenzberechtigung gibt – zur automatischen Überwachung […]
<p>The post Neuer Medienstaatsvertrag macht’s möglich: Medienanstalten mit der Lizenz zur Willkür-Zensur first appeared on ANSAGE.</p>
Die Entwicklung des Klimas in der Vergangenheit ist kein verlässlicher Indikator für die Zukunft.
Vijay Jayaraj
Die Prophezeiungen der Klima-Untergangspropheten offenbaren eine peinliche Unkenntnis einer unberechenbaren, von Naturkräften geprägten geologischen Geschichte die zu mächtig sind, als dass der Mensch sie kontrollieren könnte, und zu komplex, um aussagekräftige Prognosen zu ermöglichen.
Fest steht, dass wir in der Wärme einer Zwischeneiszeit leben, die als Holozän bekannt ist und vor etwa 11.700 Jahren begann. Sie folgte auf eine eisige Periode von fast 90.000 Jahren, in der Gletschereis mit einer Dicke von Tausenden Metern Kanada und die nördlichsten Teile der Region bedeckte, aus der später die USA hervorgehen sollten. Die Temperaturen lagen um 5 bis 7 Grad unter dem heutigen Durchschnitt.
Das relativ milde Holozän von fast 12 Jahrtausenden war von zeitweiligen Temperaturschwankungen geprägt, darunter 10 Erwärmungsphasen, einschließlich der aktuellen. Die jüngste Kälteperiode war die Kleine Eiszeit von etwa 1250 bis 1850.
Klima-Alarmisten betrachten die „vorindustrielle“ Zeit vor 1850 als Ausgangspunkt für die Messung der heutigen Temperaturen, ohne zu berücksichtigen, dass dieser Zeitraum in die letzte Phase der Kleinen Eiszeit fällt. Ihre Hysterie und die von ihnen geförderte Klimapolitik basieren auf einer Temperaturaufzeichnung, die in einer Phase ungewöhnlicher Kälte beginnt und auf einer anschließenden Erwärmung um bescheidene 1,2 Grad Celsius in den letzten 175 Jahren.
Würde man die Temperaturaufzeichnungen so erweitern, dass sie auch die wärmsten Phasen des Holozäns umfassen, würde sich das Bild eines Planeten ergeben, der gerade eine mittlere Eiszeit hinter sich lässt. In der Fachzeitschrift „Nature“ veröffentlichte Forschungsergebnisse zeigen, dass Meeres-Sedimentkerne den Höhepunkt der Erwärmung in der ersten Hälfte der holozänen Warmzeit inder Zeit vor 10.000 bis 6.000 Jahren verorten.
Biomarker-Daten aus Sedimentkernen in der Tschuktschensee und der Ostsibirischen See, veröffentlicht im „Journal of Quaternary Science“ zeigen minimales Meereis im frühen Holozän, kurzfristige Schwankungen während des mittleren Holozäns und eine deutliche Ausdehnung des Eises in den letzten 4.500 Jahren.
Sowohl die Rekonstruktion der Tschuktschensee als auch das umfassendere Bild der Arktis lassen auf einen Ozean schließen, der weitaus weniger Eis trug, als es noch keine Fabriken auf der Erde gab. Die Schwankungen des heutigen arktischen Eises sind nur kleine Ausschläge innerhalb eines Bereichs, der seit mehr als 11.000 Jahren besteht.


Vor zweitausend Jahren bauten römische Bauern in höheren Breitengraden und Höhenlagen Weintrauben und Getreide an, die spätere Generationen aufgrund der vorrückenden Kälte aufgeben mussten. Während der jüngeren mittelalterlichen Warmzeit – vor etwa 1.000 Jahren – lebten nordische Siedler fast fünf Jahrhunderte lang im Südwesten Grönlands, hüteten Vieh, ernteten Gerste und begruben ihre Toten auf Friedhöfen, deren Boden später fest gefror und gefroren blieb. Unter den zurückweichenden Gletschern in den Alpen und der kanadischen Arktis kommen immer wieder Baumstümpfe zum Vorschein, deren Wurzeln in einem Boden liegen, der laut Radiokarbonmethode aus der warmen Phase des mittleren Holozäns stammt.
Dann kam der Temperaturrückgang, der schreckliche Folgen für die Menschheit mit sich brachte. Die Kleine Eiszeit machte Alpenpässe unpassierbar, verschlang Bauernhöfe, vernichtete Ernten in ganz Nordeuropa und ließ die Siedlungen in Grönland veröden. Flüsse, die in der Geschichte der Menschheit noch nie zugefroren waren, wurden zu Schauplätzen von Eisfesten. Zwei unabhängige Temperaturrekonstruktionen – die eine anhand von grönländischem Eis, die andere anhand von Meeresablagerungen vor der Küste Indonesiens – liegen rund 15.000 km voneinander entfernt und stimmen dennoch weitgehend überein: Sie verzeichnen einen Rückgang von etwa 3 Grad Celsius zwischen dem Höhepunkt des Holozäns und dem kältesten Zeitpunkt der Kleinen Eiszeit.
Zwar lassen sich allgemeine historische Klimatrends erkennen, doch ist eine verlässliche Vorhersage der Zukunft bestenfalls schwierig. Ozeanische Schwankungen im Pazifik und Atlantik führen zu einer Umverteilung der Wärme im Maßstab von Jahrzehnten und Jahrhunderten, die niemand anhand grundlegender Prinzipien vorhersagen kann. Die Sonnenaktivität schwankt. Vulkanausbrüche erfolgen ohne festen Zeitplan. Das Wolkenverhalten – die größte Einzelunsicherheit in jedem Atmosphärenmodell – reagiert auf all diese Faktoren. Diese Ansammlungen aus Wasserdampf und Aerosolen wirken sowohl als Isolatoren gegen den nächtlichen Wärmeverlust als auch als Reflektoren, die Sonnenlicht zurück ins Weltall reflektieren.
All dies sind mächtige Kräfte – neben vielen anderen –, die unabhängig vom menschlichen Handeln wirken und deren Auswirkungen im großen Maßstab eines Klimasystems von praktisch unendlicher Komplexität vernachlässigbar sind.
Letztendlich wissen wir, dass Wärme für das Gedeihen der Menschheit besser ist als Kälte und dass reichlich vorhandene, erschwingliche Energie notwendig ist, um wohlhabende Gesellschaften aufzubauen und zu erhalten. Und in der Zwischenzeit wird das Klima des Holozäns weiterhin das tun, was es schon immer getan hat – und wir werden erst wissen was, wenn es geschehen ist.
Originally published at Real Clear Energy, September 25, 2026.
Vijay Jayaraj is a Science and Research Associate at the CO2 Coalition, Fairfax, Virginia. He holds an M.S. in environmental sciences from the University of East Anglia and a postgraduate degree in energy management from Robert Gordon University, both in the U.K., and a bachelor’s in engineering from Anna University, India. He served as a research associate with the Changing Oceans Research Unit at University of British Columbia, Canada.
Link: https://wattsupwiththat.com/2026/09/26/climates-past-performance-uncertain-predictor-of-future/
Übersetzt von Christian Freuer für das EIKE
Der Beitrag Die Entwicklung des Klimas in der Vergangenheit ist kein verlässlicher Indikator für die Zukunft. erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
Journalist Tim Krüger bei ÇIRA FOKUS
Der Journalist Tim Krüger ist am heutigen Donnerstag zu Gast in der Sendung ÇIRA FOKUS. Im Gespräch mit Moderator Yilmaz Pêşkevin Kaba stehen die politischen Entwicklungen in Kurdistan und der Türkei, die Situation in Rojava sowie deren Bedeutung für Deutschland und Europa im Mittelpunkt.
Ein Schwerpunkt der Sendung ist der Prozess für Frieden und eine demokratische Gesellschaft. Kaba und Krüger sprechen über die politischen Voraussetzungen für eine dauerhafte Friedenslösung, die gegenwärtigen Chancen und Hindernisse des Prozesses und die Frage, welche Perspektiven sich daraus für Kurdistan und die Türkei ergeben.
Dabei richtet sich der Blick auch auf Deutschland. Diskutiert wird, welche politische Rolle die Bundesrepublik im bisherigen Konflikt gespielt hat und welche Möglichkeiten auf politischer und diplomatischer Ebene bestehen, einen Friedens- und Demokratisierungsprozess zu unterstützen.
Ein weiterer Schwerpunkt liegt auf den Entwicklungen in Rojava und der weiteren Region. Zur Sprache kommen gesellschaftliche und politische Veränderungen, die Perspektiven demokratischer Teilhabe sowie die regionalen und internationalen Auswirkungen der gegenwärtigen Umbrüche.
Journalist mit Schwerpunkt Kurdistan und Westasien
Tim Krüger arbeitet als freier Journalist zu politischen und gesellschaftlichen Konflikten in Westasien und darüber hinaus. Zu seinen Schwerpunkten gehören Kurdistan, Rojava und die Kurdistan-Region des Irak (KRI). Reportagen, Analysen und Hintergrundbeiträge von ihm erscheinen unter anderem in „Blätter für deutsche und internationale Politik“, „junge Welt“, „Jacobin Magazin“, „analyse & kritik“ und „New Internationalist“. Darüber hinaus ist Krüger regelmäßig als Referent und Gesprächspartner bei politischen Veranstaltungen, Podcasts und Diskussionsformaten zu Gast.
Sendetermin und Empfang
ÇIRA FOKUS mit Tim Krüger wird am Donnerstag, 1. Oktober 2026, um 20 Uhr live ausgestrahlt. Die Sendung kann über ÇIRA TV und alternativ über MyFlixTV verfolgt werden. Anschließend ist die Ausgabe auf dem YouTube-Kanal von ÇIRA TV abrufbar; sämtliche Folgen sind dort in der Playlist „ÇIRA FOKUS“ zusammengestellt.
Wer selbst bei ÇIRA FOKUS mitwirken oder eine Initiative, Kampagne, Organisation beziehungsweise ein Projekt vorstellen möchte, kann sich unter peskevin@gmail.com an die Redaktion wenden.
Greetings on the 95th anniversary of the Avitek Vyatka machine-building enterprise
Vladimir Putin extended his greetings to the current and former workers of the Avitek Vyatka machine-building enterprise on the occasion of its 95th anniversary.
Grundsicherung 2027: Diese Kürzungen beim Regelsatz und für Kinder drohen
Weniger Unterstützung muss nicht bedeuten, dass das Jobcenter den bisherigen Regelsatz sichtbar herabsetzt. Auch eine gebremste Anpassung oder ein gestrichener Zuschlag kann Haushalten das bisschen Geld nehmen, die schon heute kaum Spielraum haben.
Für Beziehende der Grundsicherung nach dem SGB II sind für 2027 vor allem die geplante Änderung der Regelsatzberechnung und die Überprüfung des Kinder-Sofortzuschlags relevant. Eine pauschale Absenkung des Regelsatzes für sämtliche Leistungsberechtigten ist nach dem Stand vom 30. September 2026 jedoch nicht beschlossen.
Der Regelsatz soll künftig langsamer auf Preissteigerungen reagierenMit dem Entwurf des Haushaltsbegleitgesetzes 2027 möchte die Bundesregierung die zusätzliche Fortschreibung der Regelbedarfe abschaffen. Dieser zweite Berechnungsschritt berücksichtigt bislang die jüngere Preisentwicklung gesondert.
Übrig bleiben soll eine Anpassung anhand eines Mischindexes aus 70 Prozent regelbedarfsrelevanter Preisentwicklung und 30 Prozent Nettolohnentwicklung. Der Entwurf erwartet dadurch im SGB II jährlich rund 78 Millionen Euro weniger Ausgaben gegenüber dem bisherigen Verfahren, einschließlich der Auswirkungen auf weitere Leistungen.
Damit geht es um eine Verschlechterung gegenüber der bisherigen Berechnung, nicht automatisch um einen niedrigeren Zahlbetrag als 2026. Gerade bei erneut stark steigenden Preisen wäre eine langsamere Anpassung für Menschen mit knappem Budget dennoch schmerzhaft.
563 Euro sind der bisherige Betrag, keine gesicherte Prognose für 2027Alleinstehende erhalten 2026 weiterhin 563 Euro Regelbedarf monatlich. Wie hoch der Betrag 2027 ausfallen wird, lässt sich aus dem Gesetzentwurf zur Berechnungsformel allein noch nicht ablesen.
Auch eine einfache Rechnung nach dem Muster „563 Euro plus zwei Prozent“ bildet das vorgesehene Verfahren nicht zuverlässig ab. Warum die Ausgangswerte entscheidend sind, erläutert unser Beitrag zur möglichen Regelsatzerhöhung um elf Euro ab 2027.
Eine weitere Nullrunde ist deshalb ebenso wenig gesichert wie ein bestimmter Erhöhungsbetrag. Bleibt die Auszahlung hinter steigenden notwendigen Ausgaben zurück, verlieren Betroffene allerdings Kaufkraft, selbst wenn auf dem Bescheid derselbe Eurobetrag steht.
Auch Mehrbedarfe und Schulbedarf können betroffen seinDie geplante Umstellung kann sich auch auf Mehrbedarfe auswirken, deren Höhe prozentual an den Regelbedarf gebunden ist, sowie auf die Fortschreibung des persönlichen Schulbedarfs. Es handelt sich dabei um Folgewirkungen der neuen Berechnung, nicht um die angekündigte vollständige Abschaffung dieser Leistungen.
Beim Kinder-Sofortzuschlag stehen 300 Euro im Jahr auf dem SpielAnspruchsberechtigte Kinder, Jugendliche und junge Erwachsene erhalten im SGB II derzeit einen Sofortzuschlag von 25 Euro monatlich. Die Bundesregierung kündigt an, diesen Zuschlag im Kontext der neuen Regelbedarfsermittlung zu überprüfen und anzupassen.
Ob daraus eine ersatzlose Streichung, eine andere Berechnung oder eine Fortführung entsteht, ist für das SGB II bislang offen. Erst bei einer ersatzlosen Streichung ohne anderweitigen Ausgleich würden tatsächlich 300 Euro pro berechtigter Person und Jahr fehlen.
Beim Kinderzuschlag für Familien mit geringem Einkommen ist die Streichung des gleich hohen Aufschlags hingegen bereits konkret im Haushaltsbegleitgesetz vorgesehen. Warum daraus noch keine automatische Kürzung für Jobcenter-Familien folgt, erklärt unser Beitrag zum geplanten Wegfall des Aufschlags beim Kinderzuschlag.
Welche Änderungen geplant sind und welche bereits gelten Bereich Mögliche finanzielle Folge Stand am 30. September 2026 Regelsatzanpassung Geringere Erhöhungen gegenüber der bisherigen Berechnung möglich Gesetzentwurf für 2027, noch nicht abschließend beschlossen Mehrbedarfe und Schulbedarf Gedämpfte Anpassung als Folge der geänderten Fortschreibung Mit der geplanten Umstellung verbunden Kinder-Sofortzuschlag im SGB II Bei ersatzlosem Wegfall 25 Euro monatlich weniger je berechtigter Person Überprüfung angekündigt, konkrete Streichung noch offen Sanktionen Höhere Kürzungen bei bestimmten Pflichtverletzungen und Meldeversäumnissen Bereits Bestandteil der Reform 2026 Unterkunftskosten Begrenzung besonders hoher Kosten bereits in der Karenzzeit Bereits geltendes Recht, Ausnahmen sind zu prüfen Vermögen Ersparnisse müssen gegebenenfalls früher für den Lebensunterhalt eingesetzt werden Neue Regeln aus der Reform 2026, Übergangsrecht beachten Strengere Sanktionen treffen Betroffene schon vor 2027Die verschärften Sanktionsregeln gehören bereits zur Grundsicherungsreform 2026. Bei bestimmten Pflichtverletzungen ohne wichtigen Grund kann der Regelbedarf unmittelbar um 30 Prozent für grundsätzlich drei Monate gemindert werden; gesetzliche Ausnahmen und eine vorzeitige Aufhebung bleiben zu prüfen.
Bei einem Regelbedarf von 563 Euro entspricht das monatlich 168,90 Euro. Für Lebensmittel, Haushaltsstrom und andere laufende Ausgaben blieben rechnerisch 394,10 Euro Regelbedarf übrig.
Ab dem zweiten Meldeversäumnis ohne wichtigen Grund ist eine Minderung um 30 Prozent für einen Monat vorgesehen. Drei aufeinanderfolgende versäumte Termine können darüber hinaus ein gestuftes Verfahren wegen vermuteter Nichterreichbarkeit auslösen, an dessen Ende der persönliche Leistungsanspruch vollständig entfallen kann.
Ein versäumter Termin führt deshalb nicht automatisch zum vollständigen Zahlungsstopp. Das Jobcenter muss die gesetzlichen Voraussetzungen, wichtige Gründe und Härtefälle prüfen; für andere Mitglieder der Bedarfsgemeinschaft bestehen eigene Schutzregeln.
Bei der Miete kann trotz unverändertem Regelsatz Geld fehlenAuch die Begrenzung besonders hoher Unterkunftskosten ist keine erst für 2027 angekündigte Neuerung. Nach § 22 SGB II werden Unterkunftskosten grundsätzlich nicht anerkannt, soweit sie das Eineinhalbfache der örtlichen Angemessenheitsgrenze übersteigen.
Das betrifft bereits die einjährige Karenzzeit, wobei höhere Kosten unter bestimmten Voraussetzungen berücksichtigt werden können, insbesondere bei unabweisbaren Aufwendungen oder Bedarfsgemeinschaften mit Kindern. Heizkosten werden gesondert geprüft und sind nicht pauschal durch diese Karenzzeit geschützt.
Eine Finanzierungslücke bei der Miete kann dazu führen, dass Betroffene Geld aus dem Regelbedarf für das Wohnen verwenden müssen. Warum Jobcenter die Grenze dennoch nicht schematisch anwenden dürfen, zeigt unser Beitrag zur 150-Prozent-Grenze und den Entscheidungen der Sozialgerichte.
Weniger Vermögensschutz kann den Leistungsanspruch verzögernMit der Reform 2026 wurde auch die bisherige Vermögenskarenzzeit abgeschafft und ein altersabhängiger Freibetrag eingeführt. Die allgemeinen Freibeträge reichen nach § 12 SGB II von 5.000 bis 20.000 Euro pro Person; daneben bestehen Schutzvorschriften für bestimmte Vermögensarten.
Wer anrechenbare Ersparnisse oberhalb der einschlägigen Grenzen hat, muss diese gegebenenfalls zunächst für den Lebensunterhalt einsetzen. Das ist keine monatliche Regelsatzkürzung, kann aber bedeuten, dass Unterstützung später einsetzt oder bei einer erneuten Prüfung nicht weiterbewilligt wird.
Eine Rückkehr der Zwangsverrentung ist kein gesicherter KürzungsplanNach dem bisherigen Wortlaut von § 12a SGB II endet die allgemeine Aussetzung der Verpflichtung zur vorzeitigen Altersrente am 31. Dezember 2026. Ohne Anschlussänderung könnten Jobcenter unter bestimmten Voraussetzungen wieder verlangen, dass ältere Leistungsberechtigte eine vorgezogene Rente beantragen.
Dem steht jedoch die Empfehlung der Alterssicherungskommission gegenüber, diese Verpflichtung dauerhaft abzuschaffen, wie die Deutsche Rentenversicherung erläutert. Eine sichere Rückkehr der Zwangsverrentung zum Jahreswechsel zu behaupten, würde diese politische Entwicklung ausblenden.
Ein Gesetzentwurf erlaubt dem Jobcenter noch keine KürzungDie öffentliche Anhörung zum Haushaltsbegleitgesetz 2027 ist für den 12. Oktober 2026 angesetzt. Solange eine Änderung nicht wirksam geworden ist, darf das Jobcenter daraus keine vorgezogene Leistungskürzung ableiten.
Für Betroffene zählt deshalb, welche Vorschrift im konkreten Bescheid angewendet wird und seit wann sie gilt. Gegen einen belastenden Bescheid ist bei ordnungsgemäßer Rechtsbehelfsbelehrung grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch möglich; bei einer sofortigen existenziellen Lücke kann zusätzlich gerichtlicher Eilrechtsschutz erforderlich sein.
Beispiel aus der Praxis: Was 25 Euro je Kind bedeuten würdenEine alleinerziehende Mutter lebt mit zwei anspruchsberechtigten Kindern von Grundsicherung und erhält für beide zusammen 50 Euro Sofortzuschlag monatlich. Würde dieser Zuschlag künftig ersatzlos gestrichen, fehlten dem Haushalt bei unveränderten übrigen Leistungen 600 Euro im Jahr.
Das ist ein Rechenbeispiel für eine mögliche Änderung, keine bereits feststehende Kürzung. Nach geltendem Recht darf das Jobcenter diese 50 Euro nicht allein deshalb streichen, weil die Bundesregierung den Zuschlag überprüfen will.
Sechs Fragen und Antworten zu möglichen Kürzungen ab 2027 Ist für 2027 bereits ein niedrigerer Regelsatz beschlossen?Nein, eine pauschale Absenkung für alle SGB-II-Beziehenden ist nach dem hier geprüften Stand nicht beschlossen. Die geplante Änderung der Berechnung legt allein noch keinen endgültigen Eurobetrag für 2027 fest.
Kann eine Erhöhung trotzdem eine Verschlechterung bedeuten?Ja, wenn sie geringer ausfällt als nach dem bisherigen Verfahren. Steigen notwendige Ausgaben zugleich stärker als die Leistung, sinkt außerdem die Kaufkraft.
Entfallen die 25 Euro Kinder-Sofortzuschlag sicher?Für das SGB II ist das bisher offen. Die konkret vorgesehene Streichung beim Kinderzuschlag betrifft eine andere gesetzliche Regelung und beendet den SGB-II-Anspruch nicht automatisch.
Beginnen die strengeren Sanktionen erst 2027?Nein, sie gehören bereits zur Reform 2026. Eine Kürzung setzt weiterhin voraus, dass die gesetzlichen Bedingungen erfüllt sind und keine einschlägigen Ausnahmen entgegenstehen.
Kann das Jobcenter jede Miete oberhalb der Grenze sofort kürzen?Nein, eine starre Betrachtung allein anhand des Mietbetrags reicht nicht aus. Ausnahmen, die persönliche Wohnsituation und die rechtlichen Voraussetzungen für die Änderung einer laufenden Bewilligung müssen berücksichtigt werden.
Müssen ältere Grundsicherungsbeziehende ab 2027 sicher vorzeitig in Rente?Nein, das lässt sich derzeit nicht pauschal behaupten. Die befristete Aussetzung läuft zwar nach bisherigem Recht aus, zugleich wird ihre dauerhafte Ablösung durch die Abschaffung der Verpflichtung angestrebt.
Der Beitrag Grundsicherung 2027: Diese Kürzungen beim Regelsatz und für Kinder drohen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Wohngeld 2027: Kann nicht für Miete verwendet werden – Anrechnung soll gestrichen werden
Wer wenig verdient und über den Arbeitgeber für das Alter vorsorgt, kann dadurch bislang weniger Wohngeld erhalten. Bestimmte steuerfreie Beiträge zur Betriebsrente zählen als Einkommen, obwohl Beschäftigte das Geld nicht für ihre laufende Miete verwenden können. Die Bundesregierung will diese Anrechnung ab 2027 streichen. Davon könnten Beschäftigte mit niedrigen Einkommen und betrieblicher Altersversorgung profitieren.
Stand: 1. Oktober 2026. Die Änderung ist noch nicht beschlossen; der Bundestag hat die erste Beratung des Reformvorhabens für den 8. Oktober 2026 angekündigt.
Warum steuerfreie Beiträge bisher das Wohngeld mindern könnenBeim Wohngeld zählt nicht allein der Nettolohn auf dem Konto. Das Gesetz bezieht auch bestimmte steuerfreie Einnahmen in die Berechnung ein. Dazu gehören nach § 14 Absatz 2 Nummer 14 Wohngeldgesetz bestimmte Arbeitgeberzahlungen zur betrieblichen Altersversorgung.
Erfasst werden steuerfreie Zuwendungen an eine Pensionskasse nach § 3 Nummer 56 Einkommensteuergesetz. Hinzu kommen die nach § 3 Nummer 63 Einkommensteuergesetz steuerfreien Beiträge an einen Pensionsfonds, eine Pensionskasse oder für eine Direktversicherung zum Aufbau einer kapitalgedeckten Betriebsrente. Diese Beträge können das angerechnete Einkommen erhöhen und dadurch den Wohnkostenzuschuss verringern.
Die Bundesregierung will die doppelte Berücksichtigung beendenDer Regierungsentwurf sieht vor, diesen Einkommensbestandteil zu streichen. Die bisher erfassten steuerfreien Beiträge sollen damit während des Aufbaus der Altersversorgung nicht mehr zum Einkommen zählen. Als Beginn sieht der Entwurf den 1. Januar 2027 vor. Das regeln Artikel 1 Nummer 9 und Artikel 3 des Entwurfs.
Zur Begründung verweist die Bundesregierung auf eine doppelte Berücksichtigung: Zunächst werden die Beiträge erfasst, später können auch die ausgezahlten Betriebsrenten in die Wohngeldberechnung einfließen. Die Streichung soll diese Belastung in der Ansparphase beseitigen und den Verwaltungsaufwand senken. Eine allgemeine Freistellung späterer Betriebsrenten ist damit nicht verbunden. Die Erläuterung steht in der Gesetzesbegründung auf PDF-Seite 93.
Auch Beiträge aus Entgeltumwandlung können betroffen seinDie geplante Änderung betrifft nicht ausschließlich Geld, das ein Betrieb zusätzlich zum Lohn bereitstellt. Auch Beiträge aus einer Entgeltumwandlung können steuerrechtlich als Arbeitgeberbeiträge gelten. Bei dieser Form der Vorsorge fließt ein vereinbarter Teil des Arbeitsentgelts in die betriebliche Altersversorgung.
Nach den Erläuterungen des Bundesfinanzministeriums, Randnummer 26, umfasst § 3 Nummer 63 Einkommensteuergesetz unter den dort beschriebenen Voraussetzungen auch solche Beiträge. Entscheidend ist insbesondere, dass der Arbeitgeber die Zahlung gegenüber der Versorgungseinrichtung schuldet. Eigene Beiträge, die Beschäftigte aufgrund eines eigenen Vertrags selbst schulden, sind davon zu unterscheiden. Allein die Weiterleitung durch die Lohnbuchhaltung genügt nicht.
Welche Zahlungen die Änderung erfassen soll Art der Zahlung Einordnung der geplanten Änderung Steuerfreie Arbeitgeberzuwendungen an eine Pensionskasse nach § 3 Nummer 56 Einkommensteuergesetz Die bisherige Hinzurechnung zum Wohngeldeinkommen soll entfallen. Steuerfreie Arbeitgeberbeiträge nach § 3 Nummer 63 Einkommensteuergesetz an Pensionsfonds, Pensionskasse oder Direktversicherung Auch diese Beiträge sollen nicht mehr zusätzlich als Einkommen zählen. Beiträge aus Entgeltumwandlung Sie können erfasst sein, wenn sie unter die genannte steuerliche Regelung für Arbeitgeberbeiträge fallen. Bereits ausgezahlte Betriebsrente Ihre Behandlung wird durch die Streichung der Beitragsanrechnung nicht geändert. Wie sich ein niedrigeres Einkommen auf das Wohngeld auswirktDie Höhe des Wohngeldes hängt von der Zahl der berücksichtigten Haushaltsmitglieder, der anerkannten Miete oder Belastung und dem Gesamteinkommen ab. Diese Berechnungsgrößen nennt § 4 WoGG. Wird ein Betrag künftig nicht mehr angerechnet, steigt das Wohngeld deshalb nicht automatisch um dieselbe Summe.
Zudem werden bei der Einkommensermittlung unter bestimmten Voraussetzungen pauschale Abzüge vorgenommen. Nach § 16 WoGG sind jeweils zehn Prozent für Einkommensteuern, Pflichtbeiträge zur Kranken- und Pflegeversicherung sowie Pflichtbeiträge zur Rentenversicherung abzuziehen. Treffen alle drei Voraussetzungen zu, beträgt der Abzug insgesamt 30 Prozent. Wird ein Vorsorgebeitrag nicht mehr zum Einkommen gezählt, sinkt auch die Grundlage dieser Abzüge.
Welche weiteren Umstände den Anspruch beeinflussen, erläutert unser Beitrag über Faktoren, die das Wohngeld erhöhen können.
Warum das Wohngeld trotzdem sinken könnteDie Entlastung bei der Betriebsrente ist Teil eines Vorhabens, das zugleich Einsparungen vorsieht. Der Entwurf will unter anderem die dauerhafte Heizkostenkomponente halbieren, die Wohngeldformel ändern und die vorgesehene regelmäßige Anpassung des Wohngeldes aussetzen. Darauf weist auch die Darstellung des Reformvorhabens durch den Bundestag hin.
Diese Kürzungen können den Vorteil durch ein niedrigeres angerechnetes Einkommen verringern, aufheben oder übersteigen. Ein Haushalt könnte deshalb trotz der Entlastung bei den Vorsorgebeiträgen insgesamt weniger Wohngeld erhalten. Ob ein Haushalt 2027 insgesamt mehr Wohngeld erhält, lässt sich deshalb nur durch eine vollständige Berechnung nach den dann geltenden Vorschriften feststellen.
Laufende Bescheide und Angaben im AntragFür Wohngeld, das vor dem 1. Januar 2027 bewilligt wurde und dessen Bewilligungszeitraum über den Jahreswechsel hinausreicht, sieht der geplante § 42e WoGG eine Übergangsregelung vor. Der bisher bewilligte Betrag soll grundsätzlich bis zum Ende dieses Zeitraums weitergezahlt werden. Gesetzliche Gründe für eine Änderung bleiben bestehen. Eine automatische Neuberechnung sämtlicher laufender Bescheide zum Jahreswechsel ist damit nicht vorgesehen.
Für einen Erhöhungsantrag wegen eines tatsächlichen Einkommensrückgangs verlangt § 27 Absatz 1 WoGG während einer laufenden Bewilligung dagegen mehr als zehn Prozent weniger Gesamteinkommen und einen daraus folgenden höheren Anspruch. Diese Zehn-Prozent-Grenze beim Wohngeld ist keine allgemeine Voraussetzung für die geplante Freistellung der Beiträge.
Beschäftigte können anhand ihrer Gehaltsabrechnung und des Berechnungsbogens zum Wohngeldbescheid prüfen, welche Zahlungen bisher berücksichtigt werden. Bei unklaren Angaben kann die Lohnbuchhaltung bescheinigen, wie hoch die Vorsorgebeiträge sind und nach welcher steuerlichen Vorschrift sie behandelt werden. Bis zu einer wirksamen Gesetzesänderung müssen entsprechende Angaben im Antrag weiterhin vollständig gemacht werden.
Kurzes Beispiel aus der PraxisDie fiktive Arbeitnehmerin Jana erhält zusätzlich zu ihrem Lohn monatlich einen steuerfreien Arbeitgeberbeitrag von 100 Euro für eine Direktversicherung. Dieser Betrag wird bisher beim Wohngeld berücksichtigt. Bei Jana sind außerdem die Voraussetzungen für den pauschalen Abzug von insgesamt 30 Prozent nach § 16 WoGG erfüllt.
Entfiele die Beitragsanrechnung wie geplant, läge ihr Einkommen vor diesen Abzügen monatlich um 100 Euro niedriger. Bei unverändertem Abzugssatz ergäben sich daraus 70 Euro weniger angerechnetes Einkommen. Das ist noch keine Aussage über ihren Wohngeldzuwachs. Dafür müsste die Behörde ihren gesamten Anspruch nach allen dann geltenden Berechnungsregeln ermitteln.
Fragen und Antworten Ab wann sollen die Beiträge nicht mehr angerechnet werden?Der Regierungsentwurf sieht den 1. Januar 2027 vor. Das Gesetzgebungsverfahren ist noch nicht abgeschlossen; bei bestehenden Bescheiden sind außerdem die Übergangsregeln zu beachten.
Betrifft die Änderung auch Entgeltumwandlung?Ja, sofern die daraus finanzierten Beiträge steuerrechtlich unter die erfassten Arbeitgeberbeiträge fallen. Entscheidend sind die Vertragsgestaltung und die steuerliche Einordnung.
Wird dadurch auch meine ausgezahlte Betriebsrente anrechnungsfrei?Nein. Die Streichung betrifft Beiträge zum Aufbau der Versorgung. Für spätere Rentenzahlungen gelten weiterhin die einschlägigen Einkommensvorschriften.
Bekomme ich den Arbeitgeberbeitrag künftig als zusätzliches Wohngeld?Nein. Die Änderung würde zunächst das angerechnete Einkommen senken. Wie sich das auf die Auszahlung auswirkt, hängt von der vollständigen Wohngeldberechnung ab.
Wird mein bestehender Wohngeldbescheid automatisch neu berechnet?Nein, eine allgemeine automatische Neuberechnung ist im Entwurf nicht vorgesehen. Vor dem 1. Januar 2027 bewilligte Beträge sollen bei über den Jahreswechsel laufenden Bewilligungen grundsätzlich bis zu deren Ende erhalten bleiben. Gesetzliche Gründe für eine Änderung bleiben bestehen.
Der Beitrag Wohngeld 2027: Kann nicht für Miete verwendet werden – Anrechnung soll gestrichen werden erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Yawar: Konflikt zwischen PDK und YNK öffnet Bedrohungen Tür und Tor
Der Militär- und Sicherheitsexperte Jabar Yawar (auch Cebar Yaver) sieht die ungelösten Konflikte zwischen PDK und YNK als größte Gefahr für die Kurdistan-Region des Irak (KRI). Im Gespräch mit ANF äußerte sich der frühere Generalsekretär des Peschmerga-Ministeriums auch zum Ende der internationalen Anti-IS-Koalition und zur Neuordnung der Peschmerga-Kräfte.
Das Ende der Koalitionsmission kommt für Yawar nicht überraschend. Das Bündnis sei unter konkreten Bedingungen entstanden: Der „Islamische Staat“ (IS) kontrollierte damals weite Teile des Irak und Syriens, hatte rund ein Viertel des irakischen Territoriums besetzt und stellte eine unmittelbare Bedrohung für Bagdad, Saudi-Arabien und Jordanien dar. „Die USA stellten unter Berücksichtigung ihrer eigenen Interessen eine Koalition aus mehr als 70 Staaten zusammen.“
Vor zwei Jahren bewertete eine gemeinsame Militärkommission des Irak, der KRI und der USA die verbliebene Gefahr durch den IS. Sie kam zu dem Ergebnis, dass die Organisation ihre territoriale Kontrolle verloren hatte und ihre militärischen und finanziellen Kapazitäten deutlich geschwächt waren. Daraufhin wurde ein zweistufiger Abzug vereinbart: Bis Ende September 2025 zogen sich die Koalitionstruppen aus dem Zentral- und Südirak zurück. Mit dem gestrigen 30. September endete nach dem vereinbarten Zeitplan auch die Mission der Koalition in der KRI.
Über den Zeitpunkt des Abzugs herrscht innerhalb der Politik Südkurdistans allerdings Uneinigkeit. Mesûd Barzanî und Mesrûr Barzanî (PDK) halten ihn für verfrüht und warnen vor einer möglichen Rückkehr des IS. Qubad Talabanî (YNK) und die irakische Regierung gehen dagegen davon aus, dass die einheimischen Kräfte inzwischen in der Lage sind, die Verantwortung für die Sicherheit zu übernehmen.
Die Gefahr durch den IS ist nicht beendet
Yawar selbst warnt davor, die Schwächung des IS mit dessen Ende gleichzusetzen. „Die Gefahr durch den IS ist noch nicht vollständig gebannt.“ Die Organisation setze ihre Propaganda insbesondere über digitale Medien fort und sei erst vor wenigen Tagen in ein Gefecht mit der irakischen Armee verwickelt gewesen, bei dem zwei Zivilisten getötet wurden. Gleichzeitig stehe außer Frage, dass ihre Einheiten erheblich geschwächt seien.
Auch der Rückzug der internationalen Koalition bedeutet nach Einschätzung Yawars nicht das Ende des westlichen Einflusses in der Region. Der Irak unterhält weiterhin bilaterale militärische und wirtschaftliche Abkommen mit den USA, Großbritannien und Frankreich. Über das irakische Verteidigungsministerium könne auch die KRI von diesen Vereinbarungen und der Luftverteidigung profitieren.
Konflikt zwischen PDK und YNK als größte Gefahr
Die größere Gefahr für die KRI sieht Yawar ohnehin an anderer Stelle: in der anhaltenden Spaltung zwischen PDK und YNK. „Das größte Risiko besteht darin, dass keine Regierung gebildet werden kann und das Parlament seit zwei Jahren nicht funktioniert. Gefährlicher kann es kaum werden.“ Wer bewaffnete Gruppen und den IS bekämpfen und zugleich die gesetzlichen Rechte der KRI gegenüber Bagdad einfordern wolle, müsse zunächst eine innerkurdische Verständigung herstellen. Vorrang habe deshalb die Bildung einer handlungsfähigen Regierung. Danach müssten auch die Beziehungen zu Bagdad normalisiert werden, damit die Sicherheitskräfte beider Seiten gemeinsam bestehende Sicherheitslücken schließen können.
Parteikontrolle über die Peschmerga muss enden
Wie schwierig eine solche innerkurdische Einigung ist, zeigt sich seit Jahrzehnten auch bei den Peschmerga. Yawar erinnerte an den ersten Versuch von 1992, als YNK, PDK, Islamische Bewegung sowie sozialistische und kommunistische Parteien ihre Kräfte unter dem Dach einer „Armee Kurdistans“ vereinten. Mit dem innerkurdischen Krieg von 1994 zerfiel die gemeinsame Struktur und die Einheiten wurden wieder den Parteien unterstellt.
Auch ein neuer Anlauf im Jahr 2009 mit den Einheiten 70 und 80 konnte die parteipolitische Kontrolle nicht überwinden. Erst der seit 2022 vorangetriebene Vereinigungsprozess führte nun zu einer formalen Neuordnung: Die bislang der PDK zugeordnete 80. Einheit wurde als Erste Region, die der YNK zugeordnete 70. Einheit als Zweite Region dem Peschmerga-Ministerium unterstellt.
Damit ist dieser Teil der organisatorischen Zusammenführung abgeschlossen. Ob damit auch die tatsächliche Kontrolle der Parteien endet, bleibt für Yawar jedoch die entscheidende Frage: „Wir hoffen, dass diesmal die Vorherrschaft der Parteien über die Peschmerga-Kräfte ein Ende findet.“
Hoher Politischer Rat für die vier Teile Kurdistans
Über die KRI hinaus hält Yawar auch eine stärkere Zusammenarbeit der politischen Kräfte in allen vier Teilen Kurdistans für notwendig. Eine gemeinsame militärische Führung sei angesichts der Aufteilung Kurdistans auf vier Staaten jedoch nur schwer zu verwirklichen. Den Ausgangspunkt müsse deshalb eine gemeinsame politische Struktur bilden: „Damit wir die Kurdistanfrage gegenüber der Welt als eine gemeinsame Angelegenheit vertreten können, muss ein Hoher Politischer Rat gegründet werden.“ Erst auf dieser Grundlage könnten weitere Schritte folgen.
https://deutsch.anf-news.com/aktuelles/us-gefuhrte-koalition-beendet-militarmission-im-irak-52918 https://deutsch.anf-news.com/kurdistan/-52900 https://deutsch.anf-news.com/kurdistan/-52814