
Meinungsfreiheit ist nicht nur das Recht, zu Allem seinen Senf dazu zu geben wie an einer Würstelbude. Es ist das Recht, Behauptungen der Mächtigen in Frage zu stellen, Erklärungen und Fakten einzuklagen und Alternativen einzufordern. Das mag unbequem sein, lästig, nerven, bremsen. Aber es ist der Motor des Fortschritts. Ohne Nörgler, Zweifler und Besserwisser kein Fortschritt. Zweifel ist eine gesellschaftliche Produktivkraft. Seine Diffamierung durch angeblich alternativlose Politik ist Rückschritt in vormoderne Zeiten. Deutschland braucht wieder einen Grundkurs in Debatte und Wiederbelebung der Streitkultur.» (- Roland Tichy, Journalist und Publizist)
Externe Ticker
Das Lied vom letzten Menschen
Witwenrente: Neues Urteil schützt Rentner vor Rückzahlungsforderungen der Rentenversicherung
Wer eine Witwenrente bekommt und später eine eigene Altersrente erhält, muss mit einer Neuberechnung der Hinterbliebenenrente rechnen. Problematisch wird es, wenn die Deutsche Rentenversicherung die Anrechnung jahrelang übersieht und anschließend hohe Beträge zurückfordert.
Ein neues Urteil des Landessozialgerichts Berlin-Brandenburg vom 28. Mai 2026 zeigt, dass Rentner einer solchen Forderung nicht schutzlos ausgeliefert sind. Im entschiedenen Fall scheiterte die Rentenversicherung mit einer Rückforderung für mehr als 15 Jahre, obwohl der Witwer seine Mitteilungspflicht formal nicht vollständig erfüllt hatte.
Das Urteil ist für ähnliche Fälle besonders interessant, weil der Mann bereits bei seinem Antrag auf die eigene Altersrente offengelegt hatte, dass er eine Witwerrente erhielt. Das LSG sah darin zwar noch keine vollständige Erfüllung seiner späteren Meldepflicht, aber einen wichtigen Grund dafür, ihm keine grobe Fahrlässigkeit vorzuwerfen.
Rentenversicherung wollte Zahlungen ab 2004 zurückfordernDer Kläger bezog bereits seit Oktober 1994 eine große Witwerrente nach dem Tod seiner Ehefrau. Nachdem zeitweise eigenes Arbeitseinkommen angerechnet worden war, erhielt er die Witwerrente ab März 2002 wieder ohne Einkommensanrechnung.
Im März 2004 beantragte der Mann bei demselben Rentenversicherungsträger eine Altersrente für schwerbehinderte Menschen. Im Antrag beantwortete er die Frage nach einer bereits bezogenen Hinterbliebenenrente mit „Ja“ und gab zusätzlich Name, Geburtsdatum und Versicherungsnummer seiner verstorbenen Ehefrau an.
Ab dem 1. Juni 2004 wurde ihm die Altersrente bewilligt. Der damalige monatliche Zahlbetrag lag zunächst bei rund 899 Euro.
Diese Altersrente hätte grundsätzlich bei der Witwerrente berücksichtigt werden müssen. Genau das geschah jedoch nicht.
Erst 2019 bemerkte die Rentenversicherung ihren FehlerMehr als 15 Jahre liefen Altersrente und Witwerrente nebeneinander, ohne dass die eigene Altersrente bei der Hinterbliebenenrente berücksichtigt wurde. Erst Ende Oktober 2019 übermittelte das für die Altersrente zuständige Dezernat die entsprechenden Daten an die Stelle, die die Witwerrente bearbeitete.
Im Januar 2020 folgte die Konsequenz. Die Rentenversicherung berechnete die Witwerrente rückwirkend ab Juni 2004 neu.
Dabei ging sie von einer erheblichen Überzahlung aus. Wegen ihres eigenen Anteils an dem Fehler verlangte sie allerdings nur 50 Prozent der errechneten Überzahlung zurück und setzte zunächst eine Forderung von 9.668,66 Euro fest.
Der Witwer akzeptierte lediglich den auf November 2019 bis Januar 2020 entfallenden Betrag von 182,10 Euro. Gegen die Rückforderung für Juni 2004 bis Oktober 2019 in Höhe von 9.486,56 Euro wehrte er sich vor Gericht.
LSG stoppt Rückforderung von fast 9.500 EuroBereits das Sozialgericht Frankfurt (Oder) gab dem Rentner recht. Die Rentenversicherung legte dagegen Berufung beim Landessozialgericht Berlin-Brandenburg ein.
Doch auch dort hatte sie keinen Erfolg. Mit Urteil vom 28. Mai 2026 bestätigte der 33. Senat die Entscheidung des Sozialgerichts und wies die Berufung zurück.
Damit blieb die Rückforderung von 9.486,56 Euro für den angegriffenen Zeitraum aufgehoben. Die Revision zum Bundessozialgericht wurde vom LSG nicht zugelassen.
Das Urteil trägt das Aktenzeichen L 33 R 693/23. Die vollständige Entscheidung ist im Landesrechtsportal Brandenburg veröffentlicht. Urteil des LSG Berlin-Brandenburg vom 28. Mai 2026
Die Altersrente hätte trotzdem auf die Witwerrente angerechnet werden müssenDas Gericht stellte ausdrücklich klar, dass die ursprüngliche Berechnung der Witwerrente tatsächlich falsch geworden war. Die eigene Altersrente des Mannes stellte Einkommen dar, das bei der Witwerrente zu berücksichtigen war.
Nach § 97 SGB VI können eigene Einkünfte die Witwen- oder Witwerrente mindern. Dazu gehören auch Renten aus der gesetzlichen Rentenversicherung.
Seit dem 1. Juli 2026 beträgt der Freibetrag bei der Einkommensanrechnung 1.122,53 Euro monatlich. Für jedes grundsätzlich waisenrentenberechtigte Kind erhöht sich dieser Betrag um 238,11 Euro.
Vom anrechenbaren Einkommen oberhalb des Freibetrags werden 40 Prozent auf die Hinterbliebenenrente angerechnet. Wie die Anrechnung einer eigenen Rente aktuell funktioniert, erläutert Gegen-Hartz ausführlich hier: Ab 1. Juli 2026: So viel Rente wird an die Witwenrente angerechnet
Der Witwer hatte seine Meldepflicht nicht vollständig erfülltEin wichtiger Punkt des Urteils darf nicht übersehen werden. Das LSG sagte gerade nicht, dass die Angabe der Witwerrente im Altersrentenantrag sämtliche weiteren Pflichten erledigt.
Nach § 60 SGB I müssen Leistungsempfänger Änderungen mitteilen, die sich auf eine Sozialleistung auswirken können. Das Hinzutreten einer eigenen Altersrente gehört dazu, wenn gleichzeitig eine Witwen- oder Witwerrente bezogen wird.
Der Mann hätte deshalb nach Bewilligung seiner Altersrente deren Bezug nochmals für die Witwerrente anzeigen müssen. Die Tatsache, dass derselbe Rentenversicherungsträger die Altersrente selbst bewilligt hatte, beseitigte diese Verpflichtung nach Auffassung des Gerichts nicht.
Auch die Angabe der Witwerrente im vorherigen Altersrentenantrag genügte formal nicht. Zu diesem Zeitpunkt war die neue Altersrente schließlich noch nicht bewilligt worden.
Trotzdem lag keine grobe Fahrlässigkeit vorGenau hier wird das Urteil für andere Rentner interessant. Eine verletzte Meldepflicht bedeutet nämlich nicht automatisch, dass jemand grob fahrlässig gehandelt hat.
Grobe Fahrlässigkeit setzt einen besonders schweren Sorgfaltsverstoß voraus. Es muss sich dem Betroffenen praktisch aufdrängen, dass sein Verhalten falsch ist oder dass ihm eine Leistung in dieser Höhe nicht zusteht.
Das sah das LSG beim Witwer nicht. Er hatte bereits im Altersrentenantrag seine Witwerrente angegeben und sogar die persönlichen Daten sowie die Versicherungsnummer seiner verstorbenen Ehefrau mitgeteilt.
Aus Sicht eines juristischen Laien konnte deshalb der Eindruck entstehen, dass die Rentenversicherung über beide Renten informiert war. Der Mann musste nach Ansicht der Richter nicht ohne Weiteres erkennen, dass er dieselbe Behörde nach der Bewilligung nochmals gesondert informieren sollte.
Rentenversicherung trat gegenüber dem Witwer wie eine Behörde aufEin weiteres Detail überzeugte das Gericht. Der Rentenversicherungsträger trat gegenüber dem Mann nicht erkennbar als Ansammlung voneinander abgeschotteter Bearbeitungsstellen auf.
Das zeigte sich insbesondere an den jährlichen Rentenanpassungen. Altersrente und Witwerrente wurden dem Kläger gemeinsam in einem Schriftstück dargestellt.
Auf der Vorderseite befanden sich Informationen über die Altersrente, auf der Rückseite Angaben zur Witwerrente. Für den Rentner entstand dadurch nachvollziehbar der Eindruck, dass beide Renten innerhalb der Behörde gemeinsam bekannt waren.
Das Gericht hielt es daher für verständlich, dass er davon ausging, die Berechnung werde schon richtig sein. Er musste nicht mit einfachsten Überlegungen erkennen, dass intern offenbar kein ausreichender Informationsaustausch stattgefunden hatte.
Warum die Zehnjahresfrist den Unterschied machteDer zeitliche Ablauf war für das Ergebnis besonders wichtig. Die Altersrente begann im Juni 2004, die rückwirkende Aufhebung erfolgte aber erst mit Bescheid vom Januar 2020.
Damit lagen zwischen der Änderung der Verhältnisse und der Rückforderung deutlich mehr als zehn Jahre. Nach § 48 SGB X in Verbindung mit den Fristvorschriften des § 45 SGB X gelten für eine derart weit zurückreichende Aufhebung besondere Voraussetzungen.
Eine Aufhebung nach mehr als zehn Jahren kann bei weitergezahlten laufenden Geldleistungen zwar unter bestimmten Umständen weiterhin möglich sein. Dafür musste im entschiedenen Fall jedoch etwa eine vorsätzliche oder grob fahrlässige Verletzung der Meldepflicht oder Kenntnis beziehungsweise grob fahrlässige Unkenntnis vom teilweisen Wegfall des Anspruchs vorliegen.
Genau diese Voraussetzungen konnte das LSG beim Witwer nicht feststellen. Damit konnte die Rentenversicherung die lange zurückliegenden Bewilligungen nicht mehr aufheben.
Warum fehlende grobe Fahrlässigkeit nicht immer vor einer Rückforderung schütztAus dem Urteil sollte deshalb nicht der Schluss gezogen werden, dass jede Überzahlung erledigt ist, sobald ein Rentner nicht grob fahrlässig gehandelt hat. Innerhalb anderer Fristen kann eine rückwirkende Aufhebung auch aus anderen gesetzlichen Gründen möglich sein.
§ 48 Absatz 1 Satz 2 Nummer 3 SGB X erfasst beispielsweise Fälle, in denen nach Erlass eines Bescheids Einkommen erzielt wird, das den Anspruch gemindert hätte. Für sehr lange zurückliegende Zeiträume greifen jedoch zusätzliche Fristvorschriften.
Das Urteil ist deshalb besonders bei Rückforderungen interessant, die weit in die Vergangenheit reichen. Betroffene sollten sich bei hohen Forderungen nicht nur die Einkommensberechnung ansehen, sondern auch prüfen lassen, auf welcher gesetzlichen Grundlage wie viele Jahre rückwirkend aufgehoben werden.
Auch spätere Rentenbescheide halfen dem WitwerWährend der langen Zeit hatte die Rentenversicherung die Witwerrente mehrfach neu berechnet. Unter anderem gab es einen Bescheid aus September 2014 und einen weiteren Bescheid aus März 2019 wegen zusätzlicher Entgeltpunkte für Kindererziehung.
Auch diese späteren Bescheide konnte die Rentenversicherung nach Auffassung des LSG nicht ohne Weiteres rückwirkend beseitigen. Sollte für sie § 48 SGB X gelten, fehlten wiederum die Voraussetzungen für eine Aufhebung nach Ablauf der langen Frist.
Sollte stattdessen § 45 SGB X gelten, konnte sich der Witwer nach Auffassung des Senats auf Vertrauensschutz berufen. Ihm waren weder vorsätzlich oder grob fahrlässig falsche Angaben noch eine grob fahrlässige Unkenntnis der fehlerhaften Bescheide vorzuwerfen.
Da die Rentenbescheide für den angegriffenen Zeitraum nicht wirksam aufgehoben werden konnten, fehlte anschließend auch die Grundlage für eine Erstattung nach § 50 SGB X.
Ähnlicher Fall aus NRW ging für einen Witwer deutlich schlechter ausWie stark die persönlichen Umstände eines Falls das Ergebnis verändern können, zeigt ein anderes Verfahren, über das Gegen-Hartz bereits berichtet hat. Dort hatte ein Witwer ebenfalls bei seinem Altersrentenantrag angegeben, dass er bereits eine Hinterbliebenenrente erhielt.
Trotzdem hielt das Landessozialgericht Nordrhein-Westfalen einen großen Teil der späteren Rückforderung für rechtmäßig. Von ursprünglich mehr als 11.500 Euro blieben nach Widerspruch und Gerichtsverfahren noch 7.199,76 Euro übrig.
Den ausführlichen Fall finden Leser hier: Witwerrente angegeben: Warum trotzdem eine hohe Rückforderung drohen kann
Im NRW-Verfahren gab es jedoch einen Unterschied. Ein Telefonvermerk deutete darauf hin, dass der Witwer wusste, dass seine Altersrente bei der Hinterbliebenenrente berücksichtigt werden sollte.
Als die Witwerrente anschließend unverändert weiterlief, hätte er nach Auffassung des LSG NRW nochmals nachfragen müssen. Sein Verhalten wertete das Gericht deshalb anders als das LSG Berlin-Brandenburg.
Bundessozialgericht hat den Streit nicht entschiedenDer NRW-Fall gelangte sogar vor das Bundessozialgericht. Unter dem Aktenzeichen B 5 R 4/25 R sollte geklärt werden, welche Bedeutung die Angabe der Hinterbliebenenrente beim Antrag auf die eigene Altersrente für eine spätere Rückforderung hat.
Zu einem höchstrichterlichen Urteil kam es jedoch nicht. Die Beteiligten schlossen am 2. Juli 2026 vor dem Bundessozialgericht einen Vergleich.
Damit gibt es weiterhin keine allgemeine Entscheidung des Bundessozialgerichts, wonach die Angabe der Witwenrente im Altersrentenantrag eine spätere Rückforderung generell verhindert. Das neue Urteil aus Berlin-Brandenburg liefert Betroffenen jedoch ein starkes Argument gegen den Vorwurf grober Fahrlässigkeit.
Zwei ähnliche Fälle mit unterschiedlichen Ergebnissen Punkt LSG Berlin-Brandenburg LSG Nordrhein-Westfalen Urteil 28.05.2026, L 33 R 693/23 12.02.2025, L 3 R 75/23 Witwenrente im Altersrentenantrag angegeben Ja Ja Eigene Altersrente später gesondert gemeldet Nein Nach Auffassung des Gerichts nicht ausreichend Besonderheit Beide Renten wurden in gemeinsamen Anpassungsschreiben dargestellt Telefonvermerk zeigte Wissen um die geplante Anrechnung Bewertung grober Fahrlässigkeit Nein Ja Ergebnis 9.486,56 Euro Rückforderung für 2004 bis 2019 aufgehoben 7.199,76 Euro Rückforderung verblieben Weitere Entwicklung Revision nicht zugelassen BSG-Verfahren endete am 02.07.2026 durch VergleichDie Gegenüberstellung zeigt, weshalb Rückforderungsbescheide nicht allein anhand der Höhe der Überzahlung bewertet werden können. Entscheidend sind der genaue zeitliche Ablauf, frühere Mitteilungen, Hinweise in den Rentenbescheiden und die Frage, was der Betroffene tatsächlich erkennen konnte.
Rentenversicherung darf eigene Organisationsstruktur nicht einfach auf Rentner abwälzenDas Urteil enthält einen für die Verwaltungspraxis bemerkenswerten Gedanken. Versicherte müssen nicht automatisch verstehen, wie Informationen innerhalb eines großen Rentenversicherungsträgers zwischen verschiedenen Versicherungskonten und Abteilungen weitergegeben werden.
Tritt die Rentenversicherung nach außen einheitlich auf und hat der Versicherte wichtige Informationen bereits vollständig offengelegt, kann dies gegen einen besonders schweren Sorgfaltsverstoß sprechen. Das gilt vor allem dann, wenn spätere Schreiben den Eindruck verstärken, dass beide Renten gemeinsam bearbeitet werden.
Das bedeutet allerdings nicht, dass Betroffene auf eine zusätzliche Meldung verzichten sollten. Gerade weil Gerichte vergleichbare Fälle unterschiedlich bewerten können, ist eine gesonderte schriftliche Mitteilung weiterhin der sicherste Weg.
Beide Versicherungsnummern schriftlich nennenWer bereits eine Witwen- oder Witwerrente bezieht und später eine eigene Alters- oder Erwerbsminderungsrente bekommt, sollte den neuen Rentenbezug deshalb zusätzlich schriftlich für die Hinterbliebenenrente anzeigen. Sinnvoll ist es, dabei sowohl die eigene Versicherungsnummer als auch die Versicherungsnummer der verstorbenen Person anzugeben.
Aus dem Schreiben sollte klar hervorgehen, dass geprüft werden soll, ob die neue Rente bei der Hinterbliebenenrente als Einkommen zu berücksichtigen ist. Ein Nachweis über den Eingang sollte langfristig aufbewahrt werden.
Auch wenn anschließend monatelang keine Neuberechnung erfolgt, empfiehlt sich eine schriftliche Nachfrage. Ein belegbares Schreiben kann Jahre später erheblich wertvoller sein als eine telefonische Auskunft, deren genauer Inhalt häufig nicht mehr nachgewiesen werden kann.
Hohe Rückforderung sollte immer vollständig geprüft werdenWer einen Rückforderungsbescheid der Rentenversicherung erhält, sollte nicht vorschnell zahlen. Zunächst muss festgestellt werden, welche früheren Rentenbescheide für welchen Zeitraum aufgehoben werden und ob die dafür vorgeschriebenen Fristen eingehalten worden sind.
Ebenso wichtig ist die Frage, ob die Rentenversicherung grobe Fahrlässigkeit behauptet und worauf sie diesen Vorwurf stützt. Frühere Anträge, Briefe, Eingangsbestätigungen, Rentenanpassungsmitteilungen und Hinweise auf bereits bekannte Versicherungsnummern können dabei wichtig werden.
Dass Rentenversicherungen Rückforderungen nicht allein mit Vermutungen begründen dürfen, zeigt auch ein anderer Gegen-Hartz-Bericht zu einem Urteil des Thüringer LSG: Rentnerin muss Rente wegen Überzahlung nicht zurückzahlen – trotz falscher Angaben im Rentenantrag
Gegen einen Rückforderungsbescheid kann grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch eingelegt werden. Bei Forderungen, die viele Jahre zurückreichen, können die gesetzlichen Aufhebungsfristen und der Vertrauensschutz erhebliche Auswirkungen auf die tatsächlich zu erstattende Summe haben.
Praxisbeispiel: Altersrente wird jahrelang nicht angerechnetEin Witwer bezieht seit vielen Jahren 450 Euro Witwerrente und beantragt später seine eigene Altersrente. Im Altersrentenantrag gibt er ausdrücklich an, dass er bereits Witwerrente erhält, nennt die Versicherungsnummer seiner verstorbenen Ehefrau und erhält einige Wochen später die Altersrente.
Die Rentenversicherung zahlt anschließend beide Renten weiter, ohne die Hinterbliebenenrente wegen des eigenen Einkommens neu zu berechnen. Erst zwölf Jahre später verlangt sie mehrere Tausend Euro zurück und wirft dem Mann vor, den Beginn seiner Altersrente nicht nochmals gesondert gemeldet zu haben.
Der Witwer kann sich nicht einfach darauf berufen, dass die Rentenversicherung die Altersrente selbst bewilligt hat. Nach dem Urteil des LSG Berlin-Brandenburg können seine vollständigen Angaben im ursprünglichen Antrag und das Auftreten der Rentenversicherung als einheitliche Behörde aber erheblich gegen den Vorwurf grober Fahrlässigkeit sprechen.
Ob die Rückforderung tatsächlich entfällt, hängt dann unter anderem vom Zeitraum, den vorhandenen Bescheiden und den Voraussetzungen der §§ 45 und 48 SGB X ab. Gerade bei mehr als zehn Jahre zurückreichenden Forderungen sollte deshalb eine genaue rechtliche Prüfung erfolgen.
Häufige Fragen zur Rückforderung einer Witwenrente Muss ich meine eigene Altersrente melden, obwohl dieselbe Rentenversicherung sie selbst bewilligt?Grundsätzlich ja. Wer Witwen- oder Witwerrente erhält, muss den Beginn einer eigenen Altersrente als relevante Änderung mitteilen.
Dass die Rentenversicherung die Altersrente selbst bewilligt hat, beseitigt diese Verpflichtung nach dem neuen LSG-Urteil nicht automatisch. Die bereits vorhandene Kenntnis kann aber wichtig sein, wenn später beurteilt wird, ob eine unterlassene weitere Meldung grob fahrlässig war.
Reicht es aus, die Witwenrente im Antrag auf Altersrente anzugeben?Nach dem Urteil des LSG Berlin-Brandenburg erfüllt diese Angabe allein die spätere Mitteilungspflicht über den tatsächlichen Beginn der Altersrente nicht. Die Altersrente kann schließlich erst nach der Antragstellung bewilligt werden.
Die Angabe kann trotzdem sehr wichtig sein. Sie kann zeigen, dass der Rentner nichts verbergen wollte und davon ausgehen durfte, die Rentenversicherung verfüge bereits über die Informationen zu beiden Renten.
Kann die Rentenversicherung nach mehr als zehn Jahren noch Geld zurückfordern?Das ist nicht ausgeschlossen, unterliegt aber strengeren Voraussetzungen. Bei sehr weit zurückliegenden Aufhebungen können unter anderem Vorsatz, eine grob fahrlässige Pflichtverletzung oder grob fahrlässige Unkenntnis von der zu hohen Leistung entscheidend werden.
Im Fall des LSG Berlin-Brandenburg waren diese Voraussetzungen nicht erfüllt. Deshalb durfte die Rentenversicherung die Witwerrente für den lange zurückliegenden Zeitraum nicht mehr rückwirkend aufheben.
Wird eine eigene Altersrente immer vollständig von der Witwenrente abgezogen?Nein. Die Rentenversicherung ermittelt zunächst ein anrechenbares Einkommen und berücksichtigt anschließend den Freibetrag.
Seit dem 1. Juli 2026 beträgt dieser Freibetrag grundsätzlich 1.122,53 Euro monatlich. Nur vom darüber liegenden anrechenbaren Einkommen werden 40 Prozent auf die Witwen- oder Witwerrente angerechnet.
Muss ich eine Rückforderung sofort bezahlen?Ein Rückforderungsbescheid sollte zunächst genau geprüft werden. Entscheidend ist nicht nur, ob tatsächlich eine Überzahlung entstanden ist, sondern auch, ob die früheren Bescheide wirksam und innerhalb der gesetzlichen Fristen aufgehoben wurden.
Wer mit dem Bescheid nicht einverstanden ist, kann grundsätzlich innerhalb eines Monats nach Bekanntgabe Widerspruch einlegen. Bei größeren Beträgen oder langen Rückforderungszeiträumen kann sozialrechtliche Beratung sinnvoll sein.
Bedeutet das neue Urteil, dass Rentner künftig immer geschützt sind, wenn sie die Witwenrente im Altersrentenantrag angegeben haben?Nein. Das Urteil ist keine allgemeine Freistellung von Meldepflichten und schützt nicht automatisch vor jeder Rückforderung.
Es zeigt aber, dass die Angabe der Hinterbliebenenrente und der zugehörigen Versicherungsdaten ein starkes Argument gegen den Vorwurf grober Fahrlässigkeit sein kann. Wie unterschiedlich Gerichte einzelne Fälle bewerten können, zeigt gerade der Vergleich zwischen den Entscheidungen aus Berlin-Brandenburg und Nordrhein-Westfalen.
Der Beitrag Witwenrente: Neues Urteil schützt Rentner vor Rückzahlungsforderungen der Rentenversicherung erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Trauernde in Amed: „Wir wollen keine weiteren Trauerfeiern“
Bei den Trauerfeiern für Mitglieder der Volksverteidigungskräfte (HPG) und Verbände freier Frauen (YJA Star) in Amed (tr. Diyarbakır) steht neben der Erinnerung an die Gefallenen vor allem eine Forderung im Mittelpunkt: Der jahrzehntelange Krieg soll enden und niemand mehr sein Leben verlieren. Besucher:innen der im Koşuyolu-Park eingerichteten Trauerstätte verbinden ihre Hoffnung auf Frieden zugleich mit der Erwartung, dass der begonnene Prozess für eine Lösung der kurdischen Frage weitergeführt und die Rechte der kurdischen Bevölkerung abgesichert werden.
Unter Federführung des Vereins der Angehörigen von Gefallenen MEBYA-DER waren in Amed am Freitag an mehreren Orten dreitägige Trauerfeiern für Mitglieder der kurdischen Freiheitsbewegung eingerichtet worden, die zu unterschiedlichen Zeitpunkten und in verschiedenen Regionen ums Leben gekommen sind. Im Koşuyolu-Park im Bezirk Rezan (Bağlar) wird gemeinsam der Toten gedacht. Neben Angehörigen kommen zahlreiche Menschen sowie Vertreter:innen politischer Parteien und zivilgesellschaftlicher Organisationen dorthin.
Gegenüber ANF sprachen Besucher:innen über ihre Erwartungen an den Prozess für Frieden und eine demokratische Gesellschaft. Immer wieder fiel dabei ein Satz: Es soll kein weiteres Blut vergossen werden.
„Wir müssen gleich sein und dieselben Rechte haben“
Sadık Tosun rief dazu auf, den begonnenen Prozess gesellschaftlich mitzutragen. In den vergangenen Jahrzehnten seien schwere Opfer gebracht worden. Damit daraus tatsächlich ein dauerhafter Frieden entstehen könne, müssten nun alle gesellschaftlichen Kräfte Verantwortung übernehmen. Die bisherigen gesetzlichen Schritte reichen Tosun jedoch nicht aus. Insbesondere der kurdische Repräsentant Abdullah Öcalan müsse unmittelbar am Prozess beteiligt sein und kommunizieren können. Auch die Rechte der Kurd:innen auf Sprache und Bildung müssten rechtlich abgesichert werden.„Wenn wir von Geschwisterlichkeit sprechen, müssen wir gleich sein und alle dieselben Rechte haben“, sagte Tosun. Die Forderungen der Kurd:innen seien Forderungen nach Gleichheit und Menschlichkeit. „Dazu gehört das Recht, in der eigenen Sprache, Kultur und Geschichte Bildung zu erhalten.“
„Weder Guerilla noch Soldaten sollen sterben“
Besonders eindringlich formulierte Maşallah Yıldeniz seine Hoffnung, künftig nicht mehr zu solchen Trauerfeiern zusammenkommen zu müssen. „Unsere Forderung ist Frieden. Wir wollen Frieden“, sagte Yıldeniz. Gleichzeitig forderte er die Freiheit Abdullah Öcalans: „Wir wollen, dass unser Repräsentant frei ist und zu uns kommt.“ Vor allem aber dürfe es keine weiteren Toten geben: „Wir kommen gerade von der Trauerfeier für 50 Gefallene. Wir wollen keine Trauerfeiern mehr. Weder Guerilla noch Soldaten sollen in diesen Tälern fallen oder getötet werden. Alle sollen endlich Frieden erleben.“
„Mütter sagen seit Jahren: Frieden“
Emine Özbek engagiert sich seit vielen Jahren bei den Friedensmüttern. Sie erinnerte daran, dass deren Forderung trotz jahrzehntelanger Verluste unverändert geblieben sei. „Wir Mütter wollen Frieden, wir wollen Demokratie. Die Mütter kämpfen seit Jahren. Sie verlor ihren Sohn und sagte trotzdem ‚Frieden‘, sie verlor ihre Tochter und sagte ‚Frieden‘. Keine Mutter wollte Krieg, jede Mutter wollte Frieden.“ Den begonnenen Prozess begrüßt Özbek, warnt jedoch davor, ihn bereits mit erreichtem Frieden gleichzusetzen. „Ein Anfang ist gemacht worden, aber das reicht nicht. Er muss ausgeweitet werden. Wir sollten uns nicht selbst täuschen und sagen: ‚Der Frieden ist gekommen.‘“ Dafür brauche es gesellschaftliche Stärke und eine starke politische Vertretung.
„Es soll kein Blut mehr fließen“
Auch Berivan Mızrak brachte ihre Erwartung auf einen einfachen Nenner: „Wir wollen, dass Frieden kommt. Es soll kein Blut mehr vergossen werden. Was wollen wir? Wir wollen Frieden.“ Die Trauerfeiern in Amed dauern noch bis Sonntag. Zum Abschluss ist eine gemeinsame Gedenkveranstaltung vorgesehen.
https://deutsch.anf-news.com/kurdistan/amed-trauerfeiern-fur-49-gefallene-der-freiheitsbewegung-52486
1.000-Euro-Zuschuss: Studienhilfe für Kinder aus Bürgergeld- und Sozialhilfe Familien
Für junge Menschen aus Haushalten mit wenig Geld gibt es zum Studienbeginn einen staatlichen Zuschuss von einmalig 1.000 Euro. Gerade vor dem Wintersemester 2026/27 wird die sogenannte Studienstarthilfe wieder interessant, denn mit dem Studienbeginn entstehen häufig hohe Kosten für Mietkaution, Semesterbeitrag, Laptop und Lernmaterialien.
Die Studienstarthilfe gibt es bereits seit dem Wintersemester 2024/25 und sie richtet sich an einen vergleichsweise engen Kreis von Studienanfängern aus einkommensschwachen Haushalten.
Die 1.000 Euro müssen nicht zurückgezahlt werdenDie Studienstarthilfe ist ausdrücklich als einmaliger Zuschuss ausgestaltet. Anders als ein Teil des regulären Studierenden-BAföG müssen die 1.000 Euro deshalb später nicht zurückgezahlt werden.
Das ist besonders für junge Menschen interessant, deren Familien bereits Sozialleistungen beziehen.
Die Unterstützung soll Kosten abfedern, die unmittelbar beim Einstieg in ein Studium entstehen. Dazu können etwa eine Mietkaution, der Semesterbeitrag, ein Notebook oder benötigte Studienmaterialien gehören.
Wer 2026 die 1.000 Euro bekommen kannDie Altersgrenze ist streng. Wer die Studienstarthilfe beantragen möchte, darf bei Beginn des betreffenden Ausbildungsabschnitts das 25. Lebensjahr noch nicht vollendet haben und muss sich erstmals für ein entsprechendes Studium immatrikulieren.
Außerdem muss die Ausbildung die Arbeitskraft im Allgemeinen voll beanspruchen. Praktisch geht es daher vor allem um das erste Vollzeitstudium an einer Hochschule oder einer gleichgestellten Akademie.
Entscheidend ist zusätzlich die finanzielle Situation unmittelbar vor dem Studium. Im Monat vor Ausbildungsbeginn muss eine der gesetzlich genannten Sozialleistungen bezogen worden sein.
Situation vor dem Studium Studienstarthilfe grundsätzlich möglich? Grundsicherungsgeld nach dem SGB II, früher Bürgergeld Ja Hilfe zum Lebensunterhalt nach dem SGB XII Ja Grundsicherung im Alter und bei Erwerbsminderung nach dem SGB XII Ja Bestimmte Leistungen nach dem Sozialen Entschädigungsrecht Ja Leistungen nach dem Asylbewerberleistungsgesetz Ja Kinderzuschlag für den Studienanfänger Ja Wohngeld als eigener Anspruch oder als Haushaltsmitglied Ja Bestimmte Leistungen der Kinder- und Jugendhilfe Unter den gesetzlichen Voraussetzungen ja Nur Kindergeld Nein, Kindergeld allein reicht nichtDie Voraussetzungen ergeben sich aus § 56 BAföG. Besonders wichtig ist die Unterscheidung zwischen Kinderzuschlag und Kindergeld: Der normale Kindergeldbezug der Eltern eröffnet für sich genommen keinen Anspruch auf die Studienstarthilfe.
Aus Bürgergeld wurde inzwischen GrundsicherungsgeldEine Besonderheit ergibt sich 2026 aus der Reform des SGB II. Seit dem 1. Juli 2026 heißt die bisher als Bürgergeld bezeichnete Leistung Grundsicherungsgeld beziehungsweise Grundsicherung für Arbeitsuchende.
Für die Studienstarthilfe ändert diese Umbenennung den Zugang über das SGB II nicht. Wer im Monat vor Studienbeginn die entsprechende Leistung des Jobcenters erhält und die übrigen Voraussetzungen erfüllt, kann weiterhin zu den Berechtigten gehören.
Der Sozialleistungsbezug muss im richtigen Monat bestehenEine häufig übersehene Voraussetzung ist der Zeitpunkt des Leistungsbezugs. Gefordert wird die entsprechende Sozialleistung im Monat unmittelbar vor dem Ausbildungsbeginn.
Beginnt das Studium beispielsweise im Oktober, muss der erforderliche Leistungsbezug grundsätzlich für September nachgewiesen werden. Ein älterer Bezug aus dem Frühjahr genügt nicht allein.
Das kann gerade beim Wechsel aus dem Grundsicherungsgeld in ein Studium wichtig werden. Familien sollten deshalb ihre Bewilligungsbescheide und gegebenenfalls aktuelle Bestätigungen der Behörde aufbewahren.
Wohngeld kann ebenfalls die Tür zu den 1.000 Euro öffnenNicht nur Leistungen des Jobcenters können den Anspruch eröffnen. Auch Wohngeld wird vom Gesetz ausdrücklich berücksichtigt, wobei der Studienanfänger selbst Wohngeldempfänger oder Haushaltsmitglied eines Wohngeldhaushalts sein kann.
Das ist interessant, weil die Regeln für Wohngeld und Studium ansonsten kompliziert sind. Wann Studierende selbst Wohngeld erhalten können, erklärt Gegen-Hartz ausführlicher im Beitrag Dann haben Studenten einen Wohngeld-Anspruch.
Auch die Kombination von Ausbildungsförderung und Wohngeld hängt stark von der jeweiligen Haushaltskonstellation ab. Mehr dazu findet sich bei Gegen-Hartz unter BAföG und Wohngeld zugleich beantragen – geht das?.
Reguläres BAföG ist keine Voraussetzung für die 1.000 EuroEin weiterer Vorteil der Studienstarthilfe besteht darin, dass sie unabhängig von einem regulären BAföG-Antrag beantragt werden kann. Ein Studienanfänger muss also nicht zuerst einen monatlichen BAföG-Anspruch nachweisen, um die einmaligen 1.000 Euro erhalten zu können.
Das ist wichtig, weil beispielsweise das Einkommen der Eltern dazu führen kann, dass monatlich kein oder nur wenig BAföG gezahlt wird. Für die Studienstarthilfe gelten dagegen die besonderen Voraussetzungen aus § 56 BAföG.
Auch die reguläre BAföG-Förderung selbst befindet sich 2026 erneut in der politischen Überarbeitung. Das Bundeskabinett hat am 12. August 2026 den Entwurf für die 30. BAföG-Novelle auf den parlamentarischen Weg gebracht, die geplanten Änderungen sind damit aber noch nicht endgültig Gesetz.
Die 1.000 Euro werden nicht auf Sozialleistungen angerechnetBesonders wichtig für Familien mit geringem Einkommen ist § 56b BAföG. Danach wird die Studienstarthilfe bei einkommensabhängigen Sozialleistungen und bei Leistungen nach dem Asylbewerberleistungsgesetz nicht als Einkommen berücksichtigt.
Die Auszahlung von 1.000 Euro soll somit nicht dadurch wieder verloren gehen, dass eine andere einkommensabhängige Sozialleistung entsprechend gekürzt wird. Auch auf bestimmte öffentliche Stipendien wird die Studienstarthilfe nach dem Gesetz nicht angerechnet.
Für junge Menschen, die aus dem Leistungsbezug heraus ein Studium beginnen, ist dies besonders bedeutsam. Informationen zu den sonstigen Schwierigkeiten beim Zusammenspiel von Studium und Leistungen nach dem SGB II bietet Gegen-Hartz im Beitrag Bürgergeld im Studium? Nur unter diesen Voraussetzungen.
Antrag darf nicht zu spät gestellt werdenDie Antragstellung ist an eine vergleichsweise kurze Frist gebunden. Nach § 56 Absatz 3 BAföG kann der Antrag nur bis zum Ende des Monats gestellt werden, der auf den Monat des Ausbildungsbeginns folgt.
Beginnt das Studium beispielsweise am 1. Oktober 2026, endet die gesetzliche Frist grundsätzlich am 30. November 2026. Wer den Termin verstreichen lässt, riskiert damit den gesamten Zuschuss.
Der Antrag wird elektronisch über BAföG Digital gestellt. Wer die elektronische Antragstellung nicht selbst bewältigen kann, soll nach dem Gesetz Unterstützung durch das zuständige Amt beziehungsweise die zuständige Stelle erhalten.
Diese Nachweise verlangt das BAföG-AmtBenötigt wird zunächst die Immatrikulationsbescheinigung. Hinzu kommt der Nachweis, dass im Monat vor Ausbildungsbeginn tatsächlich eine der vorgeschriebenen Sozialleistungen bezogen wurde.
Es reicht daher nicht aus, lediglich mitzuteilen, dass die Eltern beispielsweise Wohngeld oder Kinderzuschlag bekommen. Der entsprechende Leistungsbezug muss durch geeignete Unterlagen nachgewiesen werden.
Wer im Herbst 2026 sein Studium beginnt, sollte diese Nachweise deshalb frühzeitig zusammenstellen. Gerade bei älteren Bewilligungsbescheiden kann es sinnvoll sein, rechtzeitig eine aktuelle Bescheinigung der zuständigen Behörde anzufordern.
Nach Angaben des Statistischen Bundesamtes erhielten im Jahr 2024 insgesamt 10.700 Studienanfänger die Studienstarthilfe, wofür der Bund 10,7 Millionen Euro ausgab.
Bei 61 Prozent dieser Geförderten beruhte der Anspruch auf einem vorherigen Bezug von Leistungen nach dem SGB II. Bei 21 Prozent war Kinderzuschlag die Grundlage, weitere 16 Prozent kamen über einen Wohngeldbezug in die Förderung.
Schon beim Gesetzgebungsverfahren war von rund 15.000 erwarteten Anträgen auf Studienstarthilfe pro Jahr ausgegangen worden. Die Behauptung, Millionen Menschen würden jeweils 1.000 Euro erhalten, lässt sich damit für diese Förderung nicht belegen.
Für Familien im Leistungsbezug kann sich der Antrag trotzdem sehr lohnenDie vergleichsweise geringe Zahl der bisherigen Empfänger sollte anspruchsberechtigte Familien nicht davon abhalten, die Förderung zu prüfen. Gerade der Wechsel vom Grundsicherungsgeld, Kinderzuschlag oder Wohngeld in ein Studium kann finanziell schwierig sein.
Während laufende Sozialleistungen teilweise wegfallen oder sich verändern, entstehen gleichzeitig neue Ausgaben für Studium und Wohnung. Ein nicht rückzahlbarer Zuschuss von 1.000 Euro kann diesen Übergang erheblich erleichtern.
Eltern und Studienanfänger sollten deshalb nicht nur prüfen, ob ein regulärer BAföG-Anspruch besteht. Die Studienstarthilfe ist eine eigenständige Leistung und kann unabhängig davon beantragt werden.
Praxisbeispiel: So kann eine Studentin 1.000 Euro erhaltenLea ist 20 Jahre alt und lebt bis zum Beginn ihres Studiums gemeinsam mit ihrer Mutter. Der Haushalt erhält im September 2026 Leistungen nach dem SGB II, und Lea beginnt am 1. Oktober erstmals ein Vollzeitstudium an einer Hochschule.
Lea weist den Leistungsbezug für September sowie ihre Immatrikulation nach und stellt den Antrag rechtzeitig über BAföG Digital. Sind sämtliche Voraussetzungen erfüllt, erhält sie einmalig 1.000 Euro Studienstarthilfe und muss das Geld später nicht zurückzahlen.
Auch eine Anrechnung dieser 1.000 Euro als Einkommen auf einkommensabhängige Sozialleistungen ist nach § 56b BAföG ausgeschlossen.
Häufige Fragen zur 1.000-Euro-Studienstarthilfe Wer bekommt die 1.000 Euro Studienstarthilfe?Anspruch können insbesondere Studienanfänger unter 25 Jahren haben, die erstmals ein entsprechendes Vollzeitstudium aufnehmen und im Monat vor Ausbildungsbeginn eine der gesetzlich bestimmten Sozialleistungen bezogen haben. Dazu gehören unter anderem Grundsicherungsgeld nach dem SGB II, Wohngeld und Kinderzuschlag.
Muss ich die 1.000 Euro später zurückzahlen?Nein. Die Studienstarthilfe wird nach § 56a BAföG einmalig als Zuschuss gezahlt und ist deshalb kein Darlehen.
Brauche ich einen regulären BAföG-Anspruch?Nein. Die Studienstarthilfe kann unabhängig von der monatlichen BAföG-Förderung beantragt werden.
Reicht es, wenn meine Eltern Kindergeld erhalten?Nein. Normales Kindergeld gehört nicht zu den genannten Voraussetzungen, Kinderzuschlag dagegen schon. Bei Kinderzuschlag kann es ausreichen, wenn die Eltern diesen für den Studienanfänger beziehen.
Bis wann muss der Antrag gestellt werden?Der Antrag muss spätestens bis zum Ende des Monats eingehen, der auf den Monat des Ausbildungsbeginns folgt. Beginnt das Studium im Oktober, ist damit grundsätzlich der 30. November die entscheidende Grenze.
Wird die Studienstarthilfe auf Grundsicherungsgeld oder andere Sozialleistungen angerechnet?Nein. § 56b BAföG bestimmt ausdrücklich, dass die Studienstarthilfe bei einkommensabhängigen Sozialleistungen nicht als Einkommen berücksichtigt wird.
Der Beitrag 1.000-Euro-Zuschuss: Studienhilfe für Kinder aus Bürgergeld- und Sozialhilfe Familien erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
101-jährige Lilly darf vorerst bleiben: Gericht weist Räumungsklage ab
Die 101-jährige Lilly Rostock muss ihre langjährige Wohnung in Köln-Bickendorf vorerst nicht verlassen. Das Amtsgericht Köln wies die Räumungsklage der Eigentümergesellschaft ab. Die Kündigung wegen der geplanten Neubebauung war nach Auffassung des Gerichts nicht ausreichend begründet.
Wichtig ist: Lilly Rostock gewann nicht allein wegen ihres Alters oder ihrer schweren Demenzerkrankung. Das Gericht musste diese Belastungen noch gar nicht gegen die Interessen der Vermieterseite abwägen. Die Kündigung scheiterte bereits an einer früheren rechtlichen Hürde.
Kündigung scheiterte schon an ihrer BegründungLilly Rostock lebt seit 1969 in derselben Wohnung. Nach Angaben ihrer Familie ist sie schwer dement, kann nicht mehr allein gehen und wird dort von ihrer Tochter versorgt. Vertraute Räume, die Nachbarschaft und bekannte Arztpraxen helfen ihr, sich im Alltag zu orientieren.
Die Eigentümergesellschaft möchte mehrere ältere Wohnhäuser abreißen und das Grundstück neu bebauen. Nach einem Bericht von RTL sollen dort 26 energieeffiziente und barrierefreie Wohnungen entstehen. Die bestehenden Mietverhältnisse wurden zum 30. November 2025 gekündigt, wie der Kölner Stadt-Anzeiger berichtete.
Lilly Rostock und ihre Tochter zogen nicht aus. Daraufhin klagte die Eigentümergesellschaft auf Räumung. Das Amtsgericht Köln wies die Klage am 10. Juni 2026 ab.
Nach Angaben des WDR hielt das Gericht die Kündigungsbegründung für zu oberflächlich. Sie reichte nicht aus, um die Interessen beider Seiten zugunsten der Eigentümergesellschaft abzuwägen. Über die gesundheitlichen Folgen eines Umzugs musste die Richterin deshalb nicht mehr entscheiden.
Ein veröffentlichter Urteilstext mit Aktenzeichen ist in den verlinkten Berichten nicht enthalten. Die Einordnung des konkreten Verfahrens stützt sich daher auf die öffentlich wiedergegebenen Aussagen aus dem Gerichtssaal.
Zwei Prüfungen entscheiden über den Verbleib in der WohnungBei einer ordentlichen Vermieterkündigung müssen zwei Fragen getrennt werden. Zuerst ist zu prüfen, ob ein gesetzlicher Kündigungsgrund besteht und das Schreiben diesen Grund ausreichend erklärt. Erst bei einer wirksamen Kündigung kommt ein Widerspruch wegen besonderer Härte ins Spiel.
Prüfpunkt Bedeutung für Mieter Kündigungsgrund Der Vermieter benötigt ein berechtigtes Interesse an der Beendigung des Mietverhältnisses. Begründung im Schreiben Das konkrete Vorhaben und die daraus entstehenden erheblichen Nachteile müssen ausreichend erkennbar sein. Härtefall Trotz wirksamer Kündigung kann eine Fortsetzung wegen schwerer Krankheit, fehlenden Ersatzwohnraums oder anderer besonderer Belastungen verlangt werden.Demenz, Pflegebedürftigkeit und die lange Bindung an die Wohnung wären im Kölner Verfahren erst nach einer wirksamen Kündigung wichtig geworden.
Wann Abriss und Neubau eine Kündigung erlaubenEin Vermieter darf ein Wohnraummietverhältnis nicht allein deshalb ordentlich beenden, weil er das Grundstück anders nutzen möchte. Nach § 573 BGB braucht er ein berechtigtes Interesse an der Kündigung. Bei einem geplanten Abriss kann eine sogenannte Verwertungskündigung in Betracht kommen.
Dafür muss die Fortsetzung des Mietverhältnisses eine angemessene wirtschaftliche Verwertung des Grundstücks verhindern. Zusätzlich müssen dem Vermieter erhebliche Nachteile entstehen. Ein möglicher höherer Gewinn oder der allgemeine Wunsch nach einer moderneren Bebauung genügt nicht automatisch.
Der Bundesgerichtshof hat entschieden, dass ein Abriss mit anschließender Neubebauung grundsätzlich eine angemessene Verwertung sein kann. Eigentümer haben aber keinen uneingeschränkten Anspruch darauf, stets die finanziell einträglichste Nutzung durchzusetzen. Erhebliche Nachteile müssen anhand des geplanten Vorhabens konkret dargelegt werden.
Das ergibt sich aus dem BGH-Urteil vom 27. September 2017, Az. VIII ZR 243/16. Darin beanstandete der Bundesgerichtshof eine pauschale Betrachtung der behaupteten wirtschaftlichen Nachteile.
Die erforderlichen Gründe müssen bereits im Kündigungsschreiben ausreichend erkennbar sein. Ein dort nachvollziehbar bezeichneter Grund darf im späteren Prozess näher erläutert und bewiesen werden. Ein anderer, schon bei der Kündigung vorhandener Sachverhalt darf dagegen grundsätzlich nicht erstmals in der Räumungsklage zur Begründung herangezogen werden.
Warum die Ersatzwohnung die Kündigung nicht retteteDer Familie wurde nach dem WDR-Bericht eine kleinere Ersatzwohnung direkt gegenüber angeboten. Auch eine Beteiligung an den Umzugskosten und eine längere Räumungsfrist standen im Raum. Diese Angebote konnten eine unzureichend begründete Kündigung jedoch nicht heilen.
Bei einer wirksamen Kündigung kann ein passendes Wohnungsangebot den Härtefall-Einwand beeinflussen. Eine geeignete Ersatzwohnung kann den Einwand schwächen, vergleichbarer Wohnraum sei zu zumutbaren Bedingungen nicht zu finden. Geprüft werden müssen dabei unter anderem Miete, Größe, Zugänglichkeit und die Versorgung am neuen Wohnort.
Gesundheitliche Gefahren verschwinden durch ein solches Angebot nicht automatisch. Bei einer schweren Demenz kann bereits der Wechsel der vertrauten Räume die verbliebene Orientierung beeinträchtigen. Das gilt auch dann, wenn die neue Wohnung nur wenige Meter entfernt liegt.
Wann Alter und Demenz eine besondere Härte bildenMieter können einer wirksamen ordentlichen Kündigung nach § 574 BGB widersprechen. Voraussetzung ist eine Härte, die auch unter Berücksichtigung der berechtigten Vermieterinteressen nicht zu rechtfertigen wäre. Das Gesetz nennt auch fehlenden angemessenen Ersatzwohnraum zu zumutbaren Bedingungen.
Ein hohes Alter oder eine lange Mietdauer reichen für sich genommen nicht immer aus. Das bestätigte der Bundesgerichtshof im Urteil vom 3. Februar 2021, Az. VIII ZR 68/19. Es kommt auf die tatsächlichen Folgen des erzwungenen Wohnungswechsels an.
Für eine besondere Härte können eine schwere Erkrankung, Pflegebedürftigkeit und eine starke Bindung an das Wohnumfeld sprechen. Auch ein eingespieltes Pflegenetz, bekannte Ärzte und eine eingeschränkte Fähigkeit zur Orientierung können erhebliches Gewicht erhalten. Diese Umstände müssen für die betroffene Person einzeln beschrieben werden.
Wie gesundheitliche Einschränkungen eine Kündigung stoppen können, zeigt auch unser Beitrag „Schwerbehinderung: Härtefall kippt Eigenbedarfskündigung vor Gericht“.
Was ein ärztliches Attest leisten mussMieter müssen mit dem ersten Attest noch keinen vollständigen medizinischen Beweis führen. Sie sollten die Erkrankung und die befürchteten Folgen eines Umzugs aber nachvollziehbar schildern. Das Attest sollte diesen Vortrag möglichst konkret unterstützen.
Aus den Unterlagen sollte hervorgehen, weshalb der Wohnungswechsel eine ernsthafte Verschlechterung auslösen könnte. Hilfreich sind Angaben zu den bestehenden Einschränkungen, zur Orientierung und zum Pflegebedarf. Ein privat bezahltes Gutachten ist dafür nicht zwingend erforderlich.
Bestehen nachvollziehbare Hinweise auf schwere Gesundheitsgefahren, muss das Gericht den Sachverhalt gründlich aufklären. Fehlt ihm die medizinische Sachkunde, ist regelmäßig ein gerichtlicher Sachverständiger hinzuzuziehen. Darauf hat der Bundesgerichtshof in seinen Urteilen vom 22. Mai 2019, Az. VIII ZR 180/18 und VIII ZR 167/17, hingewiesen.
Welche Frist Mieter beachten müssenDer Härtefall-Widerspruch muss nach § 574b BGB in Textform erklärt werden. Er sollte dem Vermieter grundsätzlich spätestens zwei Monate vor dem vorgesehenen Ende des Mietverhältnisses zugehen. Eine Kündigung sollte deshalb sofort nach ihrem Erhalt geprüft werden.
Hat der Vermieter nicht rechtzeitig über das Widerspruchsrecht sowie dessen Form und Frist informiert, gilt eine Ausnahme. Der Mieter kann den Widerspruch dann noch im ersten Termin des Räumungsprozesses erklären. Darauf sollte sich jedoch niemand ohne rechtliche Prüfung verlassen.
Betroffene sollten das Kündigungsschreiben und den Umschlag aufbewahren sowie das Zugangsdatum notieren. Ärztliche Unterlagen, Pflegenachweise und eine erfolglose Wohnungssuche sollten ebenfalls dokumentiert werden. Der Beitrag über den Härtefall-Widerspruch und mögliche Prozesskosten zeigt, weshalb die Formulierung fachkundig geprüft werden sollte.
Auch eine angebotene Ersatzwohnung oder ein Mietaufhebungsvertrag sollte vor einer Zu- oder Absage rechtlich und wirtschaftlich geprüft werden. Dabei geht es beispielsweise um Miethöhe, Barrierefreiheit, Umzugskosten und mögliche Verzichtserklärungen.
Welche Folgen ein erfolgreicher Widerspruch hatWird eine besondere Härte anerkannt, muss das Mietverhältnis nicht automatisch dauerhaft fortbestehen. Nach § 574a BGB kann das Gericht eine Fortsetzung für einen angemessenen Zeitraum anordnen. Ist nicht absehbar, wann die Härte endet, kommt auch eine Fortsetzung auf unbestimmte Zeit in Betracht.
Davon zu unterscheiden ist eine Räumungsfrist nach § 721 ZPO. Sie verschafft nach einem Räumungsurteil lediglich zusätzliche Zeit und ist grundsätzlich auf insgesamt ein Jahr begrenzt. Eine Räumungsfrist ersetzt daher keinen erfolgreichen Härtefall-Widerspruch.
Warum Lillys Erfolg vorläufig bleibtFür Lilly Rostock ist die Abweisung der Klage eine große Entlastung, aber keine Garantie für die kommenden Jahre. Am Tag der Verkündung war das Urteil nach der veröffentlichten Berichterstattung noch nicht rechtskräftig. Bis zum 22. August 2026 war in den öffentlich zugänglichen Berichten keine Aktualisierung zum weiteren Verfahrensstand zu finden.
Auch eine spätere, neu und ausführlicher begründete Kündigung ist nicht generell ausgeschlossen. Der aktuelle Erfolg betrifft die bisherige Kündigung und die darauf gestützte Räumungsklage. Den Beginn des Konflikts beschreibt unser früherer Bericht über die geplante Räumung der Seniorin.
Fragen und Antworten zur Räumungsklage Warum wurde die Räumungsklage gegen Lilly Rostock abgewiesen?Die Kündigung war nach den Berichten aus dem Gerichtssaal nicht ausreichend begründet. Über Alter, Demenz und die gesundheitlichen Folgen eines Umzugs musste das Gericht deshalb nicht mehr entscheiden.
Darf ein Vermieter wegen eines geplanten Abrisses kündigen?Eine Verwertungskündigung kann grundsätzlich zulässig sein. Der Vermieter muss aber erklären, weshalb das Mietverhältnis die geplante Nutzung verhindert und welche erheblichen Nachteile ihm dadurch entstehen.
Verhindert eine Demenzerkrankung automatisch den Auszug?Nein. Entscheidend sind die persönliche Erkrankung, die zu erwartenden Umzugsfolgen und die Interessen der Vermieterseite. Eine schwere Gesundheitsgefahr kann jedoch eine Fortsetzung des Mietverhältnisses rechtfertigen.
Muss ein erstes Attest bereits alle Gesundheitsgefahren beweisen?Nein. Es sollte die Erkrankung und die befürchtete Verschlechterung nachvollziehbar bestätigen. Bei ernsthaften Hinweisen muss das Gericht die medizinischen Folgen gegebenenfalls durch einen Sachverständigen klären lassen.
Wann muss der Härtefall-Widerspruch eingehen?Er sollte grundsätzlich spätestens zwei Monate vor dem Ende des Mietverhältnisses in Textform beim Vermieter eingehen. Bei einem fehlenden rechtzeitigen Hinweis des Vermieters kann er noch im ersten Termin des Räumungsprozesses erklärt werden.
Ist die Entscheidung zugunsten von Lilly Rostock endgültig?Nach dem veröffentlichten Stand am Tag der Verkündung war das Urteil nicht rechtskräftig. Zudem betrifft die Entscheidung nur die bisherige Kündigung und begründet kein allgemeines Bleiberecht für ältere oder erkrankte Mieter.
Der Beitrag 101-jährige Lilly darf vorerst bleiben: Gericht weist Räumungsklage ab erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
United Russia party Congress
Vladimir Putin took part in the second stage of the 23rd Congress of the United Russia party. The President addressed the plenary session held at the Megasport Sports Palace.
Erwerbsminderungsrente: Widerspruch gewonnen – Diese Kosten muss die DRV dann zusätzlich zahlen
Wer sich mit einem Widerspruch gegen die Ablehnung einer Erwerbsminderungsrente ganz oder teilweise durchsetzt, kann notwendige Ausgaben von der Deutschen Rentenversicherung zurückverlangen. Dazu gehören je nach Fall Anwaltsgebühren, kurze Atteste, Porto, Kopien und bestimmte Fahrtkosten.
Die gesetzliche Geschäftsgebühr des Anwalts liegt im üblichen EM-Widerspruchsverfahren derzeit zwischen 65 und 837 Euro. Private medizinische Gutachten werden dagegen meistens nicht übernommen.
Wichtig ist: Die Kosten müssen durch das Widerspruchsverfahren entstanden, für die Durchsetzung des Anspruchs geeignet und nachgewiesen sein. Nicht jede selbst veranlasste Ausgabe muss die DRV bezahlen.
Wann die DRV die Kosten übernehmen mussDie Rechtsgrundlage steht in § 63 SGB X. Danach muss die Behörde notwendige Aufwendungen erstatten, soweit der Widerspruch erfolgreich war.
Ein voller Erfolg liegt etwa vor, wenn die DRV die zunächst abgelehnte volle Erwerbsminderungsrente doch ab dem beantragten Zeitpunkt bewilligt. Wird nur eine teilweise Rente oder ein späterer Rentenbeginn anerkannt, kann lediglich ein Teilerfolg vorliegen.
In diesem Fall darf die DRV eine Kostenquote bilden. Sie muss dafür das angestrebte Ergebnis mit dem tatsächlich erreichten Ergebnis vergleichen und eine Kürzung nachvollziehbar begründen.
Eine automatische Halbierung ist nicht vorgesehen. Bei einer nur teilweise bewilligten Rente müssen sowohl die Rentenart als auch der Rentenbeginn berücksichtigt werden.
Wer gegen eine Rentenablehnung vorgeht, kann den internen Musterwiderspruch gegen die Ablehnung einer Erwerbsminderungsrente verwenden. Die Kostenfrage stellt sich erst nach Abschluss dieses Widerspruchsverfahrens.
Auch neue Befunde können zur Erstattung führenZwischen dem Widerspruch und der günstigeren Entscheidung muss ein nachvollziehbarer Zusammenhang bestehen. Eine erst während des Verfahrens eingetretene Verschlechterung des Gesundheitszustands schließt die Erstattung jedoch nicht automatisch aus.
Das Bundessozialgericht hat entschieden, dass ein Widerspruch auch dann kostenrechtlich erfolgreich sein kann, wenn ein später entstandener Befund die günstigere Entscheidung auslöst. Durch den Widerspruch blieb das Verfahren offen und die Behörde konnte die gesundheitliche Veränderung berücksichtigen, wie das BSG mit Urteil vom 24. September 2020, Az. B 9 SB 4/19 R, feststellte.
Das Urteil betraf das Schwerbehindertenrecht. Die DRV-Anweisung zu § 63 SGB X greift diesen Gedanken aber auch für Rentenverfahren auf.
Anders kann es aussehen, wenn die DRV nur deshalb einlenkt, weil der Versicherte eine bereits zuvor verlangte Mitwirkung ohne nachvollziehbaren Grund verspätet nachholt. Dann kann die Kostenerstattung ganz oder teilweise entfallen.
Welche Anwaltskosten erstattet werdenAnwaltsgebühren werden übernommen, wenn die Beauftragung für den Widerspruch notwendig war. Dafür wird betrachtet, ob der Versicherte zum Zeitpunkt der Beauftragung vernünftigerweise fachkundige Hilfe benötigte.
Bei einem EM-Verfahren können widersprüchliche Gutachten, ungeklärte Versicherungszeiten oder schwierige Fragen zum Leistungsvermögen anwaltliche Unterstützung rechtfertigen. Automatisch notwendig ist ein Anwalt aber nicht.
Die Kostenentscheidung soll erkennen lassen, ob die DRV die Beauftragung anerkennt. Erstattet sie später die Anwaltsrechnung, kann dies ebenfalls zeigen, dass sie die anwaltliche Hilfe für notwendig hält.
In üblichen EM-Widerspruchsverfahren von Versicherten gilt Nummer 2302 des aktuellen Vergütungsverzeichnisses zum RVG. Mehr als 391 Euro Geschäftsgebühr dürfen nur berechnet werden, wenn die anwaltliche Arbeit umfangreich oder schwierig war.
Die konkrete Gebühr richtet sich unter anderem nach Arbeitsaufwand, Schwierigkeit und Bedeutung des Rentenverfahrens. Die DRV darf die Berechnung nach § 14 RVG prüfen und einen unangemessen hohen Betrag kürzen.
Hinzu kommen können notwendige Kopierkosten, Umsatzsteuer sowie die Post- und Telekommunikationspauschale. Diese Pauschale beträgt 20 Prozent der Gebühren, höchstens jedoch 20 Euro.
Die DRV-Anweisung hat bei den Anwaltsgebühren noch den Stand vom 11. April 2022 und nennt ältere Beträge. Für aktuelle Abrechnungen gelten die Werte des derzeitigen RVG.
Ein privat vereinbartes Stundenhonorar muss die Rentenversicherung nicht vollständig übernehmen. Der Betrag oberhalb der gesetzlichen Vergütung bleibt grundsätzlich beim Mandanten, sofern keine andere Stelle dafür eintritt.
Kosten für anwaltliche Hilfe beim ursprünglichen Rentenantrag fallen ebenfalls nicht unter § 63 SGB X. Erstattet werden können nur Gebühren und Auslagen des anschließenden Widerspruchsverfahrens.
Wann Atteste bezahlt werdenEine kurze ärztliche Bescheinigung kann erstattungsfähig sein, wenn sie eine konkrete medizinische Lücke schließt und für die Widerspruchsbegründung benötigt wird. Die Rechnung sollte zusammen mit dem späteren Erstattungsantrag eingereicht werden.
Die ältere DRV-Anweisung nennt für kurze Atteste beispielhaft Kosten zwischen 5 und 10 Euro. Das ist weder ein aktueller Einheitspreis noch eine gesetzliche Höchstgrenze.
Vor der Beschaffung weiterer Unterlagen empfiehlt sich eine Akteneinsicht in die vollständige EM-Rentenakte. Dadurch lässt sich erkennen, welche Befunde bereits vorhanden sind und welche Ergänzung noch gebraucht wird.
Ein umfangreiches Privatgutachten wird dagegen meistens nicht bezahlt. Nach § 20 SGB X muss die DRV den medizinischen Sachverhalt selbst untersuchen und dabei auch Umstände berücksichtigen, die für den Versicherten sprechen.
Eine Erstattung bleibt im Ausnahmefall möglich. Vor der Beauftragung sollte deshalb eine Kostenübernahme beantragt und die schriftliche Entscheidung der DRV abgewartet werden.
Welche Fahrt-, Porto- und Kopierkosten übernommen werdenNach der DRV-Anweisung kann eine persönliche Informationsfahrt zum beauftragten Anwalt erforderlich sein. Für weitere Besprechungen hält die Rentenversicherung einen schriftlichen oder telefonischen Austausch häufig für ausreichend.
Fahrtkosten zum Widerspruchsausschuss werden nur übernommen, wenn eine persönliche Anhörung für erforderlich gehalten wurde. Eine Fahrt auf eigenen Wunsch genügt dafür nicht.
Persönliche Pkw-Fahrten des Widerspruchsführers werden entsprechend der aktuellen Zeugenentschädigung berechnet. Die ältere DRV-Anweisung nennt noch die frühere Kilometerpauschale von 0,25 Euro.
Für Bus- und Bahnfahrten können die tatsächlich entstandenen notwendigen Ausgaben berücksichtigt werden. Fahrkarten und weitere Belege sollten deshalb aufbewahrt werden.
Porto, Telefonkosten, Kopien, Briefpapier und Umschläge können ebenfalls erstattungsfähig sein. Die Ausgaben müssen mit dem Widerspruch zusammenhängen und grundsätzlich nachgewiesen werden.
Das Porto für ein Einschreiben wird beispielsweise berücksichtigt, wenn diese Versandform zum Nachweis einer eingehaltenen Frist erforderlich war. Telefonkosten müssen konkret belegt werden.
Für private Kopien sieht die DRV-Anweisung bei fehlendem Beleg einen Ansatz von 0,10 Euro je Seite vor. Dabei handelt es sich um eine Verwaltungspraxis und nicht um eine gesetzliche Kopierpauschale.
Eine allgemeine Aufwandspauschale für selbst geführte Widersprüche gibt es nicht. Auch der eigene Arbeits- und Zeitaufwand wird nicht bezahlt.
Kostenart Aktuelle Einordnung Anwaltsgebühr 65 bis 837 Euro; mehr als 391 Euro nur bei umfangreicher oder schwieriger Tätigkeit Kurzes Attest Tatsächliche notwendige Kosten gegen Nachweis Privates Gutachten Im Regelfall keine Erstattung Persönliche Pkw-Fahrt 0,35 Euro je Kilometer, wenn die Fahrt notwendig war Bus und Bahn Tatsächlich entstandene notwendige Fahrtkosten Anwaltliche Geschäftsreise 0,42 Euro je Kilometer, wenn die Reise notwendig war Porto, Telefon und Kopien Notwendige und nachgewiesene Ausgaben; keine allgemeine PauschaleDie persönlichen Pkw-Kosten richten sich nach dem aktuellen § 5 JVEG. Für die anwaltliche Geschäftsreise gilt dagegen das Vergütungsverzeichnis zum RVG.
So wird die Erstattung beantragtDie DRV muss nach Abschluss des Widerspruchs von sich aus entscheiden, ob sie die Kosten vollständig oder anteilig trägt. Den genauen Erstattungsbetrag setzt sie jedoch erst auf Antrag fest.
Dem Antrag gehören die Anwaltsrechnung, Attestquittungen, Fahrkarten, eine Kilometerberechnung und weitere Belege bei. Eine mögliche Formulierung lautet: „Ich beantrage die Festsetzung und Erstattung meiner notwendigen Aufwendungen des Widerspruchsverfahrens.“
Lehnt die DRV einzelne Ausgaben in einem gesonderten Bescheid über die genaue Erstattungssumme ab, kann dagegen regelmäßig innerhalb eines Monats Widerspruch eingelegt werden. Die Frist folgt bei ordnungsgemäßer Rechtsbehelfsbelehrung aus § 84 SGG.
Ist die negative Kostenentscheidung bereits Bestandteil des Widerspruchsbescheids zur Erwerbsminderungsrente, muss sie grundsätzlich mit einer Klage angegriffen werden. Auch dafür gilt nach § 87 SGG regelmäßig eine Monatsfrist.
Kurzes Beispiel aus der PraxisEine 54-jährige Pflegehelferin erhält keine Erwerbsminderungsrente, obwohl sich in der DRV-Akte widersprüchliche medizinische Einschätzungen befinden. Sie beauftragt einen Anwalt, reicht ein benötigtes fachärztliches Kurzattest für 12 Euro ein und fährt für die erste Besprechung insgesamt 40 Kilometer.
Bei 0,35 Euro je Kilometer entstehen 14 Euro Fahrtkosten. Bewilligt die DRV daraufhin die volle Erwerbsminderungsrente ab Antragstellung und erkennt die anwaltliche Hilfe an, sind neben den gesetzlichen Anwaltsgebühren auch das Attest und die notwendige Fahrt zu erstatten.
Ein ohne vorherige Kostenzusage beauftragtes Privatgutachten für mehrere Hundert Euro müsste die Versicherte dagegen voraussichtlich selbst bezahlen.
Muss für den EM-Widerspruch ein Anwalt beauftragt werden?Nein. Versicherte können den Widerspruch selbst einlegen und begründen, müssen dann aber die Widerspruchsfrist und die medizinischen Nachweise im Blick behalten.
Können reine Beratungskosten erstattet werden?Auch eine notwendige anwaltliche Beratung kann im Einzelfall erstattungsfähig sein, wenn der Versicherte den Widerspruch anschließend selbst führt. Die Beratung und ihre Kosten müssen nachgewiesen werden.
Was passiert mit den Widerspruchskosten bei einer anschließenden Klage?Wird nach dem Widerspruch Klage erhoben, entscheidet das Sozialgericht auch über die notwendigen Kosten des vorausgegangenen Verfahrens. Grundlage dafür ist § 193 SGG.
Was ist zu tun, wenn die Kostenentscheidung fehlt?Versicherte sollten die DRV schriftlich auffordern, über die Kostentragung zu entscheiden. Liegt eine ablehnende Entscheidung vor, muss der darin genannte Rechtsbehelf innerhalb der angegebenen Frist eingelegt werden.
Der Beitrag Erwerbsminderungsrente: Widerspruch gewonnen – Diese Kosten muss die DRV dann zusätzlich zahlen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Our Entire Civilization Is Run By Oligarchs And Empire Managers — And Other Notes
❖
The Wall Street Journal has a new article out titled “The Hidden Debt That Apple Owes to the CIA,” subtitled “Without CIA funding that helped keep NeXT afloat in the ’80s, Steve Jobs might not have made a triumphant return to Apple — and the iPhone might not have its foundational operating code.”
All the top tech giants have deep ties to the CIA. Apple, Google, Microsoft, Amazon. Facebook and Instagram are overseen by “former” CIA operatives. Our whole civilization is run by an alliance of oligarchs and empire managers.
❖
In a recent interview with Israel Hayom, Israeli “Minister of Diaspora Affairs” Amichai Chikli said that Zionists need to “cooperate with the conservative mainstream, American and European, against radical Islam.”
Chikli argued that the western right doesn’t care about antisemitism, so it doesn’t make sense to place emphasis there, but “radical Islam interests them very much.”
I have said it before and I’ll say it again: Zionists promote Islamophobia because convincing westerners to hate Muslims is easier than convincing them to like Israel.
This is a fact, not an opinion. Last year Drop Site News published a leaked polling report that had been commissioned by the Israeli government which found that while Israel’s reputation is crumbling throughout the western world, one way to salvage it would be to foment panic about Muslims.
Drop Site reports the following:
“Israel’s best tactic to combat this, according to the study, is to foment fear of ‘Radical Islam’ and ‘Jihadism,’ which remain high, the research finds. By highlighting Israeli support for women’s rights and gay rights while elevating concerns that Hamas wants to ‘destroy all Jews and spread Jihadism,’ Israeli support rebounded by an average of over 20 points in each country. ‘Especially once the situation in Gaza is resolved, the room for growth in all countries is very significant,’ the report concludes.”
So if you speak critically about Israel online and suddenly find your replies inundated with Zionists shrieking about Islam and Muslims, that’s why. Their research has concluded that convincing westerners to hate Muslims is easier than convincing them to love Israel.
❖
The Guardian has published an open letter addressed “to Iran’s political prisoners” from big-name western leftists including Angela Davis, Mumia Abu-Jamal, Rashid Khalidi, Robin DG Kelley, Ruth Wilson Gilmore, Judith Butler, and Walden Bello. Their screed frames Iran as being equally immoral as the US empire and criticizes anti-imperialists who refuse to condemn Iran in the middle of an imperialist war of aggression against the Islamic Republic.
“We reject the false binary of imperialism and hollow anti-imperialism,” the letter says. “We invite global civil society and anti-imperialist activists and organizations to extend their unconditional support and solidarity to all incarcerated kin fighting for our collective liberation, to build relationships with Iranian political prisoners and uplift their voices, to put pressure on the Islamic Republic by challenging its narrative, and to call upon that government to immediately stop all the executions and free all political prisoners.”
This, needless to say, is hot garbage.
I don’t care who you are, if your “anti-imperialism” leads you to attack the same governments as the CIA and the US State Department, then you’re just another imperialist.
It’s so obnoxious and disgusting to be an American and accuse empire-targeted countries of tyranny. This is like being a German in 1940 and spending your energy decrying human rights abuses in the Soviet Union. You live in the heart of the empire, and yet you’re moving your crosshairs away from the most murderous and tyrannical power structure on earth to denounce one of the few remaining nations who’ve resisted being absorbed into its power umbrella? Fuck off. Shut the fuck up you ridiculous wanker.
I cannot stand all these western “leftists” and “anarchists” who insist on placing the western empire on equal or near-equal footing with the governments it targets. All they do is nullify anti-war sentiment and help grease the wheels for the imperial propaganda machine by legitimizing militarist narratives about how the people need rescuing from the evil regime and giving uninformed leftists the false impression that we’re watching two equally evil forces battling it out. Stop being pro bono Pentagon propagandists and get your shit together, assholes.
❖
The answer to the question “Why is that terrible thing happening?” is usually “Because it makes some rich white guys wealthier” or “Because it helps shore up US planetary domination” or “Because Israel wants it,” and it’s often some combination of all three.
❖
Genocidal apartheid states should not exist and do not have a right to exist.
I said this on Twitter the other day and someone yelled at me for saying terrible things about Israel. I replied, “How did you know I was talking about Israel?”
❖
Saying you can support Israel without being a racist is like saying you could support the transatlantic slave trade without being a racist.
❖
You can get a picture of how insane western society is by imagining what would happen if Iran successfully assassinated Trump. The entire western political/media class would act like something outrageous and evil had just happened, but any sane person would know it was fair play.
❖
The dumbest argument I’ve heard in favor of religion is “Oh so you’re saying the majority of humanity is wrong??”
Of course they are. Have you seen humanity? The majority is wrong about a great many things. They only just began figuring out that Israel is bad, for fuck’s sake.
We live in a highly controlled and indoctrinated society where people are aggressively propagandized by the powerful to believe things which benefit the powerful. It is not safe to vote with the majority in such a civilization. The mainstream worldviews we are given to choose from are made of pure power-serving bullshit.
This isn’t a comment on religion itself; I personally couldn’t care less if you are religious. I’m just saying in an insane society like the one we live in, you’ve got to have the courage to stand on your own and rely on your own reasoning. You might make mistakes, but figuring it out on your own has a much higher probability of finding the truth than following the herd while trapped inside a mind-controlled dystopia.
_________________
The best way to make sure you see everything I publish is to get on my free mailing list. My work is entirely reader-supported, so if you enjoyed this piece here are some options where you can toss some money into my tip jar if you want to. Click here for links for my social media, books, merch, and audio/video versions of each article. All my work is free to bootleg and use in any way, shape or form; republish it, translate it, use it on merchandise; whatever you want. All works co-authored with my husband Tim Foley.
Bitcoin donations: 1Ac7PCQXoQoLA9Sh8fhAgiU3PHA2EX5Zm2
Feature image via Adobe Stock.
Neue Kontomodelle bei der Sparkasse: Kunde soll 300 bis 400 Euro mehr zahlen
Für viele Bankkunden ist der monatliche Preis ihres Girokontos eine überschaubare feste Ausgabe. Neue Kontomodelle können diese Rechnung jedoch verändern, wenn neben dem Grundpreis plötzlich einzelne Buchungen, Lastschriften oder Kartenzahlungen berechnet werden.
Wie stark sich das auswirken kann, zeigt derzeit ein Fall aus Bayern. Ein langjähriger Kunde der Sparkasse Dachau hat nachgerechnet und kommt nach der angekündigten Umstellung seines Kontos statt auf bisher 7,50 Euro auf rund 30 Euro monatlich.
Für Menschen mit kleinen Renten, Grundsicherung oder Sozialhilfe sind solche Kosten besonders problematisch. Denn auch eine scheinbar geringe Gebühr pro Buchung kann sich über einen Monat hinweg zu einem erheblichen Betrag summieren.
Sparkasse führt vier neue Kontomodelle einDie Sparkasse Dachau führt zum 1. November 2026 vier neue Kontomodelle ein. Bisher gab es dort ein klassisches Girokonto sowie ein Onlinekonto.
Künftig richtet sich der Preis stärker danach, wie viele bestimmte Buchungsvorgänge ein Kunde ausführt. Die Sparkasse bestätigt auf ihrer eigenen Internetseite Grundpreise zwischen 3 Euro und 14,50 Euro monatlich.
Kontomodell Grundpreis pro Monat Enthaltene Buchungsposten Preis für weitere Buchungsposten Giro Privat 3,00 Euro 0 0,50 Euro Giro Privat Klassik 7,50 Euro 20 0,40 Euro Giro Privat Komfort 9,50 Euro 30 0,30 Euro Giro Privat Premium 14,50 Euro 50 0,20 EuroNicht jede Bankdienstleistung wird ausschließlich über diese Buchungsposten abgerechnet. Je nach Kontomodell können beispielsweise Überweisungen am Terminal, beleghafte Überweisungen, Bargeldauszahlungen am Schalter oder andere Leistungen zusätzlich Geld kosten.
Langjähriger Kunde rechnet mit rund 30 Euro im MonatBesonders verärgert ist der Sparkassenkunde Klaus Nefzger aus Weichs. Nach eigenen Angaben zahlt er bisher 7,50 Euro monatlich und hatte dafür eine Art Pauschalmodell, bei dem für seine gewöhnlichen Kontobewegungen keine weiteren Kosten entstanden.
Nach der neuen Preisstruktur sieht seine Rechnung anders aus. „Ich habe nachgerechnet, dass mich das Konto jetzt monatlich um die 30 Euro kosten wird“, sagte der Kunde gegenüber den Dachauer Nachrichten.
Bei 7,50 Euro monatlich entstehen derzeit Kosten von 90 Euro im Jahr. Bei durchschnittlich 30 Euro wären es bereits 360 Euro und damit rechnerisch 270 Euro mehr.
Nefzger selbst schätzt seine jährliche Mehrbelastung in dem Medienbericht insgesamt auf etwa 300 bis 400 Euro. Seine Rechnung hängt von seinem persönlichen Nutzungsverhalten und den tatsächlich anfallenden kostenpflichtigen Vorgängen ab.
Viele kleine Buchungen können das Konto teuer machenDas Beispiel zeigt ein Problem von Kontomodellen mit Einzelabrechnung. Nicht unbedingt der monatliche Grundpreis verursacht hohe Kosten, sondern die Summe vieler kleiner Vorgänge.
Miete, Stromabschlag, Versicherungen, Telefonrechnung, Rundfunkbeitrag, Kreditrate oder Vereinsbeitrag können regelmäßig per Lastschrift oder Dauerauftrag vom Konto laufen. Hinzu kommen Kartenzahlungen und weitere Kontobewegungen.
Wer beispielsweise beim Modell „Giro Privat“ im Monat 54 kostenpflichtige Buchungsposten verursacht, käme allein aus 3 Euro Grundpreis und 27 Euro Buchungsentgelten rechnerisch auf 30 Euro. Weitere kostenpflichtige Bankleistungen wären dabei noch nicht berücksichtigt.
Bei einem Haushalt mit vielen laufenden Verträgen kann die Zahl der Kontobewegungen schnell steigen. Deshalb reicht es bei einem Vergleich nicht aus, lediglich auf den hervorgehobenen monatlichen Grundpreis zu schauen.
Ein Konto für 3 Euro muss deshalb nicht nur 3 Euro kostenGerade die Werbung mit niedrigen Grundpreisen kann einen falschen Eindruck vermitteln. Ein Konto mit einem Grundpreis von beispielsweise 3 Euro ist nicht automatisch ein Konto, das am Monatsende tatsächlich nur 3 Euro kostet.
Auch die Finanzaufsicht BaFin weist bei ihrem offiziellen Kontenvergleich darauf hin, dass zusätzliche Entgelte anfallen können. Die Behörde stellt deshalb neben dem Grundpreis unter anderem Kosten für Karten, Überziehungen und weitere Dienstleistungen gegenüber.
Das ist besonders bei Modellen wichtig, bei denen einzelne Buchungsvorgänge berechnet werden. Wer sein Girokonto täglich nutzt, kann mit einem zunächst teureren Pauschalmodell am Ende günstiger fahren.
Sparkasse verweist auf unterschiedliches NutzungsverhaltenDie Sparkasse Dachau begründet ihre neuen Modelle mit Veränderungen im Zahlungsverkehr und der zunehmenden Digitalisierung. Kunden würden ihr Konto inzwischen sehr unterschiedlich nutzen, weshalb vier statt bisher zwei Varianten angeboten werden sollen.
Ob ein Kunde künftig tatsächlich mehr bezahlt, lässt sich deshalb nicht pauschal sagen. Wer nur wenige Kontobewegungen hat und fast ausschließlich digitale, im jeweiligen Modell kostenlose Dienste nutzt, kann anders abschneiden als ein Kunde mit zahlreichen regelmäßigen Buchungen.
Die Sparkasse hat ihre Kunden angeschrieben und empfiehlt eine Beratung über das passende Modell. Kunden sollten sich allerdings nicht allein auf den genannten Grundpreis verlassen, sondern ihre Kontoauszüge der vergangenen Monate als Berechnungsgrundlage nehmen.
Gleichzeitig wird vor Ort Service abgebautDer betroffene Kunde kritisiert nicht nur die Gebühren. In Weichs wird zugleich die örtliche Sparkassenfiliale geschlossen, zudem soll nach seinem Bericht der Geldautomat verschwinden.
Die Sparkasse bestätigt die Filialschließung, betont aber, dass diese Entscheidung nicht mit den neuen Kontomodellen zusammenhänge. Für Menschen, die nicht in eine andere Geschäftsstelle fahren könnten, seien unter anderem Hausbesuche durch Berater vorgesehen.
Gerade ältere Menschen oder Personen ohne ausgeprägte Onlinebanking-Erfahrung können von einer Kombination aus höheren Preisen und weniger Filialangeboten stärker betroffen sein.
Darf eine Bank die Kontogebühren einfach erhöhen?Banken und Sparkassen dürfen ihre Preise grundsätzlich verändern. Eine solche Änderung bedeutet jedoch nicht automatisch, dass Kunden jeden neuen Preis hinnehmen müssen.
Der Bundesgerichtshof erklärte bereits mit Urteil vom 27. April 2021, Az. XI ZR 26/20, weitreichende Klauseln für unwirksam, nach denen Schweigen des Kunden automatisch als Zustimmung zu Vertragsänderungen behandelt wurde. Nach Angaben der Verbraucherzentrale müssen Kunden einer entsprechenden Preisänderung grundsätzlich aktiv zustimmen.
Ein Schreiben der Bank sollte deshalb nicht einfach abgeheftet werden. Kunden sollten prüfen, ob sie lediglich informiert werden oder ausdrücklich einer neuen Preisvereinbarung beziehungsweise einem neuen Kontomodell zustimmen sollen.
Wer nicht zustimmt, kann allerdings eine Kündigung erhaltenDie verweigerte Zustimmung bedeutet nicht zwingend, dass das Konto dauerhaft zu den bisherigen Konditionen weiterläuft. Nach Darstellung der Verbraucherzentrale können Banken Kunden kündigen, wenn diese einer Preisänderung nicht zustimmen.
Bei einer solchen Kündigung muss grundsätzlich eine entsprechende Kündigungsfrist eingehalten werden. Die Verbraucherzentrale nennt bei diesen Fällen mindestens zwei Monate, sodass Betroffene Zeit für die Suche nach einer anderen Bank haben.
Deshalb sollte niemand eine geforderte Zustimmung vorschnell verweigern, ohne vorher Alternativen geprüft zu haben. Besonders bei einem P-Konto oder bei Personen mit Schwierigkeiten bei der Kontoeröffnung sollte ein Wechsel vorbereitet werden.
Für Menschen mit Grundsicherung sind 20 oder 30 Euro viel GeldKontogebühren treffen Haushalte mit niedrigem Einkommen deutlich stärker. Wer seinen Lebensunterhalt aus einer kleinen Rente, Grundsicherung oder Sozialhilfe bestreitet, kann zusätzliche monatliche Bankkosten kaum an anderer Stelle auffangen.
Eine gesonderte Erstattung gewöhnlicher Kontoführungsgebühren durch den Sozialleistungsträger ist grundsätzlich nicht vorgesehen. Gegen-Hartz hat die dazu bestehende Rechtsprechung bereits im Beitrag „Keine Absetzung von Kontoführungsgebühren von der Rente“ erläutert.
Das macht einen Unterschied von beispielsweise 7,50 Euro zu 30 Euro besonders relevant. Aus 90 Euro jährlichen Kosten werden bei 30 Euro monatlich bereits 360 Euro.
Ein Basiskonto kann eine Alternative sein – kostenlos ist es nicht zwingendWer Schwierigkeiten hat, überhaupt ein reguläres Girokonto zu bekommen, kann unter bestimmten Voraussetzungen einen gesetzlichen Anspruch auf ein Basiskonto haben. Das gilt grundsätzlich auch für Menschen mit geringem Einkommen, Schulden oder negativen Schufa-Einträgen.
Wie dieser Anspruch durchgesetzt werden kann, erläutert Gegen-Hartz im Beitrag „Wenn die Bank ein Bankkonto verweigert: Das kannst Du jetzt tun“.
Ein Basiskonto muss allerdings nicht kostenlos sein. Die Institute dürfen ein angemessenes Entgelt verlangen, weshalb auch hier vor der Kontoeröffnung ein Preisvergleich sinnvoll ist.
Beim P-Konto nicht vorschnell wechselnBesondere Vorsicht ist bei einer bestehenden Kontopfändung geboten. Wer ein Pfändungsschutzkonto führt, sollte vor einem Bankwechsel klären, wie der Pfändungsschutz ohne Unterbrechung sichergestellt werden kann.
Seit dem 1. Juli 2026 sind auf einem P-Konto bei einer gewöhnlichen Kontopfändung automatisch 1.590 Euro pro Monat geschützt. Weitere Freibeträge können beispielsweise bei Unterhaltspflichten oder bestimmten Sozialleistungen hinzukommen.
Mehr dazu lesen Betroffene bei Gegen-Hartz unter „P-Konto-Freibetrag ab Juli 2026: Das schützt die Bank automatisch und das nicht“.
Der Kontenvergleich der BaFin hilft bei der SucheWer seine Bank wechseln möchte, kann inzwischen auf den offiziellen Kontenvergleich der BaFin zurückgreifen. Dort lassen sich in Deutschland angebotene Giro- und Basiskonten unter anderem anhand der monatlichen Kontoführung, Debitkartenkosten und Dispozinsen vergleichen.
Der BaFin-Kontenvergleich ist kostenlos und neutral. Die Finanzaufsicht weist allerdings ausdrücklich darauf hin, dass auch bei einem Konto mit einem Grundpreis von 0 Euro weitere Gebühren entstehen können.
Vor einem Wechsel sollten deshalb nicht nur die Kontoführungsgebühren betrachtet werden. Auch Kosten für Debitkarten, Bargeldabhebungen, Überweisungen, Kontoauszüge und Buchungsposten können die Jahresrechnung erheblich verändern.
Kunden sollten ihre letzten Kontoauszüge durchrechnenVor einer Zustimmung zu einem neuen Modell lohnt sich eine einfache Auswertung der vergangenen drei bis sechs Monate. Dabei lässt sich feststellen, wie viele Lastschriften, Daueraufträge, Gutschriften, Kartenzahlungen und andere relevante Vorgänge normalerweise anfallen.
Anschließend können diese Zahlen auf die neue Preisstruktur übertragen werden. Ein vermeintlich günstiges Konto mit niedrigem Grundpreis kann dadurch schnell ausscheiden.
Ebenso kann sich zeigen, dass ein höherer Grundpreis mit mehr enthaltenen Buchungsposten günstiger ist. Entscheidend ist deshalb nicht die Zahl, mit der ein Kontomodell beworben wird, sondern die voraussichtliche Jahresbelastung.
Praxisbeispiel: Aus 3 Euro werden rechnerisch 30 EuroEine Rentnerin nutzt ein Kontomodell mit 3 Euro monatlichem Grundpreis. Im Laufe eines Monats fallen bei ihr insgesamt 54 Vorgänge an, die nach dem angenommenen Tarif jeweils 50 Cent kosten.
Die Buchungskosten betragen damit 27 Euro. Zusammen mit dem Grundpreis entstehen für diesen Monat 30 Euro Kontokosten.
Auf ein Jahr hochgerechnet wären das 360 Euro. Bei einem früheren Pauschalpreis von 7,50 Euro monatlich hätte sie lediglich 90 Euro gezahlt und damit 270 Euro weniger.
Das Beispiel zeigt, weshalb Kunden bei neuen Kontomodellen nicht nur den Grundpreis vergleichen sollten. Entscheidend ist die Frage, welche Leistungen im eigenen Alltag tatsächlich kostenpflichtig werden.
Fazit: Niedriger Grundpreis kann hohe tatsächliche Kosten verdeckenDer Fall aus Dachau zeigt, wie stark eine Umstellung von einer Pauschale auf eine stärker nutzungsabhängige Abrechnung einen einzelnen Kunden treffen kann. Die von dem Kunden errechneten rund 30 Euro sind allerdings keine neue allgemeine Kontogebühr der Sparkasse Dachau, sondern das Ergebnis seines persönlichen Nutzungsverhaltens.
Bankkunden sollten deshalb Schreiben über neue Kontomodelle nicht ungeprüft unterschreiben. Vor einer Zustimmung empfiehlt sich eine Berechnung anhand der eigenen Kontoauszüge und ein Vergleich mit anderen Angeboten.
Für Menschen mit Grundsicherung, Sozialhilfe oder kleiner Rente ist dies besonders wichtig, weil gewöhnliche Kontoführungsgebühren in aller Regel nicht zusätzlich vom Sozialleistungsträger übernommen werden. Schon 20 Euro zusätzliche Kosten im Monat bedeuten schließlich 240 Euro weniger verfügbares Geld im Jahr.
Der Beitrag Neue Kontomodelle bei der Sparkasse: Kunde soll 300 bis 400 Euro mehr zahlen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Stuttgart 21 und andere Katastrophen der Bahnplanung
Die wiederholten Verlängerungen der Fertigstellung des Bahnprojekts Stuttgart 21 sind Anlass für diesen weiteren Artikel zum Thema Bahn. Ich habe oft schon zu diesem Komplex geschrieben, mich bisher aber über einige Hintergrunddetails zurückgehalten und lieber geschwiegen – weil ich befürchtete, dass kaum jemand mir abnehmen würde, dass ich auch auf diesem Gebiet ein ausgewiesener Kenner […]
<p>The post Stuttgart 21 und andere Katastrophen der Bahnplanung first appeared on ANSAGE.</p>
Der Klima-Alarm siecht dahin
Cap Allon
Die „Klimawandel-Maschinerie“, die jahrzehntelang Wissenschaft, Politik und Gesetzgebung dominierte, zeigt Anzeichen von Erschöpfung.
Der Statistiker William Briggs hat in Google Scholar Jahr für Jahr nach dem genauen Terminus „Klimawandel“ gesucht.
Das ist das Ergebnis:
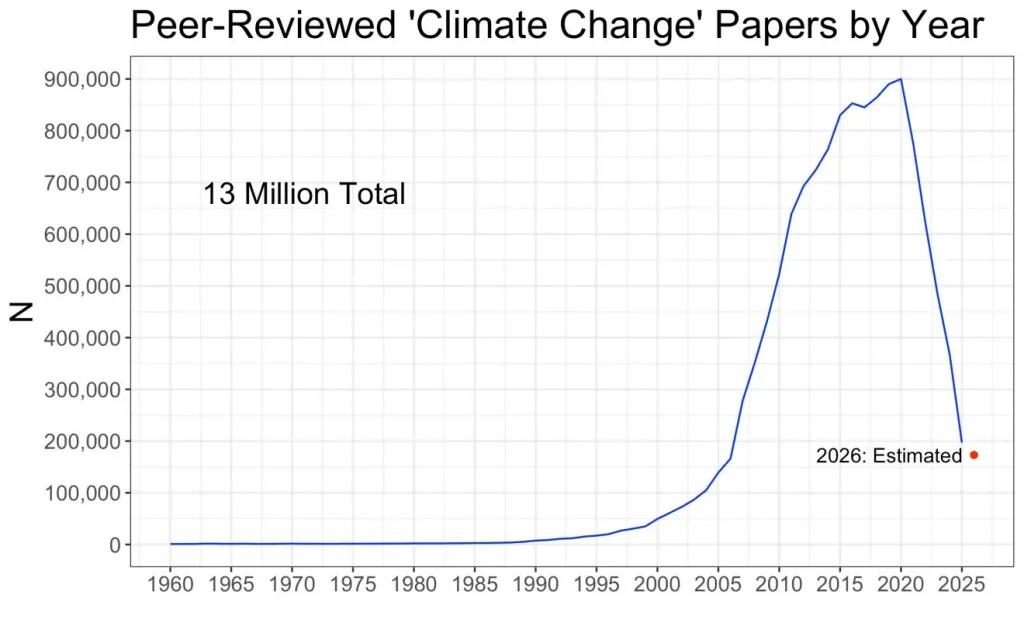
Die Zahl der wissenschaftlichen Veröffentlichungen mit diesem Begriff stieg in den 2000er- und 2010er-Jahren explosionsartig und erreichte 2020 mit rund 900.000 Ergebnissen ihren Höhepunkt.
Dann brach sie ein.
Briggs’ Hochrechnung für 2026 liegt bei nur 175.000 – rund 80 % unter dem Höchststand.
Jahrelang war „Klimawandel“ das Allheilmittel der Wissenschaft. Man verband ihn mit Landwirtschaft, Krankheiten, Migration, Psychologie, Konflikten, Ängsten bei Kindern, Biodiversität oder praktisch allem anderen, und schon eröffnete sich ein neuer Forschungsansatz.
Briggs schätzt, dass sich seit 1960 rund 13 Millionen klimabezogene wissenschaftliche Ergebnisse angesammelt haben. Doch das Thema sei nun vollständig ausgeschöpft, erklärt er. Nahezu jeder denkbare Blickwinkel sei bereits erforscht, neu verpackt und erneut erforscht worden.
Es bedarf einer konzertierten Anstrengung, um ein Thema so intensiv voranzutreiben, und die Klimatologin Dr. Judith Curry betont, dass diese Anstrengung niemals organisch entstanden sei.
„Das ist kein naturwissenschaftlicher Konsens, der sich über einen langen Zeitraum herausgebildet hat“, sagte sie. „Es ist ein künstlich geschaffener Konsens von Wissenschaftlern … auf Wunsch der politischen Entscheidungsträger.“
[Hervorhebung vom Übersetzer]
Curry sagt, dass die Anreizstruktur Konformität belohnt habe. Wissenschaftler, die auf Fördermittel, Beförderungen und Anerkennung aus waren, hätten „gut daran getan, sich an die alarmistische Erzählung zu halten“, sagte sie, während diejenigen, die diese in Frage stellten, berufliche Isolation riskierten.
Sie sagte, genau das habe sie erlebt. „Es war klar, dass ich nicht weiterkommen würde. Meine Arbeitgeber wollten mich loswerden. Ich war im Grunde nicht mehr vermittelbar“, sagte Curry. „Akademisch … haben sie mich so gut wie fertiggemacht.“
Aus der globalen Erwärmung wurde der Klimawandel. Aus „Erwärmung“ wurde „Erhitzung“, weil, so Curry, „Erhitzung gefährlicher klingt“. Hurrikane, Überschwemmungen, Dürren, Waldbrände und Hitzewellen wurden zunehmend in ein und dieselbe übergreifende Erzählung eingebunden, obwohl die globalen Daten für all diese Phänomene keinen Aufwärtstrend zeigen.
Und dann kam die Politik ins Spiel.
„Man kann eine Industriegesellschaft nicht mit Wind- und Solarenergie betreiben“, sagte Curry und warnte, dass die erzwungene Energiewende mittlerweile eine größere unmittelbare Gefahr darstelle als die Klimarisiken, die sie angeblich verhindern soll.
„Das größte Klimarisiko ist derzeit das sogenannte Wende-Risiko.“
Die politischen Entscheidungsträger verlangten Gewissheit, die Institutionen belohnten Wissenschaftler, die diese lieferten, die Finanzierung folgte, abweichende Meinungen wurden kostspielig, und der „Klimawandel“ entwickelte sich zu einer Allzweck-Rechtfertigung für Forschung, Regulierung, Subventionen und wirtschaftliche Umstrukturierungen.
„Es war von Anfang an nur Politik, Politik, Politik“, sagte Curry.
Jahrzehntelang funktionierte diese Maschinerie. Doch ein künstlich geschaffener Konsens erfordert nach wie vor institutionelle Begeisterung. Briggs’ Publikationskurve deutet darauf hin, dass diese Begeisterung ihren Höhepunkt überschritten hat.
Die am stärksten verstrickten Akademiker, Journalisten und Politiker haben diese Entwicklung noch nicht mitbekommen und werden es wahrscheinlich auch noch jahrelang nicht tun. Doch das Establishment hat sich weiterentwickelt. Seine neue „Kontrollbesessenheit“ gilt der KI und den riesigen Rechenzentren, die für deren Betrieb erforderlich sind – Anlagen, die enorme Mengen an billigem, zuverlässigem Strom rund um die Uhr benötigen, den Wind- und Solarenergie einfach nicht liefern können.
Irgendetwas muss nachgeben.
Link: https://electroverse.substack.com/p/new-zealand-shivers-high-arctic-cold?utm_campaign=email-post&r=320l0n&utm_source=substack&utm_medium=email (Zahlschranke)
Übersetzt von Christian Freuer für das EIKE
Der Beitrag Der Klima-Alarm siecht dahin erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
Aufzug außer Betrieb: Wann Mieter ihre Miete kürzen dürfen
Ein stillgelegter Aufzug ist für gehfähige Mieter ein Ärgernis. Für einen Rollstuhlfahrer im fünften Stock kann er den Weg aus der Wohnung nahezu versperren. Der Fall von Klaus-Dieter Hilbrich zeigt, welche Pflichten Vermieter haben und wann Mietminderung oder ein Eilverfahren in Betracht kommen.
Der Vermieter muss die notwendigen Prüfungen und Reparaturen zügig veranlassen. Eine unsichere Wiederinbetriebnahme dürfen Mieter jedoch nicht verlangen.
Überfällige Prüfungen führten zur StilllegungKlaus-Dieter Hilbrich nutzt seit einem Sturz im Januar 2026 einen Rollstuhl. Wie der MDR am 20. Juli 2026 berichtete, wurde der Aufzug seines Wohnblocks am 10. Juli 2026 auf Anweisung der Landesdirektion Sachsen stillgelegt.
Nach Angaben des Aufzugsunternehmens waren wiederkehrende Prüfungen überfällig. Ohne diese Kontrollen bestand demnach ein erhebliches Sicherheitsrisiko. Die Eigentümerin des Gebäudes sei für den Sender und das Aufzugsunternehmen nicht erreichbar gewesen.
Für Hilbrich bedeutete die Sperrung, dass Mitarbeiter des DRK-Fahrdienstes ihn zu Therapieterminen aus dem fünften Stock tragen mussten. Für Einkäufe und Hilfe im Haushalt war er ebenfalls auf Unterstützung angewiesen. Über eine spätere Wiederinbetriebnahme wurde bis zum 22. August 2026 nicht öffentlich berichtet.
Der Vermieter muss den vorhandenen Aufzug erhaltenNach § 535 Absatz 1 BGB muss der Vermieter die Mietsache während der Mietzeit in einem Zustand erhalten, der den vereinbarten Gebrauch ermöglicht. Gehört ein Aufzug zur nutzbaren Ausstattung des Hauses, umfasst diese Pflicht grundsätzlich auch seinen sicheren und funktionsfähigen Betrieb.
Eine fehlende Hausverwaltung, offene Rechnungen oder Streit mit einem Wartungsunternehmen beseitigen den Anspruch des Mieters nicht. Auch ein vermietender Wohnungseigentümer bleibt gegenüber seinem Mieter der vertragliche Ansprechpartner, wenn innerhalb der Eigentümergemeinschaft erst Entscheidungen getroffen werden müssen.
Die Pflicht zur Instandsetzung erlaubt allerdings keine unsichere Wiederinbetriebnahme. Der Eigentümer muss die vorgeschriebenen Prüfungen beauftragen, festgestellte Mängel beseitigen und anschließend die sichere Freigabe veranlassen.
Wann der Aufzugsausfall eine Mietminderung erlaubtFällt der einzige Aufzug eines mehrstöckigen Wohnhauses aus, kann bereits darin ein erheblicher Mietmangel liegen. Wie schwer die Beeinträchtigung wiegt, hängt unter anderem von der Dauer, dem Stockwerk und verfügbaren Alternativen ab. Nach § 536 BGB schuldet der Mieter während dieser Beeinträchtigung nur eine angemessen herabgesetzte Miete.
Die Minderung tritt bei erfüllten Voraussetzungen kraft Gesetzes ein. Sie muss weder beantragt noch vom Vermieter genehmigt werden. Ein Verschulden des Vermieters ist dafür nicht erforderlich.
Mieter müssen den Defekt dennoch unverzüglich anzeigen. Unterbleibt die Meldung, können Minderungs- und Schadensersatzansprüche nach § 536c BGB entfallen, soweit der Vermieter wegen der fehlenden Anzeige keine Abhilfe schaffen konnte.
Für den fünften Stock gibt es keine feste QuoteDie Höhe der Mietminderung hängt von der Lage der Wohnung, der Ausfalldauer und vorhandenen Alternativen ab. Eine pauschale Quote für den fünften Stock oder für Menschen mit einem Schwerbehindertenausweis gibt es nicht.
Das Amtsgericht Berlin-Schöneberg hielt bei einer Dachgeschosswohnung eine zeitanteilige Minderung von rund 14 Prozent für angemessen. In zwei anderen Verfahren sprach das Amtsgericht Berlin-Mitte bei einem 16-tägigen Ausfall 15 Prozent für den sechsten und 20 Prozent für den zehnten Stock zu. Die Verfahren tragen die Aktenzeichen 104 C 85/15, 10 C 3/07 und 10 C 24/07; eine Zusammenfassung der Entscheidungen ist online abrufbar.
Diese Urteile geben nur eine Orientierung und binden andere Gerichte nicht. Nach der zitierten Berliner Rechtsprechung erhöht eine persönliche Mobilitätseinschränkung die Quote nicht automatisch. Für die Dringlichkeit einer Reparatur, mögliche Folgekosten und ein Eilverfahren kann sie dennoch sehr wichtig sein.
Weitere Einzelheiten erklärt der Beitrag Schwerbehinderung: Bis zu 20 Prozent Mietminderung bei Aufzugsausfall.
Die Minderung wird aus der Gesamtmiete berechnetBerechnungsgrundlage ist grundsätzlich die Bruttomiete. Sie umfasst die Nettokaltmiete sowie vereinbarte Vorauszahlungen oder Pauschalen für Betriebskosten. Das entschied der Bundesgerichtshof im Urteil VIII ZR 347/04.
War der Aufzug nur während eines Teils des Monats gesperrt, muss die Minderungsquote zusätzlich nach den Ausfalltagen berechnet werden. Eine Quote für einen vollen Monat darf nicht ungeprüft vom gesamten Monatsbetrag abgezogen werden.
Eine zu hohe oder unberechtigte Kürzung kann Mietrückstände bis zur Kündigungsgrenze entstehen lassen. Nach dem BGH-Urteil VIII ZR 138/11 kann daraus eine Kündigung folgen, wenn kein Minderungsrecht besteht, der nötige Zahlungsrückstand erreicht ist und der Mieter seine Fehleinschätzung zu vertreten hat.
Nicht jeder Irrtum führt damit automatisch zum Verlust der Wohnung. Bei einer unsicheren Quote kann es trotzdem klüger sein, die volle Miete ausdrücklich unter Vorbehalt der Rückforderung zu zahlen und die Höhe prüfen zu lassen.
Mietminderung und Reparatur sind zwei verschiedene RechteDie Mietminderung gleicht den eingeschränkten Wohngebrauch finanziell aus. Sie zwingt den Vermieter aber nicht unmittelbar zur Reparatur. Daneben kann der Mieter die Beseitigung des Mangels verlangen.
Eine schriftliche Aufforderung sollte eine Frist enthalten, die zur Dringlichkeit des Falls passt. Bei einem Rollstuhlfahrer im fünften Stock muss der Vermieter schneller handeln als bei einer kurzen Störung, die den Zugang zur Wohnung kaum beeinträchtigt.
Nach § 536a BGB können im Einzelfall auch notwendige Folgekosten ersatzfähig sein. Denkbar sind nach genauer Prüfung zusätzliche Fahrtkosten, eine sichere Tragehilfe oder eine vorübergehende Unterkunft. Voraussetzung ist unter anderem, dass der Vermieter den Mangel zu vertreten hat oder mit der Beseitigung in Verzug geraten ist.
Rechnungen und andere Nachweise müssen aufbewahrt werden. Einen Aufzug sollten Mieter wegen der technischen und sicherheitsrechtlichen Anforderungen nicht eigenmächtig reparieren lassen.
Wann ein Eilverfahren helfen kannEin gewöhnliches Klageverfahren kann zu lange dauern, wenn ein Rollstuhlfahrer seine Wohnung nicht selbstständig verlassen kann. Dann kann eine einstweilige Verfügung nach §§ 935 und 940 ZPO geprüft werden.
Der Mieter muss sowohl seinen Anspruch auf Abhilfe als auch die besondere Eile glaubhaft machen. Eine ärztliche Bescheinigung sollte konkret erklären, weshalb die Treppe nicht selbstständig bewältigt werden kann und welche gesundheitlichen Folgen ein längerer Ausfall drohen lässt.
Die Anforderungen sind hoch, weil eine Reparaturanordnung das spätere Hauptverfahren teilweise vorwegnehmen kann. Zudem muss der gerichtliche Antrag eine konkrete und vollstreckbare Handlung bezeichnen. Eine Kanzlei sollte deshalb prüfen, welche konkreten Prüfungen und Reparaturaufträge im jeweiligen Fall verlangt werden können.
Auch der Berliner Mieterverein nennt einen länger ausgefallenen Fahrstuhl im Hochhaus als möglichen Eilfall. Wer lange wartet, kann die behauptete Dringlichkeit jedoch selbst schwächen.
Menschen mit geringem Einkommen können für die anwaltliche Beratung Beratungshilfe beantragen. Für ein Gerichtsverfahren kommt unter den gesetzlichen Voraussetzungen Prozesskostenhilfe in Betracht.
Barrierefreiheit bedeutet nicht automatisch einen neuen AufzugDas Mietrecht verpflichtet einen Vermieter nicht in jedem älteren Gebäude dazu, erstmals einen Aufzug einzubauen. § 554 BGB gibt Mietern unter Voraussetzungen aber einen Anspruch auf Erlaubnis für bauliche Veränderungen, die Menschen mit Behinderungen die Nutzung erleichtern.
Die Vorschrift gewährt eine Erlaubnis, aber keinen allgemeinen Zahlungsanspruch gegen den Vermieter. Bei einem bereits vorhandenen Aufzug geht es dagegen um die Erhaltung der vermieteten Ausstattung. Die eigentlichen Reparaturkosten muss der Mieter daher nicht übernehmen.
Rechtliche Möglichkeit Was sie bewirken kann Mangelbeseitigung nach § 535 BGB Prüfung, Reparatur und sichere Freigabe des vorhandenen Aufzugs verlangen Mietminderung nach § 536 BGB Miete während der erheblichen Beeinträchtigung angemessen herabsetzen Schadensersatz nach § 536a BGB Nachgewiesene Folgekosten unter weiteren Voraussetzungen ersetzt verlangen Erlaubnis nach § 554 BGB Eigene barrierereduzierende Umbauten nach einer Interessenabwägung ermöglichen Einstweilige Verfügung Bei glaubhaft gemachter Dringlichkeit eine vorläufige gerichtliche Anordnung erreichen Diese Nachweise sollten Mieter sichernIn die schriftliche Mängelanzeige gehören der Beginn des Ausfalls, die betroffene Etage und der Hinweis, ob ein zweiter Aufzug vorhanden ist. Ebenso sollten die Folgen für Arzttermine, Therapie, Pflege, Arbeit und den täglichen Einkauf beschrieben werden.
Fotos des Sperrhinweises, Nachrichten des Wartungsdienstes und der gesamte Schriftverkehr sollten aufbewahrt werden. Hinzu kommen ärztliche Bescheinigungen, Terminbestätigungen, Rechnungen und mögliche Zeugen. Der Zugang der Mängelanzeige muss ebenfalls nachweisbar sein.
Ist die Eigentümerin nicht erreichbar, sollte das Schreiben an die im Mietvertrag und im Handelsregister genannten Anschriften geschickt werden. Ein Mieterverein oder eine mietrechtlich erfahrene Kanzlei kann anschließend prüfen, gegen wen ein Anspruch durchgesetzt und wie ein gerichtlicher Beschluss zugestellt werden kann.
Wenn ein Umzug nicht mehr vermeidbar istWer Leistungen für die Unterkunft erhält, sollte eine wirksame Mietminderung und deren Ende dem Jobcenter oder Sozialamt mitteilen. Der Beitrag Mietminderung bei Grundsicherung richtig melden erklärt den Unterschied zwischen einer gesetzlichen Minderung und dem bloßen Zurückbehalten der Miete.
Bei Leistungen nach dem SGB II müssen die neue Miete, die Umzugskosten und die Kaution vorab mit den jeweils zuständigen Stellen geklärt werden. Nach § 22 Absatz 4 und 6 SGB II können für die neue Unterkunft, den bisherigen Wohnort und die Mietkaution unterschiedliche Zuständigkeiten bestehen.
Für Bezieher von Sozialhilfe gelten die Vorgaben des § 35a SGB XII. Auch hier sollten neue Unterkunftskosten, Kaution und Umzugskosten vor der Vertragsunterzeichnung geprüft und die erforderlichen Zustimmungen eingeholt werden. Bei einer Gehbehinderung können besondere Anforderungen an eine geeignete Wohnung berücksichtigt werden, wie der Beitrag Schwerbehinderung: Staat kann höhere Wohnkosten übernehmen zeigt.
Kurzes Beispiel aus der PraxisDie folgende Situation ist fiktiv: Maria nutzt einen Rollstuhl und wohnt im fünften Obergeschoss. Nach der Sperrung des einzigen Aufzugs fotografiert sie den Hinweis und meldet den Defekt noch am selben Tag nachweisbar ihrem Vermieter.
Maria legt zusätzlich ein ärztliches Attest vor, wonach sie die Treppe nicht selbstständig bewältigen kann. Als der Vermieter weder einen Reparaturauftrag noch einen Zeitplan nennt, lässt sie einen konkret formulierten Eilantrag und ihre Minderungsquote prüfen.
Ihre Bruttomiete beträgt 900 Euro. Wird im Beispiel für 16 Ausfalltage in einem Monat mit 31 Tagen eine Minderungsquote von 15 Prozent zugrunde gelegt, ergibt sich ein Minderungsbetrag von 69,68 Euro. Die Rechnung für eine notwendige Tragehilfe bewahrt Maria für die gesonderte Prüfung eines Schadensersatzanspruchs auf.
Häufige Fragen zum stillgelegten Aufzug Muss der Vermieter einen gesperrten Aufzug sofort wieder einschalten?Nein. Ein Aufzug mit ungeklärtem Sicherheitszustand darf nicht betrieben werden. Der Vermieter muss jedoch umgehend die notwendigen Prüfungen und Reparaturen beauftragen.
Wie hoch darf die Mietminderung im fünften Stock sein?Eine feste Quote gibt es nicht. Entscheidend sind die Lage der Wohnung, die Ausfalldauer, vorhandene Alternativen und die objektive Beeinträchtigung.
Erhöht ein Rollstuhl automatisch die Minderungsquote?Nach der zitierten Berliner Rechtsprechung nicht. Die konkrete Mobilitätseinschränkung kann aber für die Eilbedürftigkeit und mögliche Folgekosten wichtig sein.
Kann ein Mieter die Reparatur im Eilverfahren erzwingen?Eine einstweilige Verfügung kann bei einer schweren und glaubhaft gemachten Dringlichkeit möglich sein. Der Antrag muss konkrete und vollstreckbare Maßnahmen benennen.
Wer muss zusätzliche Fahr- oder Tragekosten bezahlen?Ein Ersatz durch den Vermieter kommt nach § 536a BGB unter weiteren Voraussetzungen in Betracht. Die Kosten müssen notwendig, angemessen, nachweisbar und durch den Aufzugsausfall verursacht sein.
Muss ein älteres Gebäude vollständig barrierefrei umgebaut werden?Eine allgemeine Pflicht zur vollständigen Umrüstung besteht nicht. § 554 BGB kann aber einen Anspruch auf Erlaubnis für bestimmte barrierereduzierende Veränderungen geben.
Der Beitrag Aufzug außer Betrieb: Wann Mieter ihre Miete kürzen dürfen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Pflegekasse verpasst Drei-Wochen-Frist: Mann bekommt 4.000 Euro
Eine Pflegekasse ließ sich mit ihrer Entscheidung mehr als drei Wochen Zeit und verlor damit vor dem Sozialgericht Duisburg. Sie musste einem Pflegebedürftigen 4.000 Euro für eine fest installierte Treppensteighilfe zahlen.
Die Pflegekasse hatte vor allem die gesetzliche Entscheidungsfrist verstreichen lassen (SG Duisburg, Urteil vom 20.05.2025 – S 38 P 305/24).
Das Urteil zeigt eine Regel, die viele Pflegebedürftige nicht kennen. Bei Anträgen auf Pflegehilfsmittel und Zuschüsse zur Verbesserung des Wohnumfeldes darf die Pflegekasse nicht unbegrenzt prüfen. § 40 Abs. 7 SGB XI setzt ihr grundsätzlich nur drei Wochen Zeit. Schaltet sie eine Pflegefachperson oder den Medizinischen Dienst ein, verlängert sich die Frist auf fünf Wochen.
Nach dem Schlaganfall kam der Mann kaum noch ins BadezimmerDer 1955 geborene Kläger hatte im November 2022 einen Hirninfarkt erlitten. Seitdem schränkte ihn vor allem die linke Körperhälfte erheblich ein. Die Pflegekasse erkannte ab Januar 2023 Pflegegrad 3 an.
Sein Wohnhaus machte die Situation besonders schwierig. Schlafzimmer und Badezimmer lagen im ersten Obergeschoss. Dorthin führten 14 Stufen über eine enge, gewendelte Treppe. Bei der Begutachtung im Februar 2023 konnte der Mann die Treppe nur mit beiden Händen am Geländer und mit Begleitung bewältigen.
Er zog das linke Bein nach und musste sich mit dem rechten Bein hochdrücken. Weil ihn das stark belastete, stellte er sein Pflegebett im Wohnzimmer auf und ging nur noch zweimal pro Woche zum Duschen nach oben.
12.560 Euro sollte die Treppensteighilfe kostenAm 17. April 2023 beantragte der Mann bei seiner Pflegekasse einen Zuschuss für eine Treppensteighilfe. Dem Antrag fügte er einen Kostenvoranschlag über rund 12.560 Euro bei. Einen Tag später schloss er bereits den Vertrag mit dem Anbieter ab.
Die Treppensteighilfe lief über eine Schiene, die fest mit Wand beziehungsweise Boden des Hauses verbunden war. Mithilfe eines Bügels konnte der Kläger damit die oberen Etagen wieder selbstständiger erreichen.
Die Pflegekasse lehnte den Antrag erst am 22. Mai 2023 ab. Sie meinte, die Treppensteighilfe stelle keine Maßnahme zur Verbesserung des Wohnumfeldes dar. Im späteren Widerspruchsbescheid argumentierte sie außerdem, die Hilfe greife nicht ausreichend in die Bausubstanz ein; der Mann könne stattdessen einen Treppenlift beantragen.
Pflegekasse hatte nur drei Wochen ZeitDiese späte Entscheidung wurde für die Pflegekasse zum Malheur. Sie hatte den Antrag am 17. April erhalten. Weil sie für die Entscheidung weder den Medizinischen Dienst noch eine Pflegefachperson einschaltete, galt die Drei-Wochen-Frist.
§ 40 Abs. 7 SGB XI verlangt, dass die Pflegekasse innerhalb von drei Wochen entscheidet. Nur wenn sie den Medizinischen Dienst oder eine Pflegefachperson einbezieht, stehen ihr grundsätzlich fünf Wochen zur Verfügung. Kann sie die jeweilige Frist nicht einhalten, muss sie den Antragsteller rechtzeitig schriftlich informieren und einen hinreichenden Grund nennen.
Genau das tat die Pflegekasse im Duisburger Fall nicht. Sie teilte dem Kläger weder einen Verzögerungsgrund mit noch entschied sie innerhalb der drei Wochen.
Nach Ablauf der Frist galt der Antrag als genehmigtDas Sozialgericht zog daraus eine klare Konsequenz: Die Genehmigungsfiktion nach § 40 Abs. 7 SGB XI trat ein. Damit entstand nach Auffassung des Gerichts unmittelbar der Anspruch auf den beantragten Zuschuss von 4.000 Euro.
Das Gesetz formuliert die Folge deutlich. Nennt die Pflegekasse keinen hinreichenden Grund für die Verzögerung, „gilt die Leistung nach Ablauf der Frist als genehmigt“. Diese Regel gilt auch heute weiterhin. (
Für Pflegebedürftige lohnt sich deshalb ein genauer Blick auf das Eingangsdatum des Antrags. Wer einen Antrag per Post verschickt, sollte den Zugang möglichst dokumentieren. Bei einem Online-Antrag empfiehlt es sich, Eingangsbestätigung oder Versandnachweis aufzubewahren.
Auch die Treppensteighilfe selbst konnte die Pflegekasse bezuschussenDas Gericht stützte seine Entscheidung nicht allein auf die Frist. Es widersprach auch der Pflegekasse bei der Einordnung der Treppensteighilfe.
Nach § 40 Abs. 4 SGB XI kommen Zuschüsse in Betracht, wenn eine Maßnahme die häusliche Pflege ermöglicht oder erheblich erleichtert oder dem Pflegebedürftigen wieder eine möglichst selbstständige Lebensführung ermöglicht. Das Sozialgericht sah diese Voraussetzungen bei der fest eingebauten Treppensteighilfe grundsätzlich als erfüllt an.
Dabei spielte die feste Verbindung mit der konkreten Wohnung eine wichtige Rolle. Das Bundessozialgericht stellt bei technischen Hilfen darauf ab, ob sie gerade die konkrete Wohnumgebung an die Bedürfnisse des Betroffenen anpassen.
Eine fest installierte Lösung kann deshalb als wohnumfeldverbessernde Maßnahme gelten.
Vertrag einen Tag nach Antragstellung schadete hier nichtBemerkenswert ist außerdem, dass der Kläger den Auftrag für die Treppensteighilfe schon am 18. April 2023 erteilte, also nur einen Tag nach seinem Antrag und lange vor dem Bescheid der Pflegekasse.
Das Sozialgericht hielt ihm das nicht entgegen. Es betonte, dass § 40 Abs. 4 SGB XI einen finanziellen Zuschuss und keine klassische Sachleistung vorsieht. Der Kläger wusste zudem von Anfang an, dass die damalige Pflegeversicherung höchstens 4.000 Euro beitragen konnte und er den übrigen Teil selbst finanzieren musste.
Betroffene sollten daraus trotzdem nicht ableiten, dass sie generell ohne Risiko sofort einen Umbau beauftragen sollten. Der Duisburger Fall betraf eine konkrete Zuschussleistung und besondere Umstände. Wer vor einer Entscheidung der Pflegekasse bestellt oder umbaut, trägt weiterhin ein erhebliches finanzielles Risiko, wenn die Voraussetzungen später nicht vorliegen.
Heute sind sogar bis zu 4.180 Euro möglichDer Fall spielte 2023. Damals lag der Höchstbetrag für eine wohnumfeldverbessernde Maßnahme noch bei 4.000 Euro. Deshalb verurteilte das Gericht die Pflegekasse genau zu diesem Betrag.
Seit dem 1. Januar 2025 liegt der maximale Zuschuss bei 4.180 Euro je Maßnahme und pflegebedürftiger Person. Leben mehrere anspruchsberechtigte Pflegebedürftige gemeinsam in einer Wohnung, können sich die Zuschüsse auf insgesamt bis zu 16.720 Euro summieren.
Der Zuschuss steht bereits ab Pflegegrad 1 zur Verfügung. Die Maßnahme muss die häusliche Pflege ermöglichen oder erleichtern oder die selbstständigere Lebensführung fördern.
Die Drei-Wochen-Regel gilt auch 2026Auch mit dem höheren Zuschuss hat sich die entscheidende Fristenregel nicht geändert. Die Pflegekasse muss über Anträge auf wohnumfeldverbessernde Maßnahmen grundsätzlich innerhalb von drei Wochen entscheiden.
Beteiligt sie den Medizinischen Dienst oder eine Pflegefachperson, gilt grundsätzlich eine Frist von fünf Wochen. Reicht die Zeit nicht, muss die Kasse vor Fristablauf schriftlich einen hinreichenden Verzögerungsgrund nennen. Ohne eine solche Mitteilung greift nach dem Gesetz die Genehmigungsfiktion.
Wer beispielsweise am 1. September einen vollständigen Antrag einreicht und keine Nachricht über die Einschaltung des Medizinischen Dienstes oder einen Verzögerungsgrund erhält, sollte deshalb genau beobachten, wann die Drei-Wochen-Frist endet.
Was Betroffene bei einer verspäteten Ablehnung prüfen solltenKommt eine Ablehnung erst nach Ablauf der Frist, sollten Pflegebedürftige nicht nur prüfen, ob die Sachargumente der Pflegekasse stimmen. Sie sollten zusätzlich kontrollieren, wann ihr Antrag eingegangen ist, ob die Kasse den Medizinischen Dienst oder eine Pflegefachperson eingeschaltet hat und ob sie rechtzeitig schriftlich über einen hinreichenden Grund für eine Verzögerung informiert hat.
Der Duisburger Fall zeigt, wie wichtig diese Prüfung sein kann. Die Pflegekasse hielt die Treppensteighilfe für nicht zuschussfähig. Weil sie die gesetzliche Entscheidungsfrist ohne ausreichende Mitteilung überschritt, musste sie dennoch den vollen damals möglichen Zuschuss von 4.000 Euro zahlen.
FAQ zur verspäteten Entscheidung der Pflegekasse Wie lange darf die Pflegekasse über einen Wohnumbau entscheiden?Grundsätzlich drei Wochen. Schaltet sie den Medizinischen Dienst oder eine Pflegefachperson ein, gelten fünf Wochen.
Was passiert, wenn die Pflegekasse zu spät antwortet?Nennt sie vorher keinen hinreichenden Verzögerungsgrund, kann die beantragte Leistung nach § 40 Abs. 7 SGB XI als genehmigt gelten.
Wie hoch ist der Zuschuss heute?2026 zahlt die Pflegekasse für eine geeignete wohnumfeldverbessernde Maßnahme bis zu 4.180 Euro je Pflegebedürftigem.
QuellenverzeichnisSozialgericht Duisburg: Urteil vom 20. Mai 2025 – S 38 P 305/24, sozialgerichtsbarkeit.de
Gesetze im Internet: § 40 SGB XI – Pflegehilfsmittel und wohnumfeldverbessernde Maßnahmen
Bundesministerium für Gesundheit: Zuschüsse zur Wohnungsanpassung, Stand 2026
Bundessozialgericht: Urteil vom 30. November 2023 – B 3 P 5/22 R, zur Abgrenzung wohnumfeldverbessernder Maßnahmen
Bundessozialgericht: Urteil vom 25. Januar 2017 – B 3 P 2/15 R, zur Verbesserung des individuellen Wohnumfeldes
Der Beitrag Pflegekasse verpasst Drei-Wochen-Frist: Mann bekommt 4.000 Euro erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Statue für Salih Muslim in Silêmanî geschaffen
In Silêmanî (Sulaimaniyya) ist eine Statue des im März verstorbenen kurdischen Politikers Salih Muslim geschaffen worden. Das Werk stammt von dem kurdischen Bildhauer Chenar Nzar. Initiiert und unterstützt wurde das Projekt von Taha Resul, Kulturmäzen und Leiter des Kulturzentrums Cemal Îrfan in Silêmanî. Über den endgültigen Standort der Statue wird derzeit noch beraten.
Mit dem Kunstprojekt soll Muslims politische Rolle in Rojava gewürdigt und zugleich die Verbundenheit zwischen den verschiedenen Teilen Kurdistans zum Ausdruck gebracht werden. Muslim gehört zu den international bekanntesten politischen Vertretern Rojavas und wurde insbesondere während des Widerstands von Kobanê gegen die Terrormiliz „Islamischer Staat“ (IS) zu einer der prägenden Stimmen der Region.
„Wir sind ein Volk“
Chenar Nzar erklärte, er habe nicht gezögert, als Taha Resul ihm vorgeschlagen habe, eine Statue Muslims anzufertigen. Für ihn gehe die Bedeutung des Projekts über die Würdigung einer einzelnen politischen Persönlichkeit hinaus. „Salih Muslim ist ein Politiker aus Westkurdistan. Für mich ist jedoch entscheidend, dass wir als Kurden diesen kulturellen und nationalen Wandel vollziehen“, sagte Nzar. „Wie wir immer sagen: Wir sind ein Volk. Wenn das kurdische Volk zusammensteht, kann uns keine Macht auseinanderreißen.“
Chenar Nzar und die damals noch unfertige Statue von Salih Muslim, Juni 2026 © privat
Kurd:innen hätten im Laufe ihrer Geschichte stets für Freiheit gekämpft. Daraus ergebe sich auch eine Verantwortung für Kunst und Kultur: „Jede Person hat die grundlegende Aufgabe, im eigenen Bereich der kurdischen Sache zu dienen und unsere nationale Identität in der Welt bekannt zu machen.“ Wo die Statue künftig stehen wird, ist noch nicht entschieden. Nzar zufolge laufen dazu Gespräche mit Taha Resul und weiteren Beteiligten. Vorgesehen ist ein prominenter und geeigneter Standort in Silêmanî.
„Symbol des Widerstands und von Kobanê“
Taha Resul begründete das Projekt mit der Bedeutung Muslims für den Widerstand in Rojava. Die Statue sei zugleich Ausdruck der Verbundenheit mit dessen jüngerer Geschichte. „Salih Muslim ist für mich ein Symbol des Widerstands und von Kobanê“, erklärte Resul. Er sei eine Persönlichkeit, die aus schwierigen Zeiten hervorgegangen sei. „Er hatte die Waffe in der Hand, aber in seinen Gedanken waren immer Frieden und Zusammenleben.“
Muslim habe Hoffnung vermittelt und mit seinem politischen Wirken Spuren im Kampf seines Volkes hinterlassen. Resul zeigte sich deshalb erfreut, dass Chenar Nzar dessen Statue geschaffen habe und Muslim damit auch künstlerisch als Teil der kurdischen Erinnerungskultur gewürdigt werde. Der Kulturförderer verwies zugleich auf die gemeinsame Geschichte der Kurd:innen über die bestehenden Grenzen hinweg. Trotz Verfolgung, Massakern und jahrzehntelanger Unterdrückung habe das kurdische Volk seine gesellschaftliche und politische Existenz behauptet. Die Erinnerung an diese Geschichte und den Widerstand müsse lebendig gehalten werden.
https://deutsch.anf-news.com/aktuelles/-50673 https://deutsch.anf-news.com/rojava-syrien/-50727 https://deutsch.anf-news.com/rojava-syrien/-50716 https://deutsch.anf-news.com/aktuelles/-50692
Grundsicherung: Jobcenter muss nur Basistarif der PKV zahlen
Wer Grundsicherungsgeld nach dem SGB II bezieht und privat krankenversichert ist, erhält vom Jobcenter nicht automatisch den vollständigen Versicherungsbeitrag. Gemeint ist hier das Grundsicherungsgeld für Arbeitsuchende und nicht die Grundsicherung im Alter nach dem SGB XII.
Das Jobcenter zahlt den tatsächlichen Beitrag nur bis zu einer gesetzlichen Obergrenze. Diese entspricht dem Betrag, den der Versicherer im wegen Hilfebedürftigkeit halbierten Basistarif verlangen würde.
Bleibt eine leistungsberechtigte Person in einem teureren Tarif, muss sie die Differenz grundsätzlich selbst aufbringen. Diese Beitragslücke lässt sich nicht über einen Härtefallmehrbedarf schließen.
Rechtsanwältin verlangte zusätzliche Zahlungen vom JobcenterDas Bayerische Landessozialgericht hat diese Begrenzung im Eilverfahren einer selbstständigen Rechtsanwältin bestätigt. Sie verlangte höhere Leistungen für ihre private Kranken- und Pflegeversicherung.
Das Jobcenter sollte außerdem ihre Beiträge zur Rechtsanwaltskammer und zum Versorgungswerk übernehmen. Hinzu kamen Kosten einer Datenrettung in Höhe von 1.668 Euro.
Der 7. Senat sah jedoch keinen Anspruch auf einen Härtefallmehrbedarf nach § 21 Absatz 6 SGB II. Das Jobcenter musste daher vorläufig keine höheren Leistungen erbringen.
Der Beschluss erging am 10. Juni 2026 und damit noch vor der Umbenennung der SGB-II-Leistung in Grundsicherungsgeld zum 1. Juli 2026. Die hier behandelten Begrenzungen gelten auch unter der neuen Bezeichnung weiter.
Wie hoch ist der Zuschuss zur privaten Krankenversicherung?Nach § 26 Absatz 1 Satz 1 SGB II zahlt das Jobcenter privat Krankenversicherten einen Zuschuss. Die Höhe richtet sich jedoch nicht unbegrenzt nach dem gewählten Versicherungstarif.
Weist die versicherte Person ihre Hilfebedürftigkeit nach, gilt für den Basistarif eine Halbierung. Der dadurch entstehende Betrag bildet die Obergrenze für den Zuschuss des Jobcenters.
Dabei handelt es sich nicht automatisch um die Hälfte des allgemeinen Höchstbeitrags der gesetzlichen Krankenversicherung. Entscheidend ist der Beitrag, den die betroffene Person im halbierten Basistarif ihres eigenen Versicherers zahlen müsste.
Ist der bestehende Tarif günstiger, berücksichtigt das Jobcenter nur den tatsächlichen Beitrag. Ist er teurer, endet der Zuschuss bei der für den halbierten Basistarif festgestellten Grenze.
Beispiel zeigt die BeitragslückeEine selbstständige Leistungsbezieherin zahlt für ihren bisherigen PKV-Tarif monatlich 780 Euro. Ihr Versicherer bestätigt, dass sie bei Hilfebedürftigkeit im Basistarif 500 Euro zahlen müsste.
Das Jobcenter berücksichtigt höchstens diese 500 Euro. Die Differenz von 280 Euro muss die Versicherte grundsätzlich selbst tragen, wenn sie in ihrem bisherigen Tarif bleibt.
Allein der Wunsch, den teureren Tarif fortzuführen, begründet keinen Härtefallmehrbedarf. Das gilt auch dann, wenn der Wechsel in den Basistarif persönliche Nachteile mit sich bringen könnte.
Für die private Pflegeversicherung gilt eine andere GrenzeDie Beiträge zur privaten Kranken- und Pflegeversicherung werden nicht nach derselben Obergrenze behandelt. Für die private Pflegeversicherung enthält § 26 Absatz 3 SGB II eine eigene Vorschrift.
Der Zuschuss ist dort auf die Hälfte des Höchstbeitrags in der sozialen Pflegeversicherung begrenzt. Liegt der tatsächliche Beitrag darunter, kann nur dieser niedrigere Betrag berücksichtigt werden.
Warum der Härtefallmehrbedarf nicht weiterhilftEin Härtefallmehrbedarf nach § 21 Absatz 6 SGB II ist für besondere Ausgaben vorgesehen, die das Gesetz an anderer Stelle nicht erfasst. Der Bedarf muss außerdem unvermeidbar sein und darf nicht auf andere Weise gedeckt werden können.
Für Beiträge zur privaten Kranken- und Pflegeversicherung existiert mit § 26 SGB II bereits eine eigene Regelung. Dort hat der Gesetzgeber sowohl den Zuschuss als auch seine Obergrenze festgelegt.
Diese Grenze darf deshalb nicht durch einen zusätzlichen Härtefallmehrbedarf umgangen werden. Das hat bereits das Bundessozialgericht mit Urteil vom 6. Juni 2023 – B 4 AS 5/22 R klargestellt.
Nach Auffassung des Bundessozialgerichts bestehen dagegen auch keine durchgreifenden verfassungsrechtlichen Bedenken. Der Basistarif bietet grundsätzlich einen Versicherungsschutz, der mit dem Schutz der gesetzlichen Krankenversicherung vergleichbar ist.
Bei Selbstbehalten können andere Regeln geltenDie Entscheidung betrifft die laufenden Versicherungsbeiträge. Medizinisch notwendige Kosten innerhalb eines Tarifs mit Selbstbehalt müssen davon getrennt betrachtet werden.
Solche Behandlungskosten können unter besonderen Voraussetzungen als zusätzlicher Bedarf anerkannt werden. Das kann etwa gelten, wenn das Jobcenter die versicherte Person noch nicht über einen möglichen Tarifwechsel beraten hat.
Bis zum frühestmöglichen Wechsel kann dann im Einzelfall ein Anspruch entstehen, wie eine weitere Entscheidung zum PKV-Tarif mit Selbstbehalt zeigt. Daraus folgt jedoch keine allgemeine Übernahme sämtlicher Selbstbehalte.
Keine direkte Zahlung für das VersorgungswerkDas Jobcenter muss die Beitragsrechnung des Versorgungswerks nicht als zusätzlichen Mehrbedarf bezahlen. Bei vorhandenem Einkommen können Pflichtbeiträge jedoch die Berechnung der Grundsicherung beeinflussen.
Wer Einkommen erzielt, darf bestimmte Ausgaben davon abziehen. Dadurch sinkt das Einkommen, das das Jobcenter auf die Grundsicherung anrechnet.
Das Bundessozialgericht entschied am 13. Dezember 2023 – B 7 AS 16/22 R, dass Pflichtbeiträge zu einem berufsständischen Versorgungswerk in begrenzter Höhe berücksichtigt werden können.
Das bedeutet nicht, dass das Jobcenter den Beitrag direkt an das Versorgungswerk überweist. Die Absetzung kann lediglich dazu führen, dass weniger Einkommen angerechnet und deshalb mehr Grundsicherung gezahlt wird.
Wer kein anrechenbares Einkommen erzielt, erhält durch diese Möglichkeit allein keine zusätzliche Auszahlung. Eine Einkommensberechnung darf daher nicht mit einer Kostenerstattung verwechselt werden.
Auch Kammerbeiträge sind gesondert zu prüfenAus dem Härtefallmehrbedarf ergab sich im entschiedenen Fall auch kein Anspruch auf die direkte Übernahme der Beiträge zur Rechtsanwaltskammer. Das LSG Bayern lehnte eine zusätzliche Zahlung durch das Jobcenter ab.
Davon zu trennen ist die Frage, ob solche Beiträge bei der Berechnung des Einkommens aus selbstständiger Tätigkeit berücksichtigt werden müssen. Die Ablehnung als Härtefall bedeutet nicht automatisch, dass die Ausgabe bei der Gewinnberechnung ohne Bedeutung ist.
Warum die Datenrettung nicht bezahlt wurdeDie Rechtsanwältin verlangte außerdem 1.668 Euro für eine Datenrettung. Auch darin erkannte das Gericht keinen unabweisbaren Mehrbedarf.
Nach den Feststellungen des LSG war ihr eine Einkommensteuererstattung von rund 12.000 Euro zugeflossen. Aus diesen verfügbaren Mitteln hätte sie die Datenrettung bezahlen können.
Ein Bedarf gilt nicht als unvermeidbar, wenn ausreichend eigenes Geld zur Verfügung steht. Ob die Kosten bei der Berechnung des Einkommens als betriebliche Ausgabe zu behandeln wären, ist eine andere Frage als die beantragte Erstattung durch das Jobcenter.
Worauf privat Versicherte achten solltenPrivat Versicherte sollten sich von ihrer Versicherung schriftlich bestätigen lassen, wie hoch ihr Beitrag im halbierten Basistarif bei nachgewiesener Hilfebedürftigkeit wäre. Dieser Betrag sollte anschließend mit dem Zuschuss im Bewilligungsbescheid verglichen werden.
Selbstständige sollten zusätzlich prüfen, ob Beiträge zum Versorgungswerk, Kammerbeiträge und andere notwendige Ausgaben bei der Einkommensberechnung korrekt berücksichtigt wurden. Die Ablehnung eines Härtefallmehrbedarfs beantwortet diese Frage nicht automatisch.
Häufige Fragen zur privaten Krankenversicherung Muss das Jobcenter den vollständigen PKV-Beitrag bezahlen?Nein. Der Zuschuss ist grundsätzlich auf den Betrag begrenzt, den die versicherte Person bei Hilfebedürftigkeit im halbierten Basistarif zahlen müsste.
Kann die Beitragsdifferenz als Härtefall anerkannt werden?Grundsätzlich nicht. § 26 SGB II regelt den Zuschuss und seine Obergrenze, sodass die Differenz zu einem teureren Tarif nicht zusätzlich über § 21 Absatz 6 SGB II verlangt werden kann.
Übernimmt das Jobcenter Beiträge zum Versorgungswerk?Das Jobcenter bezahlt diese Beiträge nicht als zusätzlichen Mehrbedarf. Bei vorhandenem Einkommen können Pflichtbeiträge jedoch in begrenzter Höhe dessen Anrechnung verringern.
Können Kosten einer Datenrettung ein Mehrbedarf sein?Das ist nur unter engen Voraussetzungen denkbar. Stehen ausreichend eigene Mittel zur Verfügung, fehlt es an einem unvermeidbaren und ungedeckten Bedarf.
Entscheidung: Bayerisches Landessozialgericht, Beschluss vom 10. Juni 2026 – L 7 AS 592/26 B ER.
Der Beitrag Grundsicherung: Jobcenter muss nur Basistarif der PKV zahlen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
68.000 Euro mehr Altersrente: Rente mit 63 plus Teilzeit – Ich rechne es durch
Rente mit 63 und Teilzeit? Diese Kombination kann sich finanziell lohnen. Seit dem Wegfall der Hinzuverdienstgrenzen lässt sich eine vorgezogene Altersrente flexibel mit einer Beschäftigung verbinden. Sinnvoll kann eine Kombination aus Teilzeit und Teilrente sein.
Sie begrenzt die Abschläge auf den Rentenanteil, den Sie tatsächlich vorzeitig abrufen, bringt weitere Rentenpunkte und kann ab 2027 sogar beim Krankengeld entscheidend werden.
Teilrente zwischen 10 und 99,99 Prozent frei wählenSeit 2023 dürfen Bezieher einer vorgezogenen Altersrente unbegrenzt hinzuverdienen. Gleichzeitig können Versicherte ihre Altersrente weiterhin als Teilrente beziehen. Die Deutsche Rentenversicherung erlaubt einen Anteil zwischen 10 und 99,99 Prozent der Vollrente. Die Höhe lässt sich für die Zukunft auch wieder verändern.
Damit können Beschäftigte beispielsweise ihre Arbeitszeit halbieren und gleichzeitig 50 Prozent ihrer vorgezogenen Altersrente beziehen. Anders als früher müssen sie nicht mehr darauf achten, ob das Arbeitsentgelt eine Hinzuverdienstgrenze überschreitet.
Allerdings eignet sich diese Gestaltung nur für Menschen, die bereits Anspruch auf eine Altersrente haben. Die häufig verwendete Bezeichnung „Rente mit 63“ meint dabei meist die Altersrente für langjährig Versicherte. Dafür müssen mindestens 35 Versicherungsjahre vorliegen. Beim Jahrgang 1964 kann diese Rente ab 63 beginnen, dann allerdings mit dem maximalen Abschlag von 14,4 Prozent.
Denkbeispiel: Halbe Stelle und halbe RenteNehmen wir Hansjörg, Jahrgangs 1964 mit 45 Entgeltpunkten. Beim aktuellen Rentenwert von 42,52 Euro entsprechen diese Punkte rechnerisch einer monatlichen Bruttorente von rund 1.913 Euro. Der aktuelle Rentenwert gilt seit dem 1. Juli 2026.
Beginnt Hansjörg die Altersrente für langjährig Versicherte bereits mit 63, beträgt der Abschlag 14,4 Prozent. Würde er sofort die gesamte Rente beziehen, blieben nach diesem Abschlag rechnerisch rund 1.638 Euro brutto.
Entscheidet er sich stattdessen für eine Teilrente von 50 Prozent, ruft er zunächst nur die Hälfte seines Rentenanspruchs ab. Auf diesen vorzeitig bezogenen Anteil wirkt der Abschlag. In unserem vereinfachten Beispiel ergeben sich damit zunächst rund 819 Euro Teilrente im Monat.
Arbeitet Hansjörg gleichzeitig für beispielsweise 2.250 Euro brutto in Teilzeit weiter, verbindet er also Arbeitseinkommen mit rund 819 Euro Bruttorente.
Wie viel netto davon bleibt, hängt stark von Steuerklasse, Krankenkasse, Pflegeversicherung, Kirchensteuer und weiteren Einkünften ab. Im Internet kursieren pauschale Nettoversprechen von mehreren Zehntausend Euro über das gesamte Rentnerleben. Diese können niemals einen individuellen Vergleich ersetzen.
Der Abschlag trifft nur den früh abgerufenen RententeilDer vielleicht wichtigste Vorteil der Teilrente steckt in den Rentenabschlägen. Die Deutsche Rentenversicherung weist ausdrücklich darauf hin, dass der zunächst nicht in Anspruch genommene Rentenanteil später einen geringeren oder sogar keinen Abschlag erhalten kann.
Wer mit 63 nur 50 Prozent seiner Rente abruft und die andere Hälfte erst mit Erreichen der regulären Altersgrenze beansprucht, muss deshalb nicht automatisch die gesamte spätere Rente mit dem Abschlag von 14,4 Prozent hinnehmen.
Der bereits mit 63 bezogene Teil bleibt dauerhaft gekürzt. Für den zunächst aufgeschobenen Anteil kann der Abschlag dagegen geringer ausfallen oder vollständig entfallen, wenn der Versicherte ihn erst zum maßgeblichen regulären Rentenbeginn beansprucht.
Genau hier unterscheidet sich die Teilrente erheblich von einer vollständig vorgezogenen Altersrente.
Teilzeit bringt weitere RentenpunkteHinzu kommt ein zweiter Effekt. Wer neben einer vorgezogenen Altersrente weiter sozialversicherungspflichtig beschäftigt bleibt, zahlt weiterhin Rentenbeiträge. Diese Beiträge verschwinden nicht.
Die Deutsche Rentenversicherung berücksichtigt die daraus erworbenen Entgeltpunkte mit Erreichen der Regelaltersgrenze und anschließend jeweils zum 1. Juli rentensteigernd.
Wer vier Jahre lang mit halber Stelle weiterarbeitet, erhöht damit also seine spätere Altersrente. Wie groß der Zuschlag ausfällt, hängt vom tatsächlichen Arbeitsentgelt und vom jeweiligen Durchschnittsentgelt der Versicherten ab.
Das macht den Vergleich differenzierter: Wer mit 63 vollständig aufhört, erhält zwar unmittelbar mehr Rente als jemand mit einer 50-Prozent-Teilrente. Der Teilzeitbeschäftigte verdient aber weiter Arbeitsentgelt, sammelt zusätzliche Rentenpunkte und schützt einen Teil seiner Rente vor dem frühen Abschlag.
Ab 2027 wird die Höhe der Teilrente beim Krankengeld wichtigEine zusätzliche Bedeutung bekommt die Teilrente ab dem 1. Januar 2027. Der Gesetzgeber ändert dann § 50 SGB V.
Wer eine Altersvollrente oder eine Teilrente von mehr als zwei Dritteln der Vollrente bezieht, verliert grundsätzlich den Krankengeldanspruch. Die bislang häufig gewählte 99,99-Prozent-Teilrente schützt arbeitende Rentner deshalb ab 2027 nicht mehr vor dem Krankengeldausschluss.
Eine Teilrente von 50 Prozent überschreitet diese Grenze dagegen nicht. Wer mit einer solchen Teilrente sozialversicherungspflichtig weiterarbeitet, verliert den Krankengeldanspruch also nicht allein wegen der Höhe seiner Altersrente. Die übrigen Voraussetzungen für Krankengeld müssen selbstverständlich vorliegen.
Für Beschäftigte, die mehrere Jahre bis zur Regelaltersgrenze überbrücken wollen, ist das ein erheblicher Vorteil. Werden sie länger krank, endet die Entgeltfortzahlung des Arbeitgebers regelmäßig nach sechs Wochen. Danach kann Krankengeld die Einkommenslücke abfedern.
Vorsicht bei 66,67 Prozent TeilrenteWer die Krankengeldregel gezielt nutzen möchte, sollte die neue Grenze genau beachten. Das Gesetz spricht von einer Teilrente von „mehr als zwei Dritteln“ der Vollrente.
Zwei Drittel entsprechen mathematisch 66,666… Prozent. Eine Teilrente von 66,67 Prozent liegt damit bereits geringfügig darüber. 66,66 Prozent unterschreiten die Grenze.
Betroffene sollten vorab mit der Krankenkasse und der Deutschen Rentenversicherung klären, welche indivduelle Teilrente noch Krankengeld ermöglicht. Auch Beschäftigung und Status bei der Krankenversicherung müssen stimmen.
Anspruch auf Teilzeit kann gegen den Arbeitgeber bestehenNicht jeder Arbeitgeber freut sich darüber, wenn ein langjähriger Vollzeitbeschäftigter mit 63 nur noch halbtags arbeiten möchte. Unter bestimmten Voraussetzungen gibt das Teilzeit- und Befristungsgesetz Beschäftigten aber einen Anspruch auf Arbeitszeitreduzierung.
Das Arbeitsverhältnis muss länger als sechs Monate bestehen und der Arbeitgeber muss in der Regel mehr als 15 Arbeitnehmer beschäftigen. Der Beschäftigte muss seinen Wunsch spätestens drei Monate vor dem geplanten Beginn in Textform geltend machen. Der Arbeitgeber darf die Verringerung ablehnen, wenn betriebliche Gründe entgegenstehen (§ 8 TzBfG).
Damit besteht kein uneingeschränkter Anspruch auf jedes gewünschte Arbeitszeitmodell. In vielen Fällen können ältere Beschäftigte eine Reduzierung ihrer Arbeitszeit aber rechtlich durchsetzen.
Steuerlich zählt Teilrente anders als ArbeitslohnAuch die Steuer kann die Kombination interessant machen. Arbeitsentgelt und gesetzliche Altersrente unterliegen nicht identischen steuerlichen Regeln.
Beginnt eine gesetzliche Rente im Jahr 2026, liegt der maßgebliche Besteuerungsanteil bei 84 Prozent. Das bedeutet allerdings nicht, dass pauschal 16 Prozent jeder monatlichen Rentenzahlung dauerhaft steuerfrei bleiben. Das Finanzamt ermittelt aus dem ersten vollen Rentenjahr einen persönlichen Rentenfreibetrag, der anschließend grundsätzlich als fester Eurobetrag fortgeführt wird.
Wer gleichzeitig Arbeitslohn und Rente erhält, muss beide Einkünfte bei seiner Steuerplanung berücksichtigen. Gerade deshalb sollten Beschäftigte nicht einfach das bisherige Netto halbieren und die Teilrente hinzuaddieren. Die tatsächliche Steuerbelastung kann erheblich davon abweichen.
Volle Rente plus Teilzeit kann kurzfristig mehr Geld bringenDie 50-Prozent-Teilrente besitzt noch einen wichtigen Haken. Seit 2023 darf ein Beschäftigter auch eine volle vorgezogene Altersrente beziehen und unbegrenzt weiterarbeiten.
Wer ausschließlich auf die ersten Jahre schaut, kann deshalb mit voller vorgezogener Rente plus Teilzeitarbeit zunächst mehr Geld erhalten als mit halber Rente plus Teilzeit.
Die Teilrente verfolgt ein anderes Ziel: Ein Teil des Rentenanspruchs bleibt zunächst unangetastet und kann später mit geringerem oder ohne vorzeitigen Abschlag beginnen. Hinzu kommen Flexibilität und die Möglichkeit, den Krankengeldanspruch nicht allein durch die Rentenhöhe zu verlieren.
Welche Variante insgesamt günstiger ausfällt, hängt deshalb auch davon ab, wie lange jemand lebt.
Vor dem Rentenantrag drei Varianten vergleichenBeschäftigte sollten deshalb vor dem Rentenbeginn mindestens drei Varianten durchrechnen lassen: vollständiger Ausstieg mit vorgezogener Vollrente, Teilzeit mit voller vorgezogener Rente sowie Teilzeit mit einer Teilrente.
Dabei zählen nicht nur die monatlichen Einnahmen bis zur Regelaltersgrenze. Wichtig sind ebenso die lebenslangen Abschläge, zusätzliche Rentenpunkte, Steuern, Beiträge zur Kranken- und Pflegeversicherung und der mögliche Krankengeldanspruch.
Die Kombination aus Teilrente und Teilzeit kann ein sehr wirkungsvolles Instrument sein, wenn Beschäftigte vor der Regelaltersgrenze Arbeitszeit gegen Freizeit tauschen möchten, ohne vollständig aus dem Berufsleben auszusteigen.
FAQ zu Teilrente und Teilzeit Kann ich mit 63 eine Teilrente beziehen und weiterarbeiten?Ja, wenn Sie bereits die Voraussetzungen für eine vorgezogene Altersrente erfüllen. Seit 2023 gibt es bei Altersrenten keine Hinzuverdienstgrenze mehr.
Wird bei einer 50-Prozent-Teilrente die gesamte spätere Rente gekürzt?Nein. Der Abschlag betrifft zunächst den vorzeitig bezogenen Rentenanteil. Der aufgeschobene Anteil kann bei späterem Beginn einen geringeren oder keinen Abschlag haben.
Bleibt bei 50 Prozent Teilrente ab 2027 Krankengeld möglich?Die neue Sperre des § 50 SGB V greift bei einer Alters-Teilrente von mehr als zwei Dritteln. Eine 50-Prozent-Teilrente schließt Krankengeld daher nicht allein wegen ihrer Höhe aus. Die sonstigen Voraussetzungen müssen trotzdem erfüllt sein.
QuellenverzeichnisBundesministerium für Arbeit und Soziales, Rentenanpassung 2026 und aktueller Rentenwert von 42,52 Euro (BMAS.de)
Bundesministerium der Justiz und für Verbraucherschutz, § 8 Teilzeit- und Befristungsgesetz (Gesetze im Internet)
Deutsche Rentenversicherung, „Altersrente: Unbegrenzt hinzuverdienen“, Stand 2026 (Deutsche Rentenversicherung)
Deutsche Rentenversicherung, FAQ zu Teilrente und Hinzuverdienst (Deutsche Rentenversicherung)
Der Beitrag 68.000 Euro mehr Altersrente: Rente mit 63 plus Teilzeit – Ich rechne es durch erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Wann haben Sie zuletzt richtig frei durchgeatmet?
Sommer klingt harmlos? Das ist er nicht – denn mehr Begegnungen mit Menschen und mehr Bewegung bedeuten mehr Umweltreize – und genau das trifft Ihre Atemwege jetzt voll. Mit den heißen Monaten kommen auch Sommergrippe und Atemwegserkrankungen – schützen Sie sich wirksam und rechtzeitig! Warm, zu heiß, kühl, wieder warm: Wenn schwankende Temperaturen, Heizungsluft und […]
<p>The post Wann haben Sie zuletzt richtig frei durchgeatmet? first appeared on ANSAGE.</p>
Erwerbsminderungsrente kann bei Schulden gepfändet werden – aber seit Juli gilt eine neue Grenze
Wer eine Erwerbsminderungsrente bezieht und Schulden hat, ist nicht automatisch vor einer Pfändung geschützt. Die gesetzliche Rente gehört zu den laufenden Geldleistungen, die grundsätzlich ähnlich wie Arbeitseinkommen gepfändet werden können.
Seit dem 1. Juli 2026 gelten allerdings höhere Pfändungsfreigrenzen. Für alleinstehende Betroffene ohne Unterhaltspflichten bleibt eine monatliche Nettorente bis 1.589,99 Euro vollständig unpfändbar.
Dabei gibt es eine Besonderheit: Der gesetzliche monatliche Grundbetrag nach § 850c ZPO beträgt seit Juli 2026 eigentlich 1.587,40 Euro. Wegen der gesetzlich vorgeschriebenen Rundung bei der Pfändungstabelle entsteht daraus die praktisch wichtige Grenze von 1.589,99 Euro, bis zu der kein Cent abgeführt werden muss.
Auch die Erwerbsminderungsrente ist kein automatisch geschütztes EinkommenViele Betroffene gehen davon aus, dass eine Erwerbsminderungsrente wegen ihres sozialen Zwecks grundsätzlich unpfändbar sei. Das stimmt jedoch nicht.
§ 54 Absatz 4 SGB I bestimmt, dass laufende Geldleistungen grundsätzlich wie Arbeitseinkommen gepfändet werden können. Dazu gehören auch Renten aus der gesetzlichen Rentenversicherung.
Das gilt sowohl für eine volle als auch für eine teilweise Erwerbsminderungsrente. Entscheidend ist bei einer gewöhnlichen Pfändung vor allem, wie hoch die für die Pfändung anzusetzende Nettorente ist und ob gesetzliche Unterhaltspflichten berücksichtigt werden müssen.
Auch die Deutsche Rentenversicherung weist ausdrücklich darauf hin, dass Renten wegen Geldforderungen gepfändet werden können, allerdings nur innerhalb der gesetzlichen Pfändungsgrenzen.
Mehr zu den allgemeinen Regeln bei Rentenpfändungen lesen Betroffene bei Gegen-Hartz unter Darf die Rente bei Schulden gepfändet werden?.
Seit 1. Juli 2026 bleiben bis 1.589,99 Euro geschütztDie neue Pfändungstabelle gilt seit dem 1. Juli 2026. Der zuvor geltende Schutzbereich von bis zu 1.559,99 Euro wurde damit angehoben.
Ohne Unterhaltspflichten ist eine Nettorente bis einschließlich 1.589,99 Euro vollständig unpfändbar. Liegt die Nettorente zwischen 1.590,00 Euro und 1.599,99 Euro, beträgt der pfändbare Anteil nach der amtlichen Tabelle lediglich 1,82 Euro.
Mit zunehmender Rentenhöhe steigt der pfändbare Betrag stufenweise. Es wird deshalb nicht einfach jeder Euro oberhalb von 1.589,99 Euro vollständig an den Gläubiger abgeführt.
Eine ausführlichere Übersicht zu den neuen Werten findet sich auch im Gegen-Hartz-Beitrag zur neuen Pfändungstabelle ab Juli 2026.
So viel kann bei einer Erwerbsminderungsrente gepfändet werdenDie amtliche Pfändungstabelle zeigt, wie viel bei einer Person ohne gesetzliche Unterhaltspflichten tatsächlich abgeführt werden darf. Die folgenden Werte gelten für monatliche Nettobezüge und zeigen einige typische Beispiele.
Monatliche Nettorente Pfändbarer Betrag bei 0 Unterhaltspflichten Verbleibender Betrag bis 1.589,99 Euro 0 Euro vollständige Rente 1.590 bis 1.599,99 Euro 1,82 Euro mindestens 1.588,18 Euro 1.600 bis 1.609,99 Euro 8,82 Euro mindestens 1.591,18 Euro 1.700 bis 1.709,99 Euro 78,82 Euro mindestens 1.621,18 Euro 1.800 bis 1.809,99 Euro 148,82 Euro mindestens 1.651,18 Euro 1.900 bis 1.909,99 Euro 218,82 Euro mindestens 1.681,18 Euro 2.000 bis 2.009,99 Euro 288,82 Euro mindestens 1.711,18 Euro 2.100 bis 2.109,99 Euro 358,82 Euro mindestens 1.741,18 EuroDie Tabelle macht deutlich, dass der Betrag oberhalb der Freigrenze nicht vollständig verloren geht. Ein Teil des Mehrbetrags verbleibt weiterhin beim Rentner.
Erst bei deutlich höheren Einkommen nimmt der Zugriff der Gläubiger entsprechend zu. Der Teil des monatlichen Einkommens, der seit Juli 2026 oberhalb von 4.866,30 Euro liegt, wird bei der Berechnung des unpfändbaren Anteils nicht mehr berücksichtigt.
Entscheidend ist die Nettorente und nicht die BruttorenteFür die Pfändung darf nicht einfach der Bruttobetrag aus dem Rentenbescheid mit der Tabelle verglichen werden. Ausgangspunkt ist die sogenannte Nettorente.
Die Deutsche Rentenversicherung erläutert, dass zur Ermittlung dieser Nettorente insbesondere die Beiträge zur Kranken- und Pflegeversicherung vom Rentenbetrag abzuziehen sind. Erst danach wird geprüft, welcher Tabellenwert anzuwenden ist.
Wer beispielsweise eine Erwerbsminderungsrente von 1.700 Euro brutto erhält, kann deshalb nicht allein anhand dieser Zahl feststellen, ob und in welcher Höhe eine Pfändung möglich ist. Ausschlaggebend ist der für die Pfändungsberechnung verbleibende Betrag nach den zu berücksichtigenden Abzügen.
Unterhaltspflichten erhöhen den Pfändungsschutz deutlichMuss der Rentner anderen Personen aufgrund einer gesetzlichen Verpflichtung Unterhalt gewähren, steigt der geschützte Betrag erheblich. Voraussetzung ist allerdings grundsätzlich, dass die Unterhaltspflicht tatsächlich erfüllt wird.
Seit Juli 2026 erhöht sich der gesetzliche Freibetrag bei der ersten unterhaltsberechtigten Person um 597,42 Euro. Für die zweite bis fünfte unterhaltsberechtigte Person kommen jeweils weitere 332,83 Euro hinzu.
In der Pfändungstabelle führt die Rundung dazu, dass bei einer berücksichtigten Unterhaltspflicht erst ab einem monatlichen Nettobezug von 2.190 Euro überhaupt ein pfändbarer Betrag ausgewiesen wird. Bei zwei Unterhaltspflichten beginnt die Pfändung nach der Tabelle erst ab 2.520 Euro.
Das kann für Erwerbsminderungsrentner mit Ehepartner oder Kindern einen erheblichen Unterschied ausmachen. Hat eine unterhaltsberechtigte Person allerdings eigene Einkünfte, kann ein Gläubiger beantragen, dass diese Person bei der Berechnung vollständig oder teilweise nicht berücksichtigt wird.
Ein Nebenjob kann die Pfändung verändernGerade Bezieher einer teilweisen Erwerbsminderungsrente erzielen neben ihrer Rente häufig noch Arbeitseinkommen. Auch bei voller Erwerbsminderung ist unter bestimmten Voraussetzungen ein Hinzuverdienst möglich.
Für die Pfändung bedeutet das jedoch nicht automatisch, dass jedes Einkommen getrennt betrachtet werden muss. Das Vollstreckungsgericht kann auf Antrag eine Zusammenrechnung von Arbeitseinkommen und pfändbaren laufenden Sozialleistungen anordnen.
Das kann beispielsweise einen Rentner treffen, der monatlich 1.200 Euro Erwerbsminderungsrente und zusätzlich 700 Euro aus einer Beschäftigung erhält. Obwohl beide Beträge einzeln unterhalb der allgemeinen Pfändungsgrenze liegen können, kann eine gerichtliche Zusammenrechnung dazu führen, dass aus dem Gesamteinkommen ein pfändbarer Anteil entsteht.
Eine solche Zusammenrechnung geschieht nicht einfach deshalb, weil zwei Einkünfte vorhanden sind. Sie muss im Vollstreckungsverfahren entsprechend angeordnet werden.
Die Rente kann direkt bei der Rentenversicherung gepfändet werdenGläubiger müssen nicht warten, bis die Erwerbsminderungsrente auf dem Girokonto eingeht. Bei einer Forderungspfändung kann der Rentenanspruch unmittelbar beim zuständigen Rentenversicherungsträger erfasst werden.
Bei privaten Gläubigern geschieht das typischerweise über einen Pfändungs- und Überweisungsbeschluss. Die Rentenversicherung wird dann zum Drittschuldner und berechnet, welcher Teil der laufenden Rente nach den gesetzlichen Vorgaben an den Gläubiger abgeführt werden darf.
Die Deutsche Rentenversicherung prüft dabei die Höhe der Nettorente, mögliche Unterhaltspflichten und die anzuwendende Pfändungstabelle. Dass eine Rente unmittelbar beim Rentenversicherungsträger gepfändet werden kann, wird auch im Gegen-Hartz-Beitrag Rente kann direkt bei der Rentenversicherung gepfändet werden näher erläutert.
Rentenpfändung und Kontopfändung sind zwei verschiedene DingeFür Betroffene ist die Unterscheidung zwischen einer Pfändung des Rentenanspruchs und einer Pfändung des Bankkontos besonders wichtig. Wird die Rente direkt bei der Rentenversicherung gepfändet, wendet der Rentenversicherungsträger die gesetzlichen Pfändungsregeln an.
Bei einer Kontopfändung geht es dagegen um das Guthaben auf dem Girokonto. Damit der geschützte Betrag dort zuverlässig verfügbar bleibt, ist das Pfändungsschutzkonto, kurz P-Konto, vorgesehen.
Seit Juli 2026 schützt ein P-Konto grundsätzlich 1.590 Euro Guthaben pro Kalendermonat automatisch. Dieser Betrag ergibt sich aus der Aufrundung des gesetzlichen Freibetrags auf den nächsten vollen Zehn-Euro-Betrag.
Weitere Informationen zur aktuellen Erhöhung finden Betroffene im Gegen-Hartz-Ratgeber P-Konto: Ab 1. Juli 2026 mehr Geld für Schuldner.
Ein P-Konto kann bei einer Kontopfändung entscheidend seinEin gewöhnliches Girokonto bietet nicht denselben automatischen Schutz wie ein P-Konto. Wer bereits mit Vollstreckungsmaßnahmen rechnen muss, sollte deshalb rechtzeitig prüfen, ob das Konto umgewandelt werden muss.
Jede natürliche Person kann von ihrer Bank verlangen, dass ein bestehendes Zahlungskonto als Pfändungsschutzkonto geführt wird. Ist das Konto bereits gepfändet worden, muss die Bank die Umwandlung spätestens zum Beginn des vierten auf das Verlangen folgenden Geschäftstages ermöglichen.
Unterhaltsverpflichtungen und bestimmte weitere geschützte Beträge können auch beim P-Konto zu einem höheren Freibetrag führen. Dafür kann allerdings eine entsprechende Bescheinigung oder in besonderen Fällen eine gerichtliche Entscheidung erforderlich sein.
Bei Unterhaltsschulden kann deutlich mehr gepfändet werdenDie Grenze von 1.589,99 Euro darf nicht mit einem absolut garantierten Mindestbetrag verwechselt werden. Bei bestimmten Forderungen gelten Sonderregeln.
Besonders relevant sind gesetzliche Unterhaltsforderungen. Nach § 850d ZPO können Unterhaltsgläubiger unter bestimmten Voraussetzungen stärker auf das Einkommen zugreifen als gewöhnliche Gläubiger.
Auch beim P-Konto kann deshalb nicht in jedem Fall davon ausgegangen werden, dass der normale Freibetrag uneingeschränkt erhalten bleibt. Gegen-Hartz erläutert diese Ausnahme ausführlicher im Beitrag P-Konto: In diesem Fall gilt die Pfändungsfreigrenze nicht mehr.
Eine weitere Ausnahme kann bei Forderungen aus vorsätzlich begangenen unerlaubten Handlungen bestehen. Das Vollstreckungsgericht kann den pfändbaren Betrag dann auf Antrag des Gläubigers anders bestimmen, wobei dem Schuldner weiterhin der notwendige Lebensunterhalt verbleiben muss.
Höherer Freibetrag kann bei besonderen Belastungen beantragt werdenGerade Erwerbsminderungsrentner haben teilweise hohe laufende Ausgaben aufgrund ihrer gesundheitlichen Situation. Die gewöhnliche Pfändungstabelle berücksichtigt solche individuellen Belastungen zunächst nicht automatisch.
§ 850f ZPO ermöglicht jedoch auf Antrag einen höheren Schutz, wenn der notwendige Lebensunterhalt andernfalls nicht gedeckt wäre oder besondere persönliche Bedürfnisse höhere Ausgaben verursachen. Das Vollstreckungsgericht kann dann einen zusätzlichen Teil des ansonsten pfändbaren Einkommens beim Schuldner belassen.
Das kann etwa relevant werden, wenn außergewöhnliche krankheitsbedingte Ausgaben, nicht anderweitig gedeckte medizinische Kosten oder besondere Belastungen nachgewiesen werden können. Eine automatische Erhöhung gibt es allerdings nicht, weshalb Betroffene ihre zusätzlichen Ausgaben belegen müssen.
Die neue Grenze sollte bei laufenden Pfändungen überprüft werdenWer bereits vor dem 1. Juli 2026 von einer Rentenpfändung betroffen war, sollte kontrollieren, ob seit Juli tatsächlich die neue Tabelle verwendet wird. Die frühere Grenze von 1.559,99 Euro darf bei einer gewöhnlichen Pfändung nicht einfach weiter angewendet werden.
Besondere Aufmerksamkeit ist geboten, wenn der geschützte Betrag zuvor durch einen individuellen gerichtlichen Beschluss festgelegt wurde. Eine solche individuelle Festsetzung wird durch die jährliche Erhöhung nicht in jedem Fall automatisch angepasst.
Gegen-Hartz hat diese Problematik auch im Beitrag Schulden: Neue Pfändungsgrenze gilt nicht immer automatischaufgegriffen. Wer feststellt, dass weiterhin ein alter individueller Freibetrag berücksichtigt wird, sollte die Unterlagen prüfen und gegebenenfalls eine Anpassung beantragen.
Praxisbeispiel: Erwerbsminderungsrentner erhält 1.800 Euro nettoHerr M. bezieht eine volle Erwerbsminderungsrente von monatlich 1.800 Euro netto und hat keine gesetzlichen Unterhaltspflichten. Ein Gläubiger hat seine Rente direkt beim Rentenversicherungsträger pfänden lassen.
Nach der seit Juli 2026 geltenden Tabelle fällt Herr M. in die Stufe von 1.800,00 Euro bis 1.809,99 Euro. Davon sind 148,82 Euro pfändbar, sodass bei exakt 1.800 Euro noch 1.651,18 Euro verbleiben.
Würde Herr M. hingegen eine gesetzliche Unterhaltspflicht erfüllen, wäre bei einer Nettorente von 1.800 Euro nach der normalen Pfändungstabelle überhaupt kein Betrag pfändbar. Eine Unterhaltspflicht kann den finanziellen Ausgang einer Rentenpfändung deshalb erheblich verändern.
Häufige Fragen zur Pfändung der Erwerbsminderungsrente Kann eine volle Erwerbsminderungsrente gepfändet werden?Ja. Auch eine volle Erwerbsminderungsrente ist grundsätzlich pfändbar, weil laufende Sozialleistungen nach § 54 Absatz 4 SGB I wie Arbeitseinkommen behandelt werden können. Die normalen Pfändungsfreigrenzen müssen dabei eingehalten werden.
Wie hoch ist die Pfändungsfreigrenze seit Juli 2026?Der gesetzliche monatliche Grundbetrag beträgt 1.587,40 Euro. Aufgrund der Berechnungs- und Rundungsregeln der Pfändungstabelle bleibt bei einer Person ohne Unterhaltspflichten ein monatlicher Nettobezug bis 1.589,99 Euro vollständig unpfändbar.
Wird die Brutto- oder die Nettorente zugrunde gelegt?Für die Anwendung der Pfändungstabelle wird eine Nettorente ermittelt. Insbesondere Beiträge zur Kranken- und Pflegeversicherung werden dabei berücksichtigt, bevor der pfändbare Betrag aus der Tabelle bestimmt wird.
Ist bei 1.600 Euro Erwerbsminderungsrente alles oberhalb von 1.589,99 Euro pfändbar?Nein. Bei einem monatlichen Nettobezug zwischen 1.600 Euro und 1.609,99 Euro und ohne Unterhaltspflichten weist die Tabelle lediglich 8,82 Euro als pfändbar aus. Der über der Freigrenze liegende Betrag wird also nicht vollständig eingezogen.
Schützt ein P-Konto auch die Erwerbsminderungsrente?Ja, bei einer Kontopfändung schützt ein P-Konto seit Juli 2026 grundsätzlich Guthaben bis 1.590 Euro pro Kalendermonat. Unter bestimmten Voraussetzungen kann der geschützte Betrag wegen Unterhaltspflichten oder anderer geschützter Zahlungen erhöht werden.
Kann der Freibetrag wegen hoher krankheitsbedingter Ausgaben erhöht werden?Das ist unter bestimmten Voraussetzungen möglich. Nach § 850f ZPO kann das Vollstreckungsgericht auf Antrag einen höheren Betrag schützen, wenn besondere persönliche Bedürfnisse oder der notwendige Lebensunterhalt dies erfordern und keine überwiegenden Interessen des Gläubigers entgegenstehen.
Der Beitrag Erwerbsminderungsrente kann bei Schulden gepfändet werden – aber seit Juli gilt eine neue Grenze erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Sicherheit ohne Anbindung – der Neutralitätsrat zeigt, wie es geht
Das hochdotierte Expertengremium mit zwölf Persönlichkeiten aus Diplomatie, Militär und Wissenschaft untersucht in periodischen Berichten Verstösse gegen das Völkerrecht und formuliert Empfehlungen für die Schweizer Neutralitätspolitik.
Der neuste Bericht untersucht unter dem Titel «Verpasste Chancen» die «Sicherheitspolitische Strategie der Schweiz 2026» und den Lagebericht des Nachrichtendienstes des Bundes.
Ralph Bosshard, Hauptautor des Berichts, bemängelt unklare Begriffe, widersprüchliche Bedrohungsanalysen und eine einseitige Gewichtung der Kooperation mit NATO und EU. Während in der Sicherheitsstrategie Russland als zentrale Gefahr dargestellt wird, bezeichnet der NDB einen militärischen Angriff Russlands auf einen europäischen Staat als sehr unwahrscheinlich. Der Rat fordert deshalb eigenständige Szenarien, Risiko-Nutzen-Analysen und klare Ausstiegsklauseln für internationale Kooperationen.
Guy Mettan stellte den Neutralitätsrat als unabhängigen Thinktank für Neutralität und Völkerrecht vor. Der Rat will in periodischen Berichten Verstösse unabhängig vom Urheber benennen und Empfehlungen an Politik, Medien und Öffentlichkeit formulieren.
Alfred de Zayas betonte die UNO-Charta als zentralen Massstab staatlichen Handelns. Die Schweiz könne ihre Rolle als glaubwürdige Vermittlerin nur bewahren, wenn sie Konfliktparteien gleich behandle, sich nicht an Propagandafeldzügen beteilige und das Völkerrecht konsequent anwende.
Die drei Kernaussagen:
- Die Schweizer Sicherheitspolitik braucht eine eigenständige Lagebeurteilung, unabhängig von NATO und EU.
- Neutralität und Völkerrecht gehören zusammen.
- Die UNO-Charta muss der Massstab sein.
* * * * *
Im ersten Teil der Medienkonferenz im Hotel Bern sprachen Ralph Bosshard, Oberstl i Gst a. D.
& Chief Planning Officer der OSZE, zum Bericht «Verpasste Chancen», Guy Mettan, ehem. Chefredakteur der Tribune de Genève über Aufgabe und Gründung des Neutralitätsrats sowie Prof. Dr. Dr. Alfred de Zayas, ehem. Experte des UNO-Menschenrechtsrates, über die Bedeutung des Völkerrechts.
Der zweite Teil der Medienkonferenz mit den Diplomaten Jean-Daniel Ruch und Georges Martin erscheint inkl. Fragerunde der Medienschaffenden am Sonntag, 23. August auf TTV.swiss
* * * * *
Die Mitglieder des Neutralitätsrates:
- Jacques Baud, ehem. Oberst i Gst, Mitarbeiter des Nachrichtendienstes der Schweiz
- Ralph Bosshard, lic. phil., Historiker, ehem. Oberstl i Gst und Chief Planning Officer der OSZE
- Henriette Hanke Güttinger, Dr. phil., Historikerin
- Peter König, Ökonom, ehem. Mitarbeiter der Weltbank und der WHO
- Philipp Kruse, lic. iur., Rechtsanwalt
- Wolf Linder, Prof. Dr. Dr. h.c., Politologe, ehem. Direktor des Forschungszentrums für schweizerische Politikder Universität Bern
- Pascal Lottaz, Prof. Dr., Politologe, Gründer der Neutrality Studies
- Georges Martin, lic.rer.pol., ehem. Botschafter, ehem stv. Staatssekretär im Departement für auswärtige Angelegenheiten
- Guy Mettan, Journalist, ehem Chefredaktor der Tribune de Genêve, ehem. Präsident des Grossen Rates des Kantons Genf
- René Roca, Dr. phil., Historiker, Gründer und Leiter des Forschungszentrums für direkte Demokratie
- Jean-Daniel Ruch, ehem Botschafter, Gründer des Geneva Center for Neutrality
- Alfred de Zayas, Prof. Dr. iur. et phil., Völkerrechtler und Historiker, ehem. Experte des Menschenrechtsrats der Vereinten Nationen für die Förderung einer demokratischen und gerechten internationalen Ordnung.
* * * * *
Der Neutralitätsrat ist unabhängig und wird von der Bewegung für Neutralität (bene.swiss) logistisch und finanziell unterstützt.
Kontakt: office@neutralitaetsrat.ch
Weitere Infos: neutralitaetsrat.ch
* * * * *
Alle Sendungen von Transition TV
Transition TV unterstützen (Vielen Dank für Ihre Spende :-)
oder auf paypal
Newsletter von Transition TV
TTV auf Telegram
Jochen bezieht Bürgergeld hat sich was angespart: „So habe ich den Jobcenter-Zugriff erfolgreich verwehrt“
Jochen W. ist 53 Jahre alt und hat sein Berufsleben lang versucht, zumindest einen kleinen Puffer aufzubauen. Als er nach dem Verlust seines Arbeitsplatzes auf Grundsicherungsgeld angewiesen war, befürchtete er deshalb zunächst, dass er einen großen Teil seiner Rücklagen verbrauchen müsse.
„Ich hatte sofort dieses Gefühl: Jetzt wird erst einmal alles zusammengerechnet, was ich mir über Jahrzehnte zurückgelegt habe“, schildert Jochen.
„Ich wollte auf keinen Fall etwas verschweigen, aber ich wollte auch nicht freiwillig Geld einsetzen, das der Gesetzgeber ausdrücklich schützt.“
Seit dem 1. Juli 2026 gelten beim Grundsicherungsgeld neue Vermögensregeln. Die frühere allgemeine Karenzzeit beim Geldvermögen ist entfallen, zugleich sieht § 12 SGB II weiterhin ausdrücklich Vermögenswerte vor, die das Jobcenter nicht berücksichtigen darf.
Jochen hatte insgesamt fast 50.000 Euro angespartBei Jochen ging es um eine Summe, die auf den ersten Blick deutlich über seinem persönlichen Freibetrag lag. Auf einem Tagesgeldkonto befanden sich 18.700 Euro, hinzu kam eine private Rentenversicherung mit einem angenommenen Rückkaufswert von rund 31.000 Euro.
Insgesamt standen damit Vermögenswerte von 49.700 Euro im Raum. „Als ich die Zahlen nebeneinandergeschrieben habe, dachte ich erst, dass der Antrag damit erledigt ist“, sagt Jochen.
Doch diese Addition allein beantwortet die entscheidende Frage nicht. Bevor Freibeträge berechnet werden, muss geprüft werden, welche Vermögenswerte nach § 12 SGB II überhaupt berücksichtigt werden dürfen.
Genau an diesem Punkt änderte sich für Jochen die Situation. Seine private Rentenversicherung konnte als geschützte Altersvorsorge aus der Berechnung herausfallen.
Seit Juli 2026 gelten neue FreibeträgeDie Änderungen zum 1. Juli 2026 treffen besonders Menschen, die etwas auf dem Konto angespart haben. Die frühere einjährige Karenzzeit für gewöhnliches Geldvermögen gilt bei neuen Bewilligungszeiträumen nicht mehr.
Gegen-Hartz hat die Änderungen bereits im Beitrag Grundsicherung: Seit 1. Juli ist die 40.000-Euro-Schonfrist vom Gesetzgeber gestrichen ausführlich dargestellt.
Stattdessen richtet sich der allgemeine Freibetrag nun nach dem Alter. Die Bundesagentur für Arbeit nennt dieselben Beträge wie § 12 Abs. 2 SGB II.
Alter Freibetrag für anrechenbares Vermögen Bis zur Vollendung des 30. Lebensjahres 5.000 Euro Ab dem 31. Lebensjahr 10.000 Euro Ab dem 41. Lebensjahr 12.500 Euro Ab dem 51. Lebensjahr 20.000 EuroDer jeweils höhere Freibetrag gilt bereits ab Beginn des Monats, in dem die betreffende Altersgrenze erreicht wird. Nicht ausgeschöpfte Freibeträge anderer Mitglieder einer Bedarfsgemeinschaft können außerdem übertragen werden.
„Mit meinen 53 Jahren wusste ich also: Bei normalem Sparvermögen sind für mich 20.000 Euro geschützt“, sagt Jochen. „Aber dann stellte sich die viel wichtigere Frage, ob meine Rentenversicherung überhaupt zu diesem normalen Vermögen gehört.“
20.000 Euro sind nicht automatisch die Obergrenze für allesDer Betrag von 20.000 Euro bedeutet bei einem über 50-Jährigen nicht, dass sämtliche Vermögenswerte oberhalb dieser Grenze verbraucht werden müssen. Das Gesetz nimmt verschiedene Vermögensgegenstände bereits vor Anwendung des Freibetrags von der Berücksichtigung aus.
Dazu gehören unter anderem angemessener Hausrat, ein angemessenes Kraftfahrzeug, bestimmte Altersvorsorgeverträge und unter bestimmten Voraussetzungen selbst genutztes Wohneigentum. Für die Altersvorsorge bestimmte Versicherungsverträge nennt § 12 Abs. 1 Satz 2 Nr. 3 SGB II ausdrücklich.
Das wird bei der öffentlichen Diskussion über das Schonvermögen häufig übersehen. Der persönliche Freibetrag wird erst interessant, nachdem geklärt wurde, welches Vermögen überhaupt in die Berechnung eingeht.
„Für mich war das der entscheidende Unterschied“, sagt Jochen. „49.700 Euro vorhanden zu haben bedeutet eben nicht automatisch, dass das Jobcenter auch 49.700 Euro berücksichtigen darf.“
Private Rentenversicherung kann vor dem Jobcenter geschützt seinDie Fachlichen Weisungen der Bundesagentur für Arbeit vom 1. Juli 2026 enthalten hierzu deutliche Vorgaben. Versicherungsverträge, die tatsächlich der Sicherung im Alter dienen, können als Altersvorsorge geschützt sein.
Als mögliche Beispiele nennt die BA private Rentenversicherungen, Rürup-Renten, Kapitallebensversicherungen und eine betriebliche Altersvorsorge in Form einer Direktversicherung. Ob der Schutz besteht, hängt bei Versicherungsverträgen von den konkreten Umständen und insbesondere von der erkennbaren Ausrichtung auf die Versorgung im Alter ab.
Eine vereinbarte lange Laufzeit und ein Leistungsbeginn in einem Alter, in dem üblicherweise der Ruhestand beginnt, können dafür sprechen. Allein die Aussage des Versicherten, er habe das Geld „für später“ zurückgelegt, genügt dagegen nicht für jede Anlageform.
Gegen-Hartz hatte bereits über ein Urteil des Sozialgerichts Landshut berichtet, bei dem eine private Rentenversicherung nicht als verwertbares Vermögen berücksichtigt werden durfte. Mehr dazu im Beitrag Bürgergeld: Abgeschlossene private Rentensicherung anrechnungsfrei.
„Ich habe dem Jobcenter nichts verschwiegen“Jochen war besonders wichtig, dass der Schutz seines Vermögens nicht mit dem Verheimlichen von Geld verwechselt wird. Er gab sowohl das Tagesgeldkonto als auch die Rentenversicherung an.
„Mein Gedanke war nie: Wie verstecke ich das Geld vor dem Jobcenter?“, sagt er. „Ich habe alles angegeben und dann darauf bestanden, dass nicht einfach jeder Euro als verfügbares Sparguthaben behandelt wird.“
Das ist ein wichtiger Unterschied. Wer leistungsrelevantes Vermögen verschweigt, riskiert unter anderem Rückforderungen und weitere rechtliche Folgen.
Der rechtssichere Weg besteht deshalb darin, das Vermögen vollständig offenzulegen und anschließend prüfen zu lassen, welche Beträge nach den gesetzlichen Vorschriften geschützt sind. Die BA verlangt für Bewilligungszeiträume ab Juli 2026 eine nachvollziehbare Vermögensprüfung und entsprechende Nachweise.
Auch Gegen-Hartz erläutert die verstärkten Prüfungen im Beitrag Grundsicherung: Jobcenter prüfen jetzt wieder – Neue Nachweise werden verlangt.
So sah die Rechnung bei Jochen ausEntscheidend ist in unserem rekonstruierten Fall, dass die private Rentenversicherung aufgrund ihrer Vertragsgestaltung tatsächlich als Altersvorsorge anerkannt wird. Der angenommene Rückkaufswert von 31.000 Euro wird dann nicht als gewöhnliches Vermögen berücksichtigt.
Übrig bleiben 18.700 Euro auf dem Tagesgeldkonto. Jochen ist 53 Jahre alt und kann daher einen allgemeinen Vermögensfreibetrag von 20.000 Euro beanspruchen.
Seine 18.700 Euro liegen 1.300 Euro unter dieser Grenze. Sein gewöhnliches Sparvermögen verhindert den Anspruch auf Grundsicherungsgeld deshalb nicht.
„Das war der Moment, in dem mir klar wurde, dass ich mein Tagesgeld nicht erst bis auf ein paar Tausend Euro verbrauchen muss“, sagt Jochen. „Und an meine Altersvorsorge musste ich unter diesen Voraussetzungen ebenfalls nicht herangehen.“
Warum das Jobcenter nicht wirklich auf das Konto „zugreift“Jochens Formulierung vom „Zugriff des Jobcenters“ ist alltagssprachlich zu verstehen. Das Jobcenter bucht nicht einfach Geld vom Spar- oder Girokonto eines Antragstellers ab.
Vielmehr wird geprüft, ob eine Person hilfebedürftig im Sinne des SGB II ist. Ist verwertbares und nicht geschütztes Vermögen oberhalb der Freibeträge vorhanden, kann ein Anspruch auf Leistungen zunächst fehlen.
Der Betroffene muss seinen Lebensunterhalt dann grundsätzlich aus diesem Vermögen finanzieren, soweit keine Ausnahme eingreift. Geschütztes Vermögen darf dagegen nicht allein deshalb zum Leistungsausschluss führen.
„Mir wurde irgendwann klar, dass das Jobcenter mein Geld nicht einzieht“, sagt Jochen. „Die eigentliche Frage lautet, welches Vermögen mir entgegengehalten werden darf.“
Ein gewöhnliches ETF-Depot wird 2026 anders behandeltBesonders leicht können Sparer private Altersvorsorge und gewöhnliches Sparvermögen verwechseln. Wer beispielsweise monatlich Geld in einen normalen ETF-Sparplan einzahlt und dieses Depot persönlich für die Altersvorsorge vorgesehen hat, kann daraus 2026 nicht automatisch denselben Schutz ableiten.
Die Bundesagentur nennt Aktien, Fonds, ETFs und Kryptowährungen ausdrücklich als Anlagen, die nicht allein aufgrund ihrer privaten Zweckbestimmung unter den Schutz für Altersvorsorge-Versicherungsverträge fallen. Sie werden grundsätzlich über den normalen Vermögensfreibetrag beurteilt, soweit keine andere gesetzliche Ausnahme einschlägig ist.
Bei bestimmten früheren Selbstständigen bestehen zusätzliche Vorschriften für Altersvorsorgevermögen. Das ist jedoch eine eigene Fallgruppe, die nicht auf jeden Beschäftigten übertragen werden kann.
„Ich war froh, dass ich keinen normalen Fonds einfach als Rentenvorsorge bezeichnet hatte“, sagt Jochen. „Bei meiner Versicherung war aus dem Vertrag selbst ersichtlich, dass sie für das Alter gedacht war.“
Auch ein Rückkaufswert bedeutet nicht automatisch AnrechnungViele Betroffene erschrecken, wenn in den Versicherungsunterlagen ein fünfstelliger Rückkaufswert auftaucht. Daraus folgt jedoch nicht zwingend, dass das Jobcenter diesen Betrag wie Guthaben auf einem Tagesgeldkonto behandeln darf.
Bei einer für die Altersvorsorge bestimmten Versicherung kommt es darauf an, ob der Vertrag tatsächlich der Versorgung im Alter dient. Die BA fordert hierfür eine Betrachtung der objektiv erkennbaren Vertragsbedingungen.
Im Fall des Sozialgerichts Landshut ging es ebenfalls um eine private Rentenversicherung mit erheblichem Rückkaufswert. Das Gericht erkannte die Versicherung nach der von Gegen-Hartz dargestellten Entscheidung dennoch als geschütztes Altersvorsorgevermögen an.
„Der Rückkaufswert hat mich zuerst nervös gemacht“, erzählt Jochen. „Aber ein Betrag auf einem Versicherungsschreiben ist noch nicht die Antwort auf die sozialrechtliche Frage.“
Jochen legte die Vertragsunterlagen vorWer sich auf den Schutz einer privaten Altersvorsorge beruft, sollte nicht nur den Namen des Produkts nennen. Entscheidend kann sein, was tatsächlich im Vertrag vereinbart wurde.
Jochen legte deshalb die Versicherungsunterlagen mit Vertragsbeginn, Laufzeit und vorgesehenem Beginn der Altersleistung vor. „Ich wollte, dass man schwarz auf weiß sieht, dass ich diesen Vertrag nicht wie ein normales Sparkonto abgeschlossen habe“, sagt er.
Die BA nennt gerade die Vertragsgestaltung und die vereinbarte Laufzeit als wichtige Anhaltspunkte für den Altersvorsorgezweck.
Ein Vertrag sollte deshalb immer einzeln geprüft werden. Aus der Bezeichnung „Rentenversicherung“ allein lässt sich noch nicht für jede Vertragsgestaltung eine abschließende Aussage ableiten.
Einfach Vermögen umzuschichten ist keine sichere LösungJochens Fall ist kein Modell dafür, kurz vor einem Antrag Geld von einem Konto verschwinden zu lassen. Wer Guthaben verschenkt, verschweigt oder nur zum Zweck der Leistungsbeantragung auf andere Personen überträgt, bewegt sich in eine vollkommen andere Richtung.
„Ich hätte mich niemals darauf verlassen, Geld vorher an Verwandte zu überweisen“, sagt Jochen. „Mir ging es darum, das zu schützen, was nach dem Gesetz ohnehin geschützt war.“
Auch eine kurzfristige Umgestaltung von Vermögen sollte nicht mit einer bestehenden Altersvorsorge verwechselt werden. Vor größeren Vermögensverschiebungen kann eine individuelle sozialrechtliche Beratung sinnvoll sein.
Die Botschaft des Beispiels lautet deshalb nicht, wie sich Vermögen vor dem Jobcenter verstecken lässt. Sie lautet vielmehr, dass Betroffene geschützte Vermögenswerte nicht freiwillig verwerten sollten, nur weil sie ihre Rechte nicht kennen.
Bedarfsgemeinschaften können zusätzliche Freibeträge nutzenBei Paaren und Familien kommt noch eine weitere Vorschrift hinzu. Nicht verbrauchte Vermögensfreibeträge eines Mitglieds der Bedarfsgemeinschaft können nach § 12 Abs. 2 SGB II auf ein anderes Mitglied übertragen werden.
Hat beispielsweise ein Partner ab dem 51. Lebensjahr 25.000 Euro anrechenbares Vermögen und der andere Partner derselben Altersgruppe kein eigenes anrechenbares Vermögen, muss nicht zwingend ein Überschuss von 5.000 Euro entstehen. Der ungenutzte Freibetrag des zweiten Partners kann berücksichtigt werden.
Die genaue Berechnung hängt jedoch davon ab, wer zur Bedarfsgemeinschaft gehört und welche Vermögenswerte vorhanden sind. Pauschale Aussagen allein anhand eines einzelnen Kontostands können deshalb in die Irre führen.
„Ich habe gelernt, dass man nicht nur auf die Zahl auf dem Konto schauen darf“, sagt Jochen. „Man muss sich zuerst ansehen, welcher Freibetrag gilt und was davon überhaupt angerechnet werden darf.“
Auch Auto und Hausrat werden nicht einfach zum Sparvermögen gerechnetNeben Altersvorsorgeverträgen schützt das Gesetz weitere Vermögenswerte. Angemessener Hausrat wird grundsätzlich nicht berücksichtigt.
Auch ein angemessenes Kraftfahrzeug für jede erwerbsfähige Person innerhalb der Bedarfsgemeinschaft kann geschützt bleiben. Nach den aktuellen BA-Weisungen wird bei einem möglichen Verkaufserlös von höchstens 15.000 Euro nach Abzug bestehender Kreditverbindlichkeiten grundsätzlich von Angemessenheit ausgegangen.
Beim selbst genutzten Wohneigentum bestehen ebenfalls eigene Schutzvorschriften. § 12 SGB II nennt dafür unter anderem Wohnflächengrenzen von grundsätzlich 140 Quadratmetern bei einem Haus und 130 Quadratmetern bei einer Eigentumswohnung für bis zu vier Bewohner.
Der persönliche Geldfreibetrag ist deshalb nur ein Teil der gesamten Vermögensprüfung.
Für ältere Bewilligungszeiträume kann noch das frühere Recht geltenNicht jeder Leistungsbezieher wurde am 1. Juli 2026 sofort auf die neuen Vermögensgrenzen umgestellt. § 65a SGB II enthält eine Übergangsvorschrift.
Hat ein Bewilligungszeitraum bereits vor dem 1. Juli 2026 begonnen, bleibt für diesen Bewilligungsabschnitt grundsätzlich noch die bis zum 30. Juni 2026 geltende Fassung des § 12 SGB II anwendbar. Die neuen Regeln greifen dann beim folgenden Bewilligungszeitraum.
Gegen-Hartz erläutert diese Besonderheit im Beitrag Neue Regeln beim Grundsicherungsgeld gelten nicht für alle sofort.
„Bei mir begann der neue Bewilligungszeitraum nach dem 1. Juli“, sagt Jochen. „Deshalb musste ich mich direkt mit den neuen Altersgrenzen auseinandersetzen.“
Was Betroffene aus Jochens Fall mitnehmen könnenWer Grundsicherungsgeld beantragt und Ersparnisse besitzt, sollte nicht nur den Kontostand mit dem persönlichen Freibetrag vergleichen. Zuerst sollte geklärt werden, welche Vermögensgegenstände nach § 12 SGB II überhaupt berücksichtigt werden.
Besonders bei privaten Renten- und Lebensversicherungen kann eine genaue Prüfung erhebliche finanzielle Folgen haben. Ein vorschneller Rückkauf einer geschützten Altersvorsorge kann später kaum rückgängig gemacht werden.
„Ich hätte vermutlich einen großen Fehler gemacht, wenn ich die Versicherung einfach gekündigt hätte, nur um Ärger mit dem Jobcenter zu vermeiden“, sagt Jochen. „Deshalb würde ich jedem raten, erst den Bescheid und den Vertrag genau prüfen zu lassen.“
Jochen konnte seine Rücklagen in unserem Beispiel nicht deshalb behalten, weil er das Jobcenter ausgetrickst hatte. Er konnte sie behalten, weil ein großer Teil seines Vermögens unter den angenommenen Bedingungen gesetzlich geschützt war und sein übriges Geld unter seinem Freibetrag lag.
Der Beitrag Jochen bezieht Bürgergeld hat sich was angespart: „So habe ich den Jobcenter-Zugriff erfolgreich verwehrt“ erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.