
Meinungsfreiheit ist nicht nur das Recht, zu Allem seinen Senf dazu zu geben wie an einer Würstelbude. Es ist das Recht, Behauptungen der Mächtigen in Frage zu stellen, Erklärungen und Fakten einzuklagen und Alternativen einzufordern. Das mag unbequem sein, lästig, nerven, bremsen. Aber es ist der Motor des Fortschritts. Ohne Nörgler, Zweifler und Besserwisser kein Fortschritt. Zweifel ist eine gesellschaftliche Produktivkraft. Seine Diffamierung durch angeblich alternativlose Politik ist Rückschritt in vormoderne Zeiten. Deutschland braucht wieder einen Grundkurs in Debatte und Wiederbelebung der Streitkultur.» (- Roland Tichy, Journalist und Publizist)
Sammlung von Newsfeeds
Pflegebeitrag droht erneut steigen – Rentner wären besonders betroffen
Die soziale Pflegeversicherung steuert auf ein Milliardenloch zu. Für 2027 erwartet AOK-Bundesverbandschefin Carola Reimann ein Defizit von rund acht Milliarden Euro. Bleiben zusätzliche Bundesmittel oder andere wirksame Gegenmaßnahmen aus, drohen den Versicherten erneut höhere Pflegebeiträge.
Besonders Rentner würde ein Beitragssprung treffen, weil sie den Beitrag aus ihrer gesetzlichen Rente vollständig selbst tragen.
Das Finanzproblem erreicht inzwischen eine Größenordnung, die sich kaum noch mit kurzfristigen Darlehen überdecken lässt. Acht Milliarden Euro entsprechen mehr als einem Zehntel der jährlichen Ausgaben der sozialen Pflegeversicherung von rund 70 Milliarden Euro.
Schon das Darlehen für 2026 reicht möglicherweise nichtDer Bund stützt die Pflegeversicherung 2026 mit einem Darlehen von 3,2 Milliarden Euro. Doch nach Einschätzung von Reimann könnte selbst dieses Geld vor Jahresende aufgebraucht sein.
Die Warnung kommt nicht überraschend. Der GKV-Spitzenverband meldete bereits für das erste Quartal 2026 ein Defizit von 667 Millionen Euro – trotz eines Darlehens von 800 Millionen Euro. Für das Gesamtjahr erwartet der Verband rund eine Milliarde Euro Minus. Gleichzeitig steigen die Einnahmen nach seiner Prognose um 7,7 Prozent, die Ausgaben jedoch um 9,1 Prozent.
Damit wächst die Lücke weiter. Kredite verschieben das Problem lediglich. Sie schaffen keine dauerhaft höheren Einnahmen.
2027 fehlen nach der neuen Prognose acht Milliarden EuroNoch im Frühjahr bewegten sich die Schätzungen etwas niedriger. Der GKV-Spitzenverband erwartete im Mai für 2027 einen Finanzierungsbedarf von mindestens sieben Milliarden Euro. Der Referentenentwurf zum Pflegeneuordnungsgesetz ging zusätzlich davon aus, dass die Pflegeversicherung ihre Finanzreserven wieder auffüllen muss.
Dadurch bezifferte der GKV-Spitzenverband den gesamten ungedeckten Finanzbedarf sogar auf rund zehn Milliarden Euro.
Die aktuelle AOK-Prognose nennt nun ein Defizit von rund acht Milliarden Euro für 2027. Die unterschiedlichen Beträge widersprechen sich nicht zwingend. Die Berechnungen beziehen neben dem laufenden Defizit auch notwendige Reserven und unterschiedliche Annahmen zur Reform ein.
Für Beitragszahler zählt vor allem eine Entwicklung: Ohne zusätzliche Einnahmen oder Ausgabenkürzungen fehlt der Pflegeversicherung 2027 Geld in Milliardenhöhe.
Wie stark könnten die Pflegebeiträge steigen?Eine konkrete Beitragserhöhung für 2027 steht derzeit nicht fest. Auch die acht Milliarden Euro bedeuten nicht automatisch einen bestimmten neuen Beitragssatz.
Eine überschlägige Rechnung zeigt allerdings die Größenordnung. Als der allgemeine Beitragssatz zum 1. Januar 2025 um 0,2 Prozentpunkte stieg, erwartete die Bundesregierung daraus Mehreinnahmen von rund 3,7 Milliarden Euro pro Jahr. Rein rechnerisch entsprächen acht Milliarden Euro damit ungefähr 0,4 Beitragssatzpunkten.
Das ist keine Prognose für den tatsächlichen Beitragssatz. Steigende Löhne verändern die Einnahmen, eine Reform kann zusätzliche Gelder erschließen und der Bund könnte einen Teil der Kosten übernehmen. Das Rechenbeispiel zeigt aber, warum die Warnung vor steigenden Beiträgen ernst ist.
Der Pflegebeitrag liegt bereits bei 3,6 ProzentSeit Januar 2025 beträgt der allgemeine Beitragssatz zur sozialen Pflegeversicherung 3,6 Prozent. Arbeitgeber und Arbeitnehmer tragen davon außerhalb Sachsens grundsätzlich jeweils 1,8 Prozent.
Kinderlose Versicherte zahlen zusätzlich einen Zuschlag von 0,6 Prozentpunkten. Für sie beträgt der Beitrag damit 4,2 Prozent. Eltern mit mindestens zwei Kindern unter 25 Jahren erhalten dagegen weitere Abschläge.
Erst 2023 hatte der Gesetzgeber den allgemeinen Beitrag um 0,35 Prozentpunkte erhöht. Anfang 2025 folgte der nächste Anstieg um 0,2 Prozentpunkte. Eine erneute Anhebung 2027 wäre damit bereits der dritte größere Beitragsschritt innerhalb weniger Jahre.
Rentner trifft eine Erhöhung besonders direktFür Rentner fällt die Rechnung anders aus als für Arbeitnehmer. Bei Beschäftigten übernimmt der Arbeitgeber grundsätzlich die Hälfte des allgemeinen Pflegeversicherungsbeitrags. Rentner tragen dagegen den Pflegebeitrag aus ihrer gesetzlichen Rente vollständig selbst.
Bei einer gesetzlichen Bruttorente von beispielsweise 1.800 Euro kostet ein Pflegebeitrag von 3,6 Prozent derzeit 64,80 Euro monatlich. Würde der allgemeine Satz rein beispielhaft um 0,4 Prozentpunkte auf 4,0 Prozent steigen, wären es 72 Euro. Die Nettorente würde damit um weitere 7,20 Euro monatlich sinken.
Bei 2.500 Euro Bruttorente würde dieselbe hypothetische Erhöhung zusätzliche zehn Euro im Monat kosten. Kinderlose Rentner müssten zusätzlich den Kinderlosenzuschlag berücksichtigen. Die Deutsche Rentenversicherung bestätigt, dass Rentner ihren Pflegeversicherungsbeitrag allein tragen.
Auch Gutverdiener sollen nach bisherigen Reformplänen mehr zahlenDie Bundesregierung hatte bereits mit dem Entwurf des Pflegeneuordnungsgesetzes versucht, neue Einnahmequellen zu erschließen. Eine zentrale Maßnahme betrifft die Beitragsbemessungsgrenze.
Nach dem Referentenentwurf soll die Pflegeversicherung ab 2027 nicht mehr die Beitragsbemessungsgrenze der Kranken- und Pflegeversicherung verwenden. Stattdessen soll die höhere Jahresarbeitsentgeltgrenze der gesetzlichen Krankenversicherung maßgeblich werden.
Dadurch würden vor allem Beschäftigte mit höheren Einkommen auf einen größeren Teil ihres Gehalts Pflegebeiträge zahlen.
Der bisherige Referentenentwurf sieht zudem vor, den Kinderlosenzuschlag zum 1. Januar 2027 von 0,6 auf 0,7 Prozentpunkte anzuheben. Diese Änderungen zeigen: Selbst wenn der allgemeine Beitragssatz stabil bliebe, könnten bestimmte Versicherte stärker belastet werden.
Diese Änderungen stehen noch nicht endgültig festDas Bundesgesundheitsministerium bezeichnet die veröffentlichten Regelungen weiterhin als Referentenentwurf. Versicherte können deshalb noch nicht davon ausgehen, dass sämtliche vorgesehenen Änderungen 2027 tatsächlich in dieser Form gelten. Das weitere Gesetzgebungsverfahren kann einzelne Punkte verändern oder streichen.
Fest steht dagegen die finanzielle Ausgangslage. Die Pflegeversicherung benötigt kurzfristig zusätzliche Einnahmen, geringere Ausgaben oder höhere Zuschüsse aus dem Bundeshaushalt.
Warum steigen die Ausgaben so stark?Die Zahl der Pflegebedürftigen wächst stärker als lange erwartet. Das Bundesgesundheitsministerium nennt inzwischen mehr als sechs Millionen Pflegebedürftige. Zugleich steigen die Löhne der Pflegekräfte und damit die Kosten der ambulanten und stationären Versorgung.
Hinzu kommt das Alter der Bevölkerung. Nach Angaben des Ministeriums kamen 1998 noch 29 Beitragszahlende auf einen Leistungsempfänger. 2025 waren es nur noch zehn.
Damit wachsen die Ausgaben strukturell schneller, während sich die Finanzierung weiterhin vor allem auf Beiträge aus Arbeitsentgelt, Renten und anderen beitragspflichtigen Einnahmen stützt.
AOK fordert Steuergeld statt höherer BeiträgeReimann fordert deshalb, Aufgaben, die der gesamten Gesellschaft zugutekommen, nicht länger allein aus Beiträgen der Pflegeversicherten zu finanzieren.
Dazu zählen aus Sicht der AOK insbesondere die Rentenbeiträge für Menschen, die Angehörige zu Hause pflegen. Der GKV-Spitzenverband bezifferte diese Ausgaben für 2026 auf rund 5,4 Milliarden Euro und erwartet für 2027 etwa 5,9 Milliarden Euro. Würde der Bund diese Kosten vollständig übernehmen, würde das die Pflegeversicherung erheblich entlasten.
Außerdem fordert die AOK einen Finanzausgleich zwischen sozialer und privater Pflegeversicherung. Reimann begründet dies damit, dass Versicherte der privaten Pflegeversicherung im Durchschnitt weniger Pflegeleistungen in Anspruch nehmen. Einen solchen Ausgleich hat die Politik bislang jedoch nicht beschlossen.
Auch fünf Milliarden Euro aus der Corona-Zeit stehen im StreitEin weiterer Konflikt betrifft Kosten aus der Corona-Pandemie. Die gesetzlichen Pflegekassen mussten damals zahlreiche staatlich veranlasste Maßnahmen finanzieren.
Die AOK fordert vom Bund deshalb rund fünf Milliarden Euro zurück. Würde der Bund diese Summe erstatten, könnte das einen erheblichen Teil der aktuellen Finanzlücke abfedern. Die Forderung löst das langfristige Problem steigender Pflegeausgaben allerdings nicht.
Beitragserhöhung ist also noch nicht beschlossenVersicherte sollten die Acht-Milliarden-Prognose nicht mit einer bereits beschlossenen Beitragserhöhung gleichsetzen. Die AOK warnt vielmehr davor, dass höhere Beiträge kaum zu vermeiden sind, falls Politik und Bund die Finanzierungslücke nicht anderweitig schließen.
Die nächsten Entscheidungen sind deshalb für Arbeitnehmer und Rentner finanziell entscheidend. Schon wenige Zehntelprozentpunkte wirken sich bei Millionen Versicherten jeden Monat auf Gehalt oder Rente aus.
FAQ: Steigen die Pflegebeiträge Steigt der Pflegebeitrag 2027 sicher?Nein. Eine weitere allgemeine Beitragserhöhung steht noch nicht fest. Ohne zusätzliche Finanzierung warnt die AOK jedoch ausdrücklich vor höheren Beitragssätzen.
Wie hoch ist der Pflegebeitrag derzeit?Der allgemeine Satz beträgt 3,6 Prozent. Kinderlose zahlen grundsätzlich 4,2 Prozent. Eltern mit mehreren Kindern unter 25 Jahren können niedrigere Sätze zahlen.
Warum trifft eine Beitragserhöhung Rentner stärker?Rentner tragen den Pflegeversicherungsbeitrag aus ihrer gesetzlichen Rente vollständig selbst. Arbeitnehmer teilen sich den allgemeinen Beitrag dagegen grundsätzlich mit ihrem Arbeitgeber.
QuellenAOK-Bundesverband, Stellungnahmen zur Finanzierung und zum Pflegeneuordnungsgesetz (AOK)
Bundesministerium für Gesundheit, Finanzierung der sozialen Pflegeversicherung (Bundesgesundheitsministerium)
Bundesministerium für Gesundheit, Fragen und Antworten zum Referentenentwurf des Pflegeneuordnungsgesetzes (Bundesgesundheitsministerium)
Deutsche Rentenversicherung, Beiträge zur Pflegeversicherung für Rentnerinnen und Rentner (Deutsche Rentenversicherung)
GKV-Spitzenverband, Finanzlage der sozialen Pflegeversicherung 2026/2027 (GKV-Spitzenverband)
ZDFheute, „Pflegeversicherung: AOK warnt vor Acht-Milliarden-Loch“, 25.08.2026 (ZDFheute)
Der Beitrag Pflegebeitrag droht erneut steigen – Rentner wären besonders betroffen erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Verzweifelte Anhänger der Klimakrise nutzen OnlyFans für „sexy“ Botschaften
Leslie Eastman, Legal Insurrection
Letzte Woche berichtete ich, dass Harry Enten, Chef-Datenanalyst bei CNN, diese Woche gemeinsam mit Moderator John Berman auftrat, um die politischen Auswirkungen der „globalen Erwärmung“ zu untersuchen – nachdem in Fake-News-Berichten behauptet worden war, der Juli sei der jemals in diesem Land gemessene heißeste Monat gewesen.
Trotz jahrzehntelanger unerbittlicher Propaganda und der Durchsetzung eines Dogmas berichtet Enten, dass nur 3 % der Wähler den Klimawandel als eines ihrer wichtigsten Anliegen im Hinblick auf die Zwischenwahlen nennen – weit hinter der Wirtschaft und der Einwanderung.
Offensichtlich bricht der Markt für Klimangst zusammen. Daher haben sich verzweifelte Anhänger des Klimakrise-Kults OnlyFans zugewandt, um „sexy“ Botschaften zu verbreiten, in der Hoffnung, dass die Menschen die Fakten zum Klima ignorieren, weil sie durch die … neuartige Präsentation abgelenkt werden.
Der Klimawandel hat ein PR-Problem.
Seit Jahren wirken Umweltbotschaften manchmal etwas belehrend: Kauft weniger, fliegt weniger, esst weniger Fleisch, recycelt mehr. Das sind zweifellos wichtige Ratschläge, aber in einer Zeit des endlosen Scrollens kann es selbst der wichtigsten Geschichte der Welt schwerfallen, unsere Aufmerksamkeit zu fesseln.
Was wäre, wenn die Antwort „Sex“ hieße?
Das ist der Gedanke hinter „Headline Newds“, einer neuen Online-Klimaserie mit OnlyFans-Creators, die ihre riesige Fangemeinde nutzen, um über alles Mögliche zu sprechen – von den großen Ölkonzernen und Mikroplastik bis hin zu Solarmodulen und CO₂-Fußabdrücken.
… Zu ihnen gehört Lily Phillips, ein OnlyFans-Star mit mehr als zwei Millionen Followern, die mit Superstar Drake in Verbindung gebracht wird.
Ich behaupte, dass dieser Ansatz ein Beweis dafür ist, dass die Krise der „globalen Erwärmung“ ihren Nutzen vollständig ausgeschöpft hat.
Und es gibt noch weitere Daten, die meine Behauptung untermauern. Der Statistiker William Briggs hat die Zahlen ausgewertet und zeigt anhand des steilen Rückgangs der Literaturangaben, dass „wir den Höhepunkt des Klimawandels überschritten haben“.
We Passed Peak “Climate Change” (um) Researchhttps://t.co/yjlaB7BWUZ pic.twitter.com/LXzRumET9C
— William M Briggs – Statistician to the Stars! (@FamedCelebrity) 17. August 2026
Interessanterweise erwähnt Briggs in seiner Analyse Untersuchungen zum Einbruch dieser Zahlen.
Der Hauptgrund dafür ist meiner Meinung nach, dass die Quelle bereits vollständig ausgeschöpft ist. Es gibt nichts mehr. Es wiederholt sich alles immer wieder. Jeder nur erdenkliche Aspekt des „Klimawandels“ wurde bereits „erforscht“, und es gibt kaum noch etwas Neues zu sagen. Die meisten neuen Veröffentlichungen sind mittlerweile wie Hollywood-Remakes.
Sie und ich haben bereits gesehen, dass es zu jedem einzelnen Thema in jedem einzelnen Fachgebiet mindestens eine von Fachkollegen begutachtete Arbeit gibt, in der argumentiert wird, dass der „Klimawandel“ schlecht für diese Sache sei, wenn die Sache gut ist, oder gut für die Sache, wenn die Sache schlecht ist. Das ist logisch möglich, aber es ist völliger Unsinn.
Wir haben auch gesehen, dass sich jeder Bereich der Erde mindestens doppelt so schnell erwärmt wie jeder andere Bereich der Erde. Das ist logisch nicht möglich und ebenfalls völliger Unsinn.
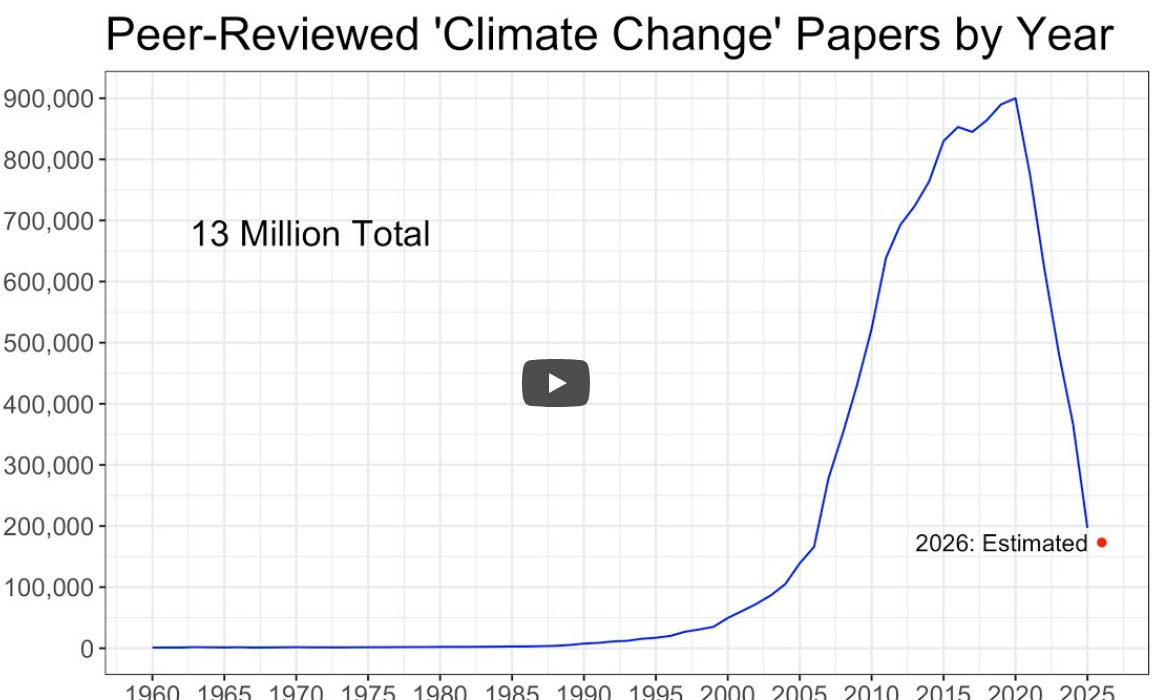
Link zum Video: https://youtu.be/NSsAsL8-8
Briggs’ Analyse ist zweifellos ermutigend. Ich behaupte, dass der plötzliche Einbruch im Jahr 2020 auch das wachsende Misstrauen der Öffentlichkeit gegenüber Informationen reflektiert, die als „The Science™“ präsentiert werden.
So sympathisch die Sprecher von OnlyFans auch sein mögen – in der echten Wissenschaft haben letztendlich die Daten das letzte Wort.
Befürworter des Klimawandels betonen seit langem die mit fossilen Brennstoffen verbundenen Umweltschäden. Doch das Gesamtbild ist komplexer, und neuere Forschungsergebnisse deuten darauf hin, dass die Stickstoffablagerung durch die Verbrennung von Kohlenwasserstoffen zu einer erhöhten Pflanzenproduktivität und zur Begrünung großer Teile des Planeten beigetragen hat.
Und da die Befürworter der Klimakrise die Diskussion in den sozialen Medien nicht mehr dominieren, haben Berichte, die diese Erkenntnisse präsentieren, bessere Chancen, die Öffentlichkeit zu erreichen und von ihr gelesen zu werden.
Eine 2026 in „Ecography“ veröffentlichte globale Analyse untersuchte die zunehmende Vegetationsbegrünung in wichtigen Ökosystemen und stellte fest, dass einer der stärksten statistischen Zusammenhänge die Stickstoff-Deposition war – welche sogar stärker war als Veränderungen des Klimas und der Landnutzung. In den geowissenschaftlichen Unterlagen der NASA selbst wird Stickstoff als zweitwichtigster Treiber der Begrünung genannt, auf den 9 % des Effekts entfallen. Der Anstieg des Kohlendioxidgehalts in der Atmosphäre, der ebenfalls auf die Nutzung fossiler Brennstoffe zurückzuführen ist, macht laut NASA 70 % der Begrünung aus.
Nach Jahren apokalyptischer Schlagzeilen scheint die Klimapropaganda-Maschinerie nun also ihre endgültige Marketingstrategie gefunden zu haben … weniger Wissenschaft, mehr Blickfang.
Unterdessen drängen sich immer wieder unbequeme Daten in den Vordergrund, darunter Zahlen, die einen grüneren Planeten zeigen und eine Öffentlichkeit, die sich weitaus mehr um die Bezahlung ihrer Rechnungen und die Sicherung der Grenzen sorgt als eine weitere Runde Klimapanik zu inszenieren.
Ich bin schon gespannt, welche nächste Katastrophe die Panikmacher in Regierung, Medien und Wissenschaft uns als Nächstes verkaufen wollen. Diese hier scheint … ausgereizt zu sein.
Übersetzt von Christian Freuer für das EIKE
Der Beitrag Verzweifelte Anhänger der Klimakrise nutzen OnlyFans für „sexy“ Botschaften erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
“Fachkräfte”-Einwanderung: Immer mehr ausländische Ärzte scheitern schon an der Sprachprüfung
Das Narrativ von den vor allem “syrischen Ärzten”, ohne die Deutschlands Gesundheitssystem vor dem Zusammenbruch stünde (das tut es in der Tat, aber aus anderen Gründen!), wird inzwischen als unhinterfragtes Mantra der Migrationslobby umhinterfragt dauerbeschworen. Tatsächlich ist aber die Qualifikation dieser Ärzte verglichen mit deutschen Standards in vielen Fällen ein Risikofaktor – und dabei geht […]
<p>The post “Fachkräfte”-Einwanderung: Immer mehr ausländische Ärzte scheitern schon an der Sprachprüfung first appeared on ANSAGE.</p>
Rheinmetall Entwaffnen zu Gast im Çira Report
Steigende Rüstungsausgaben, die Debatte über eine neue Wehrpflicht und eine wachsende Präsenz des Militärs im öffentlichen Raum: Die Militarisierung Europas ist Thema der neuen Ausgabe des „Çira Report“. Im Mittelpunkt steht zugleich der Widerstand gegen Aufrüstung und Kriegsindustrie.
Zu Gast ist Camille, Pressesprecherin des Bündnisses Rheinmetall Entwaffnen. Anlass ist das Anfang September erneut in Köln stattfindende Camp des antimilitaristischen Bündnisses. Unter dem Motto „Kampf den Kriegstreibern für unsere Zukunft“ kommen dort Aktivist:innen zusammen, um gegen die deutsche Rüstungsindustrie und die zunehmende Militarisierung zu protestieren.
Internationalistisch und feministisch gegen den Krieg
Im Gespräch geht es um die politischen Ziele des Camps und die internationalistische und feministische Ausrichtung von Rheinmetall Entwaffnen. Ein weiterer Schwerpunkt ist die Frage, weshalb sich gerade junge Menschen zunehmend gegen Militarisierung und Kriegsindustrie organisieren.
Dabei richtet sich der Blick auch darauf, wie Kriegspolitik längst über unmittelbare Kriegsschauplätze hinausreicht. Milliardeninvestitionen in Rüstung, die gesellschaftliche Debatte über Wehrdienst und „Kriegstüchtigkeit“ sowie die zunehmende Verankerung militärischer Logik in Politik und Alltag machen die Auseinandersetzung auch in Deutschland unmittelbar.
Der „Çira Report“ beginnt heute um 20 Uhr und wird live über die Plattformen von Çira TV ausgestrahlt. Anschließend wird die Sendung auf dem YouTube-Kanal von Çira TV sowie als Podcast veröffentlicht.
Farewell to the artist who connected Palestinians to themselves
Sliman Mansour was more than a painter: He created the visual language through which we learned to imagine our land, history, and peoplehood.
The post Farewell to the artist who connected Palestinians to themselves appeared first on +972 Magazine.
«West-Nil-Virus: Man belügt euch schon wieder»
Auch nach dem Corona-Desaster hören die «Virus-Panikmacher» nicht auf, die Alarmtrommel zu schlagen. Am Montag zum Beispiel berief sich das Deutsche Ärzteblatt auf das European Centre for Disease Prevention and Control (ECDC), dem zufolge sich «das von Stechmücken übertragene West-Nil-Virus in Europa weiter ausbreitet». Das habe die Behörde mit Sitz in Stockholm in einer Pressemitteilung vermeldet. Und weiter:
«Demnach gab es seit Jahresbeginn bereits in zwölf europäischen Ländern vor Ort übertragene Fälle. Neben Deutschland, Frankreich und Österreich sind demnach auch Albanien, Griechenland, Italien, die Niederlande, Nordmazedonien, Rumänien, Serbien, der Kosovo und Spanien betroffen.
Infektionen wurden aus 99 Regionen gemeldet. Die meisten Fälle gab es laut dem ECDC in Italien mit 311 und Griechenland mit 157 Infektionen. In 21 Regionen in ganz Europa trat das West-Nil-Virus zum ersten Mal auf. Im gleichen Zeitraum des Vorjahres hatten 67 Regionen in neun europäischen Ländern West-Nil-Virusinfektionen gemeldet.»
Das Schweizer Nachrichtenportal Nau.ch schreibt dazu gar, das «West-Nil-Virus fordert fünf Todesopfer in Nordmazedonien». Ins gleiche Panikhorn bläst N-TV.
Donnerstag vergangener Woche war auch noch der sogenannte «World Mosquito Day 2026». Da scheint man sich besonders auskunftsfreudig zu geben. Laut dem ECDC breitet sich auch die Asiatische Tigermücke (Aedes albopictus), die Dengue- und Chikungunya-Viren übertragen könne, immer weiter aus. Sie gelte inzwischen in 16 europäischen Ländern als etabliert – also in doppelt so vielen wie vor zwölf Jahren.
ECDC nennt wertlose Primärstudie zum «West-Nil-Virus»Klingt dramatisch, doch bereits im August 2012 schrieb der investigative Journalist Jon Rappoport unter dem Titel «West Nile: They're lying to you again» (West-Nil-Virus: Man belügt euch schon wieder) eine scharfe Kritik. Die Behörden hätten die PR-Maschine auf Hochtouren gebracht und von einem «nationalen Ausbruch» gesprochen – 1.138 Fälle in 38 US-Bundesstaaten, 41 Todesfälle, Flugzeuge sprühten giftige Pestizide. Dabei würden laut CDC jährlich 36.000 Menschen an der gewöhnlichen Saisongrippe sterben, ohne dass von einer Epidemie die Rede sei. Rappoport stellte die entscheidende Frage:
«Haben Forscher das West-Nil-Virus jemals tatsächlich isoliert (gefunden)? Diese Frage sollten Sie stellen.»
Die tiefste Form medizinischer Forschungsschwindelei bestehe darin, dass Wissenschaftler behaupten, ein neues Virus gefunden zu haben, ohne es wirklich isoliert zu haben. Beim West-Nil-Virus wurde laut Rappoport 1999 ein Filter mit 0,22 Mikrometern Porenweite verwendet, während das Virus angeblich nur 0,04 Mikrometer groß ist – der Filter war also «fast sechsmal größer als das Virus». Robert McLean, Direktor des National Wildlife Center des US Geological Survey, habe gegenüber dem ABC-Reporter Nick Regush unumwunden zugegeben:
«Wir haben keine gereinigte Form des [West-Nil-]Virus.» Regush selbst folgerte: «Ich finde nirgendwo in der wissenschaftlichen Literatur Belege dafür, dass die Regeln der Virusreinigung und -isolation im Fall des West-Nil-Virus gründlich befolgt wurden.»
Transition News hat das ECDC daher gefragt, in welcher Studie das West-Nil-Virus isoliert und nachgewiesen wurde. In ihrer Antwort verwies die Behörde auf die Primärpublikation zum West-Nil-Virus von Smithburn et al. aus dem Jahr 1940. Die Wissenschaftsplattform NEXT LEVEL hat die Studie nun unter die Lupe genommen und schreibt dazu in ihrem Telegram-Kanal:
«Nichts wurde isoliert. ‹Isolated› bedeutet hier: Mäusehirnbrei wurde 53-mal weiterverimpft. Kein ‹Virus› wurde sauber isoliert, keines direkt beobachtet. Auch hier also – wie in der Virologie üblich – wurde nicht das getan, was man unter ‹isolieren› versteht.
Zudem findet sich keine einzige Negativkontrolle. Nirgends wurde derselbe Ablauf mit Hirnmaterial GESUNDER Mäuse durchgeführt. Was den Tieren angetan wurde: Gewebehomogenat wurde ihnen unter Äthernarkose direkt ins Gehirn injiziert. Ob sie am ‹Virus› oder an den Folgen des Eingriffs starben, ist ohne entsprechende Kontrolle nicht unterscheidbar.»
Erschwerend komme hinzu, dass ein echter Ansteckungsversuch durchgeführt worden sei, den aber niemand erwähne (zum Thema Ansteckung siehe auch den TN-Beitrag «Auch neue Studie kann Ansteckungstheorie nicht belegen» und die TN-Rezension des Buches «Ist eine Erkältung ansteckend?»):
«Die Autoren brachten experimentell inokulierte Mäuse mit nicht inokulierten Mäusen in direkten Kontakt. Ergebnis: NEGATIV. Sprich, bei den Kontaktmäusen wurde keine ‹Infektion› festgestellt. Über das niederschmetternde Ergebnis wird aber lediglich in einem Nebensatz berichtet.
Auch hier also ist keine Ansteckung nachweisbar – wie in allen kontrollierten virologischen Ansteckungsexperimenten durch natürlichen Kontakt. Bevor über Konzepte wie ‹Ausbreitung›, ‹Ansteckung› und ‹Infektion› berichtet wird, sollte zuerst diese Frage beantwortet werden: WO IST DER NACHWEIS?»
Vier Jahre vor Rappoport formulierte es der Autor Rami Nagel auf der Newsplattform Natural News wie folgt:
«Glauben Sie an die Zahnfee und den Weihnachtsmann? Sind das wirklich Menschen, die herumfliegen und Zauberei vollbringen? Hoffentlich nicht. Ja, es sind schöne Geschichten, etwas, woran man als Kind glauben kann; vielleicht sind es auch Geister oder Energiewesen. Aber sie existieren nicht aus Fleisch und Blut.
Dieser Artikel erklärt, warum das West-Nil-Virus genauso ein Märchen ist, an das die sogenannten ‹Behörden› Sie glauben lassen wollen. Es ist nicht realer als der Osterhase. Verinnerlichen Sie diese Wahrheit: Das West-Nil-Virus gibt es nicht!»
Das Schauermärchen sei von Pestizidherstellern, der Pharmaindustrie, der US-Seuchenbehörde CDC, staatlichen Behörden und Wissenschaftlern verbreitet worden, um Angst zu schüren. Diese Angst diene dazu, die Bevölkerung dazu zu bewegen, chemische Mückenbekämpfung und Impfungen zu akzeptieren.
Nagel beginnt mit Robert Koch und dessen Postulaten aus dem späten 19. Jahrhundert. Demnach müsse ein Krankheitserreger isoliert und anschließend auf ein gesundes Tier übertragen werden können, um die Krankheit zu erzeugen. Genau das sei bei Viren nie gelungen. Trotz fortschreitender Technik habe niemand ein Virus unter dem Mikroskop isolieren und seine krankheitsverursachende Wirkung nachweisen können.
Nicht nur beim «West-Nil-Virus» wird der Begriff «isoliert» missbrauchtStattdessen würden Wissenschaftler den Begriff «isoliert» bewusst missbrauchen. Die angebliche Isolierung des West-Nil-Virus erfolge durch das Zerkleinern von Mücken und Krähengehirnen, anschließendes Zentrifugieren und Filtern mit Poren, die weit größer seien als ein mögliches Virus. Wenn diese unsaubere Mischung in einer Petrischale Zellen abtötet, werde das Virus dafür verantwortlich gemacht – obwohl zahlreiche andere Substanzen im Gemisch enthalten seien. Gefundene RNA-Sequenzen stammten womöglich einfach aus dem Mückengehirn.
Der Autor stützt sich stark auf den deutschen Virologen und Molekularbiologen Stefan Lanka. Dieser habe erkannt, dass die angeblich gefährlichen Viren in Wahrheit überhaupt nicht existieren. Fotos, die als Viren von Influenza, Herpes, HIV, Masern oder anderen Krankheiten präsentiert würden, zeigten lediglich Zellpartikel oder anderes zelluläres Material.
Nagel fasst zusammen, dass krankheitsverursachende Viren eine bewusste Desinformationsstrategie seien. Bakterien und Pilze gebe es in kranken Organismen, krankmachende Viren jedoch nicht. Das lateinische Wort «virus» bedeute ohnehin Gift oder Giftstoff – und genau das sei die eigentliche Ursache vieler Symptome: die Reaktion des Körpers auf Umweltgifte.
Die Tests auf West-Nil-Virus wiesen laut Nagel keine echten Viren nach, sondern lediglich Antikörper, die auch eher auf Umweltvergiftungen hindeuteten. Die meisten positiv Getesteten zeigten überhaupt keine Symptome, ein kleinerer Teil leichte Beschwerden wie Ausschlag oder Müdigkeit, und weniger als ein Prozent eine schwere Gehirnentzündung.
Diese Kritik an fehlender Isolation, Reinigung und Kontrollversuchen findet sich im Übrigen nicht zuletzt auch bei SARS-CoV-2/Corona (siehe dazu den TN-Artikelzweiteiler «Virusnachweis – wo bist du?» von meinem Redaktionskollegen Konstantin Demeter, Marvin Haberland und mir). Darin argumentieren wir, dass Partikel, von denen behauptet wird, es handele sich um Viren, nie vollständig gereinigt («purified»), mit einem Elektronenmikroskop aufgenommen und biochemisch charakterisiert worden seien. Auch wurden weder bei SARS-CoV-2 noch bei anderen behaupteten Viren die ebenso unabdingbar erforderlichen Kontrollversuche durchgeführt.
Zudem betonen wir, dass die eigentliche Beweislast klar bei denjenigen liegt, die die Existenz pathogener Viren behaupten. In diesem Zusammenhang zitieren wir die Virologin Beverly E. Griffin, die bereits 1989 in Nature schrieb:
«Es wird sicherlich zu einer wissenschaftlich gesünderen Gesellschaft führen, wenn die Beweislast für HIV als tödlicher Krankheitserreger dorthin zurückkehrt, wo sie hingehört – zu denjenigen, die behaupten, dass HIV AIDS verursacht.»
Rappoport: Fälle korrelieren unter anderem mit IndustrieverschmutzungUm die Bevölkerung vor dieser angeblichen Gefahr zu schützen, versprühten Behörden Insektizide in Wohngebieten – ohne Einwilligung der Betroffenen. Das sei ein Verstoß gegen Gesetze und den Nürnberger Kodex. Solche Sprühaktionen töteten nicht nur Mücken, sondern auch deren natürliche Feinde. Die Mückenpopulation erhole sich danach umso stärker, was neue Sprühaktionen rechtfertige. Die eingesetzten Mittel enthielten hormonstörende und krebserregende Stoffe wie Piperonylbutoxid und Pyrethrine, die noch Wochen in der Umwelt blieben.
Rappoport argumentierte unterdessen auch, dass Menschen krank werden und sterben, ohne dass dies zwingend mit dem behaupteten Virus zusammenhängen müsse. In Dallas und anderen Hotspots korrelierten die Fälle sowohl bei Menschen als auch bei Vögeln mit mehreren Faktoren; darunter nahegelegene umweltbelastende Ölraffinerien, andere Luftverschmutzungen (die sicherlich durch heißes Sommerwetter verschärft worden seien) und das Vorhandensein des giftigen MTBE, eines Zusatzstoffs, der dafür sorgt, dass Benzin in Autos sauberer verbrennt. Rappoport:
«Im Großraum Dallas sind mindestens acht Raffinerien verzeichnet. Es gibt außerdem Berichte über eine erhöhte Luftverschmutzung durch die Erdgasförderung im Barnett Shale. Der Sommer 2012 war heiß. Im Jahr 2000 produzierten texanische Raffinerien 75 Prozent des gesamten MTBE in den Vereinigten Staaten.
Und da es in anderen Teilen der USA ein sehr heißer und trockener Sommer war, haben sich die Gebiete mit hoher Luftverschmutzung verschärft. Will ich damit sagen, dass das nie isolierte ‹West-Nil-Virus› als Deckmantel dienen könnte, um zu verschleiern, was die Menschen wirklich krank macht? Absolut.»
Nagel wiederum weist zudem darauf hin, dass es keinen Zusammenhang zwischen hoher Mückendichte und West-Nil-Fällen gebe. In waldreichen Gebieten mit Millionen von Mücken trete das Phänomen kaum auf, während in städtischen Gebieten mit wenigen Mücken tote Vögel gefunden würden. Die eigentliche Gefahr seien vielmehr Chemikalien wie DEET, die neurologische Symptome hervorrufen könnten, die dem angeblichen Virus zugeschrieben würden. Der Autor fordert sichere, natürliche Methoden der Mückenkontrolle statt giftiger Sprühaktionen.
Zu bedenken ist auch die Tatsache, dass Exosomen und andere Zellpartikel von angeblichen Viren kaum zu unterscheiden sind. Die Keimtheorie selbst, schreiben Demeter, Haberland und ich in unserem besagten Artikel weiter, steht auf wackligen Fundamenten: Historische Selbstversuche wie der von Max von Pettenkofer, der Cholerabakterien schluckte und nicht erkrankte, sowie zahlreiche Studien zeigen, dass Mikroorganismen sowohl bei Gesunden als auch bei Kranken vorkämen. Antoine Béchamps Satz «Die Mikrobe ist nichts, der Nährboden ist alles» gewinnt dadurch neue Aktualität.
Batteriebrände werden zum neuen Albtraum für Besitzer von Elektrofahrzeugen
Elektrofahrzeuge geraten in Brand, während die Zahl der Rückrufe für Modelle sprunghaft steigt, die selbst im geparkten Zustand in Flammen aufgehen können. [Hervorhebungen und Links hinzugefügt {vom Blog-Admin}]
Schätzungsweise 3,2 Millionen Fahrzeuge sind aufgrund potenzieller Brandgefahren von Rückrufaktionen betroffen, bei denen die Fahrzeuge „im Freien geparkt“ werden müssen.
Sarah Lammersens Jeep Wrangler mit Plug-in-Hybridantrieb geriet in Brand, während ihre Tochter noch damit fuhr – nur wenige Tage, nachdem ihr teilweise elektrisches Fahrzeugmodell zurückgerufen worden war, wie die „Washington Post“ berichtet.
Jeep rief im November 2025 mehr als 200.000 Plug-in-Hybridfahrzeuge zurück, weil die Gefahr bestand, dass deren Batterien im geparkten Zustand oder während der Fahrt in Brand geraten könnten.
„FCA US LLC bestätigt, dass den Kunden eine Abhilfemaßnahme im Rahmen des Rückrufs bestimmter Jeep® Wrangler 4xe-Modelle der Baujahre 2020 bis 2025 und Jeep Grand Cherokee 4xe-SUVs der Baujahre 2022 bis 2026 zur Verfügung steht. Die Lösung besteht aus einem Software-Update für das Steuermodul des Hochspannungsakkus, das die Diagnosefunktionen zur frühzeitigen Erkennung von Schäden am internen Batterieseparator verbessert“, erklärte ein Sprecher der Jeep-Muttergesellschaft Stellantis gegenüber der Daily Caller News Foundation.
Der Rückruf der Jeep-Modelle des Modelljahres 2025 ist Teil eines wachsenden Problems mit Fahrzeugen, die auch nach dem Ausschalten durch den Fahrer eine Brandgefahr darstellen können.
Nach Angaben des Fahrzeugdatenanbieters Carfax sind derzeit schätzungsweise 3,2 Millionen Fahrzeuge von einem noch ausstehenden Rückruf mit der Aufforderung „im Freien parken“ betroffen.
„Seit den ersten Rückrufmaßnahmen haben die Ingenieure des Unternehmens die Felddaten und die Batterieleistung kontinuierlich analysiert, was zu einem tieferen Verständnis der beteiligten Faktoren geführt hat“, fügte der Stellantis-Sprecher hinzu.
„Diese Erkenntnisse haben die Entwicklung einer umfassenderen Abhilfemaßnahme geleitet, die darauf abzielt, das Problem zu beheben. Während die früheren Maßnahmen die damals besten verfügbaren Informationen berücksichtigten, reflektiert dieser jüngste Schritt die fortwährenden Bemühungen des Unternehmens zu lernen, sich anzupassen und wirksame Lösungen anzubieten.“
Die National Highway Traffic Safety Administration (NHTSA) führte 2015 die Kennzeichnung „Park outside“ ein, um Rückrufe hervorzuheben, bei denen das Brandrisiko so hoch ist, dass Besitzer ihre Fahrzeuge von Wohnhäusern und anderen Gebäuden fernhalten sollten, wie die „Post“ berichtet.
Im Jahr 2022 fügte die Behörde ihren Online-Rückruflisten eine spezielle Warnung hinzu.
Das Problem geht über Elektrofahrzeug-Batterien hinaus. Moderne Fahrzeuge enthalten immer mehr elektrische Systeme, die auch bei ausgeschaltetem Motor unter Spannung stehen, was laut der Zeitung die Gefahr von Bränden an Kabeln, Anlasserrelais‘, Motoren und anderen Komponenten erhöht.
„Man nennt sie ‚Key-Off-Brände‘“, erklärte der ehemalige NHTSA-Ermittler Frank Borris gegenüber der „Post“. „Der Motor ist ausgeschaltet, aber die Stromkreise sind noch heiß und bleiben ständig heiß.“
„Heutzutage gibt es viel mehr Elektronik in Fahrzeugen, und das bedeutet, dass mehr Dinge schiefgehen können“, fügte Borris hinzu.
Dieses Risiko hat zu immer dringlicheren Warnungen seitens der Bundesaufsichtsbehörden geführt. Die NHTSA gab diesen Sommer eine Warnung mit der Aufforderung „Draußen parken“ heraus, die etwa eine Million Jeeps betraf und auf ein Problem mit der elektrischen Verbindung der Servolenkungspumpen zurückzuführen war.
Betroffene Besitzer müssen unter Umständen monatelang warten, bis die Autohersteller Reparaturen anbieten können, so dass die Fahrer selbst entscheiden müssen, wo sie ihre Fahrzeuge sicher abstellen können.
„Was ist, wenn man in einer Eigentumswohnung mit Tiefgarage wohnt? Was soll man dann tun?“, fragte Sean Kane, Präsident von Safety Research and Strategies, gegenüber der „Post“.
Michael Brooks, Geschäftsführer des Center for Auto Safety warnte, dass Brände bei geparkten Autos besonders gefährlich sein können, weil möglicherweise niemand in der Nähe ist, wenn sie ausbrechen.
„Es kann zu einer riesigen Katastrophe kommen, wenn Autos in Brand geraten und niemand da ist, der es bemerkt“, sagte Brooks gegenüber der „Post“.
Link: https://climatechangedispatch.com/electric-vehicles-catching-fire-recalls/
Übersetzt von Christian Freuer für das EIKE
Der Beitrag Batteriebrände werden zum neuen Albtraum für Besitzer von Elektrofahrzeugen erschien zuerst auf EIKE - Europäisches Institut für Klima & Energie.
Tiere als Pharmaopfer
45-Regel bei der Rente: Nachzahlung ist nur vor 45 möglich
Viele Versicherte beschäftigen sich erst wenige Jahre vor dem Ruhestand ausführlich mit ihrem Rentenkonto. Für eine besondere Nachzahlung kann es dann bereits zu spät sein: Beiträge für bestimmte Schul- und Studienzeiten müssen grundsätzlich vor dem 45. Geburtstag beantragt werden.
Die Regel betrifft jedoch nicht sämtliche freiwilligen Einzahlungen in die gesetzliche Rentenversicherung. Es geht ausschließlich um nicht berücksichtigte Ausbildungszeiten nach dem vollendeten 16. Lebensjahr.
Welche Schul- und Studienzeiten bereits berücksichtigt werdenDer Besuch einer Schule, Fachschule oder Hochschule kann ab dem 17. Geburtstag als Anrechnungszeit im Rentenkonto gespeichert werden. Auch berufsvorbereitende Bildungsmaßnahmen können berücksichtigt werden, insgesamt jedoch höchstens acht Jahre.
Für diese Anrechnungszeiten müssen keine Beiträge gezahlt worden sein. Sie können beispielsweise bei der Wartezeit von 35 Jahren helfen, sofern Beginn und Ende der Ausbildung nachgewiesen werden.
Im Versicherungsverlauf erscheinen solche Zeiten allerdings nicht immer automatisch. Versicherte sollten daher frühzeitig eine Kontenklärung durchführen und fehlende Rentenzeiten nachweisen.
Für diese Ausbildungszeiten ist eine Nachzahlung möglichDie Nachzahlung nach § 207 SGB VI ist nur für schulische Ausbildungszeiten vorgesehen, die nicht bereits als Anrechnungszeit berücksichtigt werden. Außerdem dürfen die betreffenden Monate noch nicht mit Pflichtbeiträgen oder anderen Beiträgen belegt sein.
Ausbildungszeit Nachzahlung grundsätzlich möglich? Voraussetzung Schulzeit zwischen dem 16. und 17. Geburtstag Ja Der Monat ist noch nicht mit Beiträgen belegt Schul-, Fachschul- oder Hochschulzeit ab 17 oberhalb der Acht-Jahres-Grenze Ja Keine Anerkennung als Anrechnungszeit und keine vorhandenen Beiträge Weitere Immatrikulation nach der Abschlussprüfung bis zum Semesterende Ja Keine anderweitige rentenrechtliche Belegung Promotionsstudium nach Prüfung oder Staatsexamen Ja Der Zeitraum zählt nicht als Anrechnungszeit Aufbau-, Zusatz- oder Ergänzungsstudium Ja Keine Anrechnungszeit und keine vorhandenen Beiträge Bereits anerkannte Anrechnungszeit Nein Für denselben Monat ist diese Nachzahlung nicht vorgesehen Monat mit Pflicht- oder freiwilligem Beitrag Nein Eine erneute Belegung ist ausgeschlossenOb ein Studium besonders lange gedauert hat, reicht allein noch nicht aus. Die Deutsche Rentenversicherung prüft für jeden einzelnen Kalendermonat, ob bereits eine Anrechnungszeit oder eine Beitragszeit vorhanden ist.
Der Antrag muss vor dem 45. Geburtstag gestellt werdenNach dem Wortlaut des § 207 SGB VI kann der Antrag nur bis zur Vollendung des 45. Lebensjahres gestellt werden. Praktisch bedeutet das, dass der Antrag vor dem 45. Geburtstag bei der Rentenversicherung eingegangen sein sollte.
Innerhalb der Frist muss zunächst der Antrag gestellt werden. Die Rentenversicherung kann anschließend Teilzahlungen über einen Zeitraum von höchstens fünf Jahren zulassen.
Wer kurz vor dem 45. Geburtstag steht, sollte deshalb nicht erst auf den Abschluss einer längeren Beratung warten. Der fristwahrende Antrag kann gestellt werden, während fehlende Unterlagen anschließend nachgereicht werden.
Nach dem 45. Geburtstag gibt es nur enge AusnahmenDas Gesetz nennt eine Ausnahme für Menschen, die aus einer versicherungsfreien Beschäftigung ausscheiden und anschließend nachversichert werden. Eine weitere Ausnahme kann greifen, wenn jemand aus einer Beschäftigung ausscheidet, für die eine Befreiung von der Rentenversicherungspflicht bestand.
In diesen Fällen kann der Antrag noch innerhalb von sechs Monaten nach Durchführung der Nachversicherung beziehungsweise nach dem Wegfall der Befreiung gestellt werden. Eine gewöhnliche verspätete Kontenklärung, Unkenntnis der Vorschrift oder ein erst später entdecktes Zeugnis verlängert die Altersgrenze dagegen grundsätzlich nicht.
Wer bereits älter als 45 Jahre ist, sollte die Möglichkeit dennoch prüfen lassen, wenn zuvor beispielsweise ein Beamtenverhältnis, eine berufsständische Versorgung oder eine andere Befreiung von der Versicherungspflicht bestand. Ohne eine solche besondere Ausgangslage bleibt die Frist regelmäßig geschlossen.
So hoch kann die Nachzahlung 2026 seinDie Beitragshöhe kann für jeden zugelassenen Monat innerhalb der gesetzlichen Spanne gewählt werden. Nach den aktuellen Angaben der Deutschen Rentenversicherung gelten 2026 folgende Werte:
Wert 2026 Betrag Mindestbeitrag je nachzahlbarem Monat 112,16 Euro Höchstbeitrag je nachzahlbarem Monat 1.571,70 Euro Mindestbeitrag für zwölf Monate 1.345,92 Euro Höchstbeitrag für zwölf Monate 18.860,40 Euro Zusätzliche Monatsrente je 1.000 Euro Einzahlung rund 4,40 Euro bruttoBei einer genehmigten Teilzahlung gelten für die jeweilige Rate die Beitragssätze des tatsächlichen Zahlungsjahres. Spätere Raten können deshalb teurer werden, wenn Mindest- oder Höchstbeitrag steigen.
Ein höherer Beitrag erzeugt nicht mehr Versicherungsmonate. Sowohl der Mindestbeitrag als auch der Höchstbeitrag belegen jeweils nur einen Monat; die Höhe der Einzahlung beeinflusst vor allem den späteren Rentenbetrag.
Nachzahlungen können wichtige Wartezeiten auffüllenNachgezahlte Beiträge können bei der allgemeinen Wartezeit von fünf Jahren und bei der Wartezeit von 35 Jahren berücksichtigt werden. Das kann den Zugang zu einer Altersrente oder zu bestimmten Rehabilitationsleistungen erleichtern.
Bei bereits anerkannten Schul- und Studienzeiten ist zu beachten, dass diese Anrechnungszeiten ohnehin für die 35 Jahre zählen können. Einen zusätzlichen Versicherungsmonat bringt die Nachzahlung daher nur für Ausbildungszeiten, die bislang gerade nicht berücksichtigt werden.
Auch für die Altersrente für besonders langjährig Versicherte können freiwillige Beiträge berücksichtigt werden. Dafür müssen jedoch mindestens 18 Jahre mit Pflichtbeiträgen aus Beschäftigung, selbstständiger Tätigkeit, Kindererziehung oder vergleichbaren Pflichtbeitragszeiten vorhanden sein.
Ob die Zahlung tatsächlich einen früheren Rentenbeginn ermöglicht, hängt somit vom gesamten Versicherungsverlauf ab. Einen Überblick über die unterschiedlichen Voraussetzungen bietet der Beitrag Rente vor 67: Welche Altersrente 2026 möglich ist.
Freiwillige Beiträge ersetzen nicht jeden RentenschutzEine Nachzahlung kann Versicherungsmonate schaffen und die Altersrente erhöhen. Sie ersetzt aber normalerweise nicht die vorgeschriebenen Pflichtbeiträge, die etwa für eine Erwerbsminderungsrente innerhalb eines bestimmten Zeitraums verlangt werden.
Versicherte sollten deshalb nicht allein aus der Zahl der neu belegten Monate auf einen umfassenden Schutz schließen. Vor der Zahlung empfiehlt sich eine schriftliche Auskunft darüber, welche konkrete Wartezeit durch die Nachzahlung erfüllt oder verbessert wird.
Besonders wertvoll kann die Zahlung sein, wenn nur wenige Monate für einen Rentenanspruch fehlen. In einem solchen Fall kann der Nutzen deutlich über der reinen Erhöhung der Monatsrente liegen.
Wann sich die Nachzahlung rechnen kannNach der Faustformel der Rentenversicherung erhöhen 1.000 Euro Einzahlung im Jahr 2026 die spätere Monatsrente um rund 4,40 Euro brutto. Ohne Rentenanpassungen, Steuern sowie Kranken- und Pflegeversicherungsbeiträge wäre der eingezahlte Betrag nach ungefähr 19 Jahren Rentenbezug rechnerisch zurückgeflossen.
Diese einfache Rechnung bildet den tatsächlichen Nutzen nur teilweise ab. Gesetzliche Renten werden regelmäßig angepasst, während das eingezahlte Geld nicht mehr frei verfügbar ist und bis zum Rentenbeginn auch nicht anderweitig angelegt werden kann.
Hinzu kommen die persönliche Lebenserwartung, die steuerliche Situation und mögliche Auswirkungen auf eine spätere Hinterbliebenenrente. Wer bereits ausreichend Versicherungszeiten besitzt, sollte daher die erwartete Rentensteigerung mit anderen Möglichkeiten der Altersvorsorge vergleichen.
Beiträge können steuerlich berücksichtigt werdenNachzahlungen an die gesetzliche Rentenversicherung können grundsätzlich als Altersvorsorgeaufwendungen in der Steuererklärung berücksichtigt werden. Wie hoch die tatsächliche Entlastung ausfällt, hängt vom Einkommen, den bereits gezahlten Rentenbeiträgen und den geltenden steuerlichen Höchstbeträgen ab.
Bei einer Verteilung über mehrere Jahre kann sich die steuerliche Wirkung ebenfalls verteilen. Für die Steuer zählt regelmäßig das Jahr, in dem die jeweilige Rate tatsächlich gezahlt wurde.
Vor einer hohen Einmalzahlung kann deshalb eine steuerliche Beratung sinnvoll sein. Weitere Angaben zu den Beitragssätzen enthält der Beitrag Freiwillige Rentenbeiträge 2026: So viel muss gezahlt werden.
Nicht mit Ausgleichszahlungen ab 50 verwechselnDie Altersgrenze von 45 Jahren gilt nur für die Nachzahlung nicht berücksichtigter Ausbildungszeiten. Sie bedeutet nicht, dass Menschen nach ihrem 45. Geburtstag überhaupt keine zusätzlichen Zahlungen mehr an die Rentenversicherung leisten dürfen.
Ab dem 50. Lebensjahr können Versicherte unter bestimmten Voraussetzungen gesonderte Beiträge zahlen, um Abschläge einer geplanten vorgezogenen Altersrente ganz oder teilweise auszugleichen. Diese Ausgleichszahlungen für Rentenabschläge beruhen auf einer anderen Vorschrift.
Eine solche Zahlung schließt nicht nachträglich die Ausbildungsmonate, für die die Frist nach § 207 SGB VI abgelaufen ist. Beide Verfahren sollten daher klar voneinander getrennt werden.
So wird die Nachzahlung beantragtAm Anfang steht der vollständige Versicherungsverlauf. Daraus muss hervorgehen, welche Schul-, Fachschul- und Hochschulzeiten bereits anerkannt wurden und an welchen Stellen noch unbelegte Monate vorhanden sind.
Als Nachweise kommen Schulzeugnisse, Studienbücher, Immatrikulations- und Exmatrikulationsbescheinigungen sowie Abschlusszeugnisse infrage. Bei fehlenden Unterlagen können Schulen, Hochschulen oder Archive möglicherweise Ersatzbescheinigungen ausstellen.
Für die Nachzahlung stellt die Deutsche Rentenversicherung das Formular V0080 bereit. Der Antrag kann auch elektronisch eingereicht werden.
Vor der Überweisung sollte die Entscheidung der Rentenversicherung abgewartet werden. Darin wird festgelegt, für welche Monate Beiträge gezahlt werden dürfen und welche Zahlungsspanne gilt.
Beispiel aus der PraxisLena ist 44 Jahre alt und lässt ihren Versicherungsverlauf prüfen. Dabei stellt die Rentenversicherung fest, dass zwölf Schulmonate zwischen ihrem 16. und 17. Geburtstag sowie sechs Monate ihres langen Studiums weder als Anrechnungszeit anerkannt noch mit Beiträgen belegt sind.
Sie darf daher für insgesamt 18 Monate Beiträge nachzahlen. Entscheidet sie sich 2026 für den Mindestbeitrag von 112,16 Euro, zahlt sie insgesamt 2.018,88 Euro.
Nach der aktuellen DRV-Faustformel erhöht sich ihre spätere Bruttorente dadurch um rund 8,88 Euro im Monat. Zugleich gewinnt sie 18 Beitragsmonate, die ihr bei einer noch nicht erfüllten Wartezeit helfen können.
Lena stellt den Antrag mehrere Monate vor ihrem 45. Geburtstag. Ob sie den Betrag vollständig einzahlt, entscheidet sie erst nach einer individuellen Berechnung der Rentenversicherung und einer Prüfung ihrer finanziellen Rücklagen.
Der Beitrag 45-Regel bei der Rente: Nachzahlung ist nur vor 45 möglich erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Steuerpflicht für Rentner seit 1. Juli 2026 – Neue Tabelle
Zum 1. Juli 2026 steigen die gesetzlichen Renten in Deutschland um 4,24 Prozent. Für viele Rentnerinnen und Rentner ist das eine spürbare Verbesserung beim monatlichen Einkommen. Gleichzeitig wächst aber die Zahl der Fälle, in denen eine Rente steuerlich relevant wird. Damit wird aus einer erfreulichen Anpassung für manche Haushalte auch ein Thema für das Finanzamt.
Die Diskussion ist nicht neu, gewinnt durch jede Rentenanpassung aber neue Dynamik. Der Grund dafür liegt im Zusammenspiel aus steigenden Renten, einem festen steuerfreien Rentenanteil und dem allgemeinen Einkommensteuerrecht. Wer bisher knapp unter der steuerlichen Grenze lag, kann durch die Erhöhung darüber rutschen. Das bedeutet nicht automatisch eine hohe Steuerlast, oft aber zumindest die Pflicht, die eigene Situation genau zu prüfen.
Warum eine höhere Rente schneller in die Steuerpflicht führtBei gesetzlichen Renten gilt seit Jahren die nachgelagerte Besteuerung. Das heißt: Ein Teil der Rente bleibt steuerfrei, der andere Teil ist steuerpflichtig.
Wie hoch dieser steuerpflichtige Anteil ist, hängt vom Jahr des Rentenbeginns ab. Wer 2026 neu in Rente geht, muss nach Angaben der Deutschen Rentenversicherung 84 Prozent seiner Rente versteuern, 16 Prozent bleiben dauerhaft steuerfrei.
Bei älteren Bestandsrenten liegt der individuell festgelegte steuerfreie Betrag zwar oft günstiger. Allerdings bleibt dieser Betrag in Euro grundsätzlich festgeschrieben. Spätere Rentenerhöhungen werden deshalb im Ergebnis fast vollständig steuerlich wirksam.
Genau an dieser Stelle entsteht für viele Rentner das Problem: Nicht die Erstbewilligung der Rente, sondern die laufenden Anpassungen schieben das Einkommen Schritt für Schritt näher an die Steuergrenze.
Der Grundfreibetrag schützt, aber nicht unbegrenztAuch im Jahr 2026 bleibt ein Teil des Einkommens steuerfrei. Der steuerliche Grundfreibetrag steigt laut Bundesfinanzministerium auf 12.348 Euro. Diese Anhebung dämpft zwar die Wirkung der Rentenerhöhung. Sie verhindert aber nicht in jedem Fall, dass Rentner mit höheren Bezügen oder zusätzlichen Einkünften erstmals steuerpflichtig werden.
Entscheidend ist außerdem, dass für die Steuer nicht nur die monatliche Bruttorente zählt. Hinzu kommen je nach Lebenslage weitere Einnahmen, etwa Betriebsrenten, Mieteinnahmen, Witwenrenten oder Kapitalerträge. Wer mehrere Einkommensquellen hat, erreicht die steuerliche Schwelle deutlich schneller. Deshalb kann selbst eine moderat wirkende Rentenerhöhung am Ende spürbare Folgen haben.
Steuerpflicht für Rentner ab 1. Juli 2026 – wen es betreffen kann Situation Wann Steuerpflicht nach der Rentenerhöhung ab 1. Juli 2026 näher rücken kann Neurentner mit Rentenbeginn 2026, alleinstehend, nur gesetzliche Rente Ab etwa 14.700 Euro Jahresbruttorente beziehungsweise rund 1.225 Euro Monatsbruttorente im vollen Jahresniveau. Hintergrund ist, dass 2026 bei Neurentnern 84 Prozent der Rente steuerpflichtig sind. Neurentner mit Rentenbeginn 2025, alleinstehend, nur gesetzliche Rente Ab etwa 14.788 Euro Jahresbruttorente beziehungsweise rund 1.232 Euro Monatsbruttorente. Hier liegt der steuerpflichtige Anteil bei 83,5 Prozent. Neurentner mit Rentenbeginn 2024, alleinstehend, nur gesetzliche Rente Ab etwa 14.877 Euro Jahresbruttorente beziehungsweise rund 1.240 Euro Monatsbruttorente. In diesem Jahrgang sind 83 Prozent der Rente steuerpflichtig. Rentner mit Rentenbeginn 2022 oder 2023, alleinstehend, nur gesetzliche Rente Ab etwa 15.059 Euro Jahresbruttorente beziehungsweise rund 1.255 Euro Monatsbruttorente. Bei diesen Jahrgängen liegt der steuerpflichtige Anteil bei 82 Prozent. Bestandsrentner mit früherem Rentenbeginn Hier gibt es keine einheitliche starre Grenze. Der persönliche steuerfreie Rentenbetrag wurde im zweiten Rentenjahr in Euro festgesetzt und bleibt dauerhaft gleich, deshalb wirken spätere Rentenerhöhungen oft fast vollständig steuerlich mit. Rentner mit zusätzlicher Betriebsrente, Mieteinnahmen oder Kapitalerträgen Dann kann die Steuerpflicht schon bei deutlich niedrigeren gesetzlichen Renten eintreten. Schon kleinere Zusatzeinnahmen reichen oft aus, um über den steuerlich freien Bereich zu kommen. Verheiratete Rentner ohne weitere Einkünfte Die Schwelle liegt zusammen betrachtet meist höher als bei Alleinstehenden, weil der Grundfreibetrag für beide gilt. Eine pauschale Monatsgrenze ist aber auch hier schwierig, weil Rentenbeginn, Freibeträge und weitere Einnahmen mitentscheiden. Wichtig für das Steuerjahr 2026 Die Rentenerhöhung greift erst ab Juli 2026. Deshalb ist die Wirkung im Steuerjahr 2026 oft noch etwas geringer als in einem vollen Folgejahr, weil nur das zweite Halbjahr mit dem höheren Rentenwert eingeht. Wichtig für die Praxis Steuerpflicht heißt nicht automatisch hohe Steuerzahlung. Beiträge zur Kranken- und Pflegeversicherung sowie weitere abziehbare Ausgaben können die tatsächliche Belastung spürbar senken.Für eine Faustregel gilt: Alleinstehende Neurentner des Jahres 2026 kommen bei einer reinen gesetzlichen Bruttorente ab rund 1.225 Euro im Monat in einen Bereich, in dem eine Steuerpflicht geprüft werden sollte. Bei Bestandsrentnern ist die Lage individueller, weil der persönliche Rentenfreibetrag aus den früheren Jahren weiterläuft. Wer neben der gesetzlichen Rente noch andere Einnahmen hat, sollte deutlich früher rechnen.
Was die Erhöhung im Juli 2026 konkret bedeutetDie Rentenanpassung von 4,24 Prozent betrifft rund 21 Millionen Rentnerinnen und Rentner. Für viele ergibt sich daraus ein monatliches Plus, das im Alltag willkommen ist. Steuerlich ist die Wirkung jedoch ambivalent, weil die höheren Zahlbeträge nicht isoliert betrachtet werden dürfen. Je knapper der bisherige Abstand zur steuerlichen Grenze war, desto eher wird aus dem Rentenplus ein Auslöser für neue Pflichten.
Eine pauschale Aussage, ab welcher Rentenhöhe nun jeder Steuern zahlen muss, ist nicht seriös. Dafür sind die Unterschiede zwischen Bestandsrentnern, Neurentnern und Menschen mit Nebeneinkünften zu groß.
Hinzu kommen abzugsfähige Ausgaben, etwa Kranken- und Pflegeversicherungsbeiträge. Deshalb ist nicht jeder, der künftig eine Steuererklärung abgeben muss, am Ende tatsächlich mit einer hohen Nachzahlung konfrontiert.
Tausende neue SteuerfälleDass Rentenerhöhungen regelmäßig neue Steuerfälle auslösen, ist belegt. Für die Rentenerhöhung zum 1. Juli 2024 verwies beispielsweise “Finanztip” unter Berufung auf Angaben des Bundesfinanzministeriums darauf, dass 114.000 Rentnerinnen und Rentner neu steuer- und damit abgabepflichtig wurden.
Zugleich fielen damals allerdings auch 244.000 Personen wieder aus der Steuerpflicht heraus, weil der Grundfreibetrag deutlich angehoben wurde.
Für die Rentenanpassung 2026 liegt derzeit keine offiziell breit kommunizierte Gesamtzahl vor, wie viele Menschen neu steuerpflichtig werden. Die Überschrift, dass es „Tausende“ treffen kann, ist vor diesem Hintergrund dennoch nachvollziehbar.
Die Erfahrung aus den Vorjahren zeigt, dass schon vergleichsweise kleine Veränderungen bei Renten und Freibeträgen eine große Zahl von Einzelfällen betreffen können. Wer nahe an der steuerlichen Grenze liegt, sollte deshalb nicht darauf vertrauen, dass die eigene Situation unverändert bleibt.
Besonders aufmerksam sollten diese Rentner seinGenau hinsehen sollten vor allem Ruheständler, die zusätzlich zur gesetzlichen Rente weitere Einnahmen haben. Das gilt für Betriebsrentner ebenso wie für Menschen mit Einnahmen aus Vermietung oder einem Nebenjob. Auch verheiratete Paare sollten ihre Lage gemeinsam betrachten, weil die Besteuerung im Zusammenspiel mit dem gewählten Verfahren andere Ergebnisse bringen kann.
Bei Witwen- und Erwerbsminderungsrenten lohnt sich ebenfalls eine genaue Prüfung, weil mehrere Leistungen zusammenlaufen können.
Wichtig: Nicht jeder neue Steuerfall ist automatisch ein finanzieller Nachteil. In vielen Fällen geht es zunächst darum, überhaupt eine Einkommensteuererklärung abzugeben. Erst danach zeigt sich, ob tatsächlich Steuern zu zahlen sind und in welcher Höhe. Wer Unterlagen geordnet bereithält, vermeidet dabei unnötigen Stress.
Was Rentner jetzt tun solltenSinnvoll ist es, die eigene Jahresbruttorente nach der Juli-Erhöhung einmal überschlägig durchzurechnen. Danach sollte geprüft werden, wann der Rentenbeginn war und welcher steuerfreie Rentenanteil damals festgelegt wurde.
Anschließend kommen weitere Einkünfte und abzugsfähige Aufwendungen hinzu. Schon diese einfache Vorprüfung gibt oft ein recht zuverlässiges Bild, ob Handlungsbedarf besteht.
Wer unsicher ist, sollte nicht bis zum nächsten Steuerbescheid warten. Unterstützung gibt es bei Lohnsteuerhilfevereinen, Steuerberatern oder den Finanzämtern, wenn es um allgemeine Fragen geht. Auch Informationsmaterial der Deutschen Rentenversicherung hilft, die Systematik zu verstehen. Gerade für ältere Menschen, die bisher nie eine Steuererklärung abgegeben haben, ist eine frühe Klärung oft die beste Lösung.
Überblick: Wovon die Steuerpflicht in der Rente abhängt Faktor Bedeutung für die Besteuerung Jahr des Rentenbeginns Davon hängt ab, welcher Anteil der Rente dauerhaft steuerfrei bleibt und welcher versteuert werden muss. Rentenerhöhungen Spätere Anpassungen erhöhen bei vielen Bestandsrenten den steuerlich relevanten Teil besonders stark. Grundfreibetrag Er schützt das Existenzminimum, reicht aber nicht immer aus, wenn die Rente und weitere Einkünfte steigen. Weitere Einkünfte Betriebsrenten, Mieten, Kapitalerträge oder Nebenverdienste können die Steuerpflicht beschleunigen. Abziehbare Ausgaben Beiträge zur Kranken- und Pflegeversicherung sowie weitere Posten können die steuerliche Belastung mindern. Beispiel aus der PraxisEin Rentner bezieht seit mehreren Jahren eine gesetzliche Altersrente und bekommt zusätzlich eine kleine Betriebsrente. Durch die Erhöhung zum 1. Juli 2026 steigt seine gesetzliche Monatsrente spürbar an, während der einmal festgelegte steuerfreie Rentenbetrag unverändert bleibt.
Zusammen mit der Betriebsrente überschreitet sein zu berücksichtigendes Einkommen nun erstmals die Grenze, bei der eine Steuererklärung notwendig wird. Am Ende fällt die tatsächliche Steuer zwar überschaubar aus, doch ohne Prüfung hätte er die neue Pflicht leicht übersehen.
QuellenDeutsche Rentenversicherung: „Rentenanpassung 2026: Renten steigen im Juli um 4,24 Prozent“, Meldung vom 5. März 2026, Bundesfinanzministerium: „Die wichtigsten steuerlichen Änderungen 2026“, Stand 30. Dezember 2025.
Deutsche Rentenversicherung: „Steueranteil für Neu-Rentner liegt 2026 bei 84 Prozent“, Meldung vom 16. Februar 2026.
Der Beitrag Steuerpflicht für Rentner seit 1. Juli 2026 – Neue Tabelle erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Final Countdown: Die Mullahs drohen Trump – wer ist nun der Stärkere?
Schon länger durfte man rätseln, wie es denn nun mit dem bizarren, chaotisch anmutenden Iran-Krieg der Amerikaner noch weitergehen soll. Nun zeichnet sich doch so etwas wie eine Antwort auf diese Frage ab: Fest steht, der gemeinsam mit den Israelis vollzogene Angriffskrieg gegen das teuflisch-toxische Mullah-Regime von Teheran hat an den innen- wie außenpolitischen Aggressionen […]
<p>The post Final Countdown: Die Mullahs drohen Trump – wer ist nun der Stärkere? first appeared on ANSAGE.</p>
Rente 63 endet: Das passiert jetzt mit der Rente für Schwerbehinderte
Die Bundesregierung will die abschlagsfreie Altersrente nach 45 Versicherungsjahren abschaffen und den frühesten Rentenbeginn für langjährig Versicherte von 63 auf 64 Jahre verschieben. Viele Menschen mit Schwerbehinderung befürchten deshalb, dass auch ihr besonderer Rentenzugang wegfällt.
Zwar ist noch nichts beschlossen, aber vollständige Entwarnung wäre dennoch verfrüht. Im Bericht der Alterssicherungskommission findet sich zusätzlich die Empfehlung, spätere Anhebungen der Altersgrenzen auf alle Altersrenten zu übertragen.
Unter der „Rente mit 63“ werden verschiedene Renten vermischtDer Ausdruck „Rente mit 63“ ist keine eindeutige gesetzliche Bezeichnung. Er wird sowohl für die Altersrente für besonders langjährig Versicherte als auch für die Altersrente für langjährig Versicherte verwendet.
Die Altersrente für besonders langjährig Versicherte setzt 45 Versicherungsjahre voraus und wird ohne Abschlag gezahlt. Für Versicherte ab Jahrgang 1964 beginnt sie nach geltendem Recht allerdings erst mit 65 Jahren und nicht mehr mit 63.
Daneben gibt es die Altersrente für langjährig Versicherte nach mindestens 35 Versicherungsjahren. Sie kann derzeit ab 63 Jahren beansprucht werden, verursacht bei den Jahrgängen ab 1964 aber einen dauerhaften Abschlag von bis zu 14,4 Prozent.
Die Altersrente für schwerbehinderte Menschen ist eine dritte Rentenart. Für sie gelten andere Voraussetzungen, andere Altersgrenzen und ein eigener höchstmöglicher Abschlag.
Rentenkommission empfiehlt das Ende der abschlagsfreien Rente nach 45 JahrenDie Alterssicherungskommission hat ihren Bericht am 23. Juni 2026 vorgelegt. Darin empfiehlt sie ausdrücklich, den abschlagsfreien Rentenzugang für besonders langjährig Versicherte abzuschaffen.
Außerdem soll die vorgezogene Altersrente nach 35 Versicherungsjahren künftig frühestens mit 64 statt mit 63 Jahren beginnen. Ausführliche Hintergründe zu diesem Vorschlag enthält der Beitrag „Neue Rente mit 63 erst ab 64 Jahren“.
Die Bundesregierung hat angekündigt, die 33 Vorschläge vollständig und zügig umzusetzen. Nach ihrem Überblick zur Rentenreform soll das Gesetzgebungsverfahren möglichst bis Ende 2026 abgeschlossen werden.
Ein verabschiedetes Gesetz mit Stichtagen und Übergangsvorschriften liegt bisher jedoch nicht vor. Auch die Frage, welche Jahrgänge zuerst betroffen sein werden, ist noch offen.
Die Schwerbehindertenrente ist eine eigene AltersrenteDie offizielle Bezeichnung lautet „Altersrente für schwerbehinderte Menschen“. Ihre gesetzlichen Grundlagen stehen für die jüngeren Jahrgänge in § 37 SGB VI und für ältere Jahrgänge mit Übergangsregelungen in § 236a SGB VI.
Für einen Anspruch muss zum Rentenbeginn ein Grad der Behinderung von mindestens 50 bestehen. Eine arbeitsrechtliche Gleichstellung bei einem GdB von 30 oder 40 reicht nicht aus.
Zusätzlich müssen mindestens 35 Jahre Wartezeit erfüllt sein. Berücksichtigt werden nicht nur Pflichtbeiträge aus einer Beschäftigung, sondern beispielsweise auch bestimmte Zeiten mit Krankengeld, Arbeitslosengeld, Kindererziehung, häuslicher Pflege, Ausbildung oder freiwilligen Beiträgen.
Die Schwerbehinderung muss beim Rentenbeginn vorliegen. Fällt der GdB später unter 50, bleibt eine bereits bewilligte Altersrente nach den Informationen der Deutschen Rentenversicherung grundsätzlich bestehen.
Diese Altersgrenzen gelten derzeitFür Versicherte ab dem Geburtsjahrgang 1964 kann die Altersrente für schwerbehinderte Menschen mit 65 Jahren ohne Abschläge beginnen. Ein vorzeitiger Beginn ist bereits mit 62 Jahren möglich.
Für jeden Monat, den die Rente vor dem abschlagsfreien Termin beginnt, werden 0,3 Prozent abgezogen. Bei einer Vorziehung um 36 Monate ergibt sich der Höchstabschlag von 10,8 Prozent.
Der Abschlag bleibt lebenslang bestehen. Er verschwindet nicht, wenn die versicherte Person später das 65. oder 67. Lebensjahr erreicht.
Eine Übersicht nach Jahrgängen und Geburtsmonaten bietet der Beitrag „Vorzeitige Rente für Schwerbehinderte ab 2026: Mit und ohne Abschlag“.
Die drei Rentenarten im Vergleich Rentenart Voraussetzungen Frühester Beginn für Jahrgang 1964 und jünger Abschlagsfreier Beginn nach heutigem Recht Vorschlag der Kommission Altersrente für langjährig Versicherte 35 Versicherungsjahre 63 Jahre Persönliche Regelaltersgrenze, regelmäßig 67 Jahre Frühester Beginn soll auf 64 Jahre steigen Altersrente für besonders langjährig Versicherte 45 Versicherungsjahre 65 Jahre 65 Jahre Soll abgeschafft und durch andere Schutzregeln ersetzt werden Altersrente für schwerbehinderte Menschen GdB mindestens 50 und 35 Versicherungsjahre 62 Jahre mit Abschlägen 65 Jahre Keine ausdrückliche Abschaffung; spätere Altersgrenzen könnten nach 2031 steigen Regelaltersrente Fünf Jahre Wartezeit Regelaltersgrenze 67 Jahre Nach 2031 an die Lebenserwartung koppeln Die Abschaffung nach 45 Jahren erfasst die Schwerbehindertenrente nicht unmittelbarDie Empfehlung zur Abschaffung richtet sich ausdrücklich gegen den abschlagsfreien Zugang allein aufgrund von 45 Versicherungsjahren. Die Schwerbehindertenrente knüpft dagegen an einen GdB von mindestens 50, eine Wartezeit von 35 Jahren und das jeweilige Lebensalter an.
Eine Abschaffung der 45-Jahre-Rente lässt deshalb § 37 SGB VI zunächst unberührt. Wer die Voraussetzungen der Schwerbehindertenrente erfüllt, verliert diesen Anspruch nicht allein deshalb, weil die Altersrente für besonders langjährig Versicherte wegfallen sollte.
Auch die geplante unmittelbare Anhebung von 63 auf 64 Jahre betrifft nach dem Wortlaut der Empfehlung zunächst die Altersrente für langjährig Versicherte. Daraus wird nicht automatisch ein Rentenbeginn ab 63 statt bisher 62 für schwerbehinderte Menschen.
Für Menschen mit GdB 50 und mindestens 35 Versicherungsjahren gilt damit weiterhin: Nach heutigem Recht ist ein Beginn ab 62 Jahren mit Abschlägen oder ab 65 Jahren ohne Abschläge möglich.
Trotzdem enthält der Bericht ein Risiko für spätere JahrgängeIm vollständigen Bericht der Alterssicherungskommission steht, dass spätere parallele Altersgrenzenerhöhungen für alle Altersrenten gelten sollen. Diese Formulierung kann auch die Altersrente für schwerbehinderte Menschen erfassen.
Die Kommission schlägt vor, die Regelaltersgrenze nach 2031 an die weitere Entwicklung der Lebenserwartung zu koppeln. Nach der verwendeten Modellrechnung könnte sie zwischen 2031 und 2041 schrittweise von 67 auf etwa 67 Jahre und sechs Monate steigen.
Wird diese Erhöhung auf sämtliche Altersrenten übertragen, könnte der abschlagsfreie Beginn der Schwerbehindertenrente beispielsweise von 65 auf 65 Jahre und sechs Monate steigen. Der frühestmögliche Beginn mit Abschlägen könnte entsprechend von 62 auf 62 Jahre und sechs Monate verschoben werden.
Dabei handelt es sich bisher nur um eine mögliche Folge der Kommissionsempfehlung. Ob die Schwerbehindertenrente tatsächlich einbezogen wird, welche Jahrgänge betroffen wären und welche Schutzfristen gelten, muss der angekündigte Gesetzentwurf beantworten.
Keine sofortige Erhöhung von 62 auf 63 Jahre empfohlenDie beiden zeitlichen Ebenen der Reform müssen getrennt werden. Die zeitnahe Erhöhung von 63 auf 64 Jahren betrifft die Altersrente für langjährig Versicherte nach 35 Versicherungsjahren.
Eine sofortige Anhebung des frühesten Beginns der Schwerbehindertenrente von 62 auf 63 Jahre verlangt der Bericht nicht ausdrücklich. Für diese Rentenart geht es vielmehr um die spätere parallele Verschiebung, wenn auch die Regelaltersgrenze nach 2031 weiter steigt.
Daher wäre die Aussage, die Schwerbehindertenrente werde zusammen mit der „Rente mit 63“ abgeschafft, falsch. Ebenso ungenau wäre aber die Behauptung, die geplante Rentenreform könne die Schwerbehindertenrente überhaupt nicht verändern.
Was passiert, wenn Schwerbehinderte auch 45 Jahre erreichen?Manche Versicherte erfüllen sowohl die Voraussetzungen der Schwerbehindertenrente als auch die 45-jährige Wartezeit für besonders langjährig Versicherte. In diesem Fall können bislang mehrere Rentenarten zur Auswahl stehen.
Die Voraussetzungen lassen sich jedoch nicht miteinander verbinden. Wer mit 62 Jahren die Altersrente für schwerbehinderte Menschen bezieht, erhält sie nicht deshalb abschlagsfrei, weil zusätzlich 45 Versicherungsjahre vorhanden sind.
Das wurde auch gerichtlich bestätigt. Der Beitrag „Trotz 45 Versicherungsjahren Rente bei Schwerbehinderung mit Abschlag“ erläutert, warum die Rentenversicherung die Abschläge nicht nachträglich streichen muss.
Fällt die 45-Jahre-Rente künftig weg, kann die Schwerbehindertenrente für diese Versicherten besonders wichtig werden. Sie könnte dann weiterhin einen abschlagsfreien Rentenbeginn zwei Jahre vor der Regelaltersgrenze ermöglichen, sofern der Gesetzgeber diese Altersgrenze schützt.
Was eine neue Schutzrente ändern könnteDie Kommission will die bisherige 45-Jahre-Rente nicht ersatzlos streichen. Vorgeschlagen wird eine neue Schutzrente für langjährige Beitragszahler, die ihren zuletzt über längere Zeit ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
Diese neue Möglichkeit soll sich an der Altersrente für schwerbehinderte Menschen orientieren. Vorgesehen ist ein abschlagsfreier Beginn zwei Jahre vor der Regelaltersgrenze sowie ein um weitere drei Jahre vorgezogener Beginn mit Abschlägen.
Anders als bei der Schwerbehindertenrente soll nicht zwingend ein GdB von 50 erforderlich sein. Stattdessen wäre eine individuelle Gesundheitsprüfung vorgesehen, deren Voraussetzungen noch gesetzlich festgelegt werden müssten.
Für Menschen mit GdB 30 oder 40 könnte das einen neuen Zugang eröffnen. Für Personen mit anerkannter Schwerbehinderung sollte die neue Schutzrente die bestehende Altersrente allerdings nicht verschlechtern oder durch eine zusätzliche Gesundheitsprüfung ersetzen.
Laufende Schwerbehindertenrenten sind nicht gefährdetWer die Altersrente für schwerbehinderte Menschen bereits bezieht, muss nicht befürchten, aufgrund einer späteren Anhebung des Zugangsalters wieder aus der Rente zu fallen. Neue Altersgrenzen betreffen den Zugang zu einer Rente und können einen bereits erfolgten Rentenbeginn nicht nach hinten verschieben.
Auch der bisher berechnete Abschlag ändert sich nicht allein aufgrund einer späteren Reform. Er bleibt in der festgesetzten Höhe bestehen.
Anders sieht es bei Menschen aus, die ihren Rentenantrag erst in einigen Jahren stellen wollen. Für sie können neue Stichtage und Übergangsregeln darüber entscheiden, ob noch das bisherige oder bereits das neue Recht gilt.
Vertrauensschutz wird für rentennahe Jahrgänge besonders wichtigRentenreformen enthalten häufig Übergangsvorschriften, damit Menschen kurz vor dem geplanten Ruhestand nicht kurzfristig ihre gesamte Lebensplanung ändern müssen. Welche Jahrgänge bei der neuen Reform geschützt werden, steht noch nicht fest.
Die Kommission verlangt für die geplante Anhebung der Regelaltersgrenze einen Vorlauf von fünf Jahren. Für die Altersrente für schwerbehinderte Menschen ist jedoch gesondert zu klären, ob derselbe Zeitplan gilt und ob bereits anerkannte Schwerbehinderungen besonders berücksichtigt werden.
Das betrifft vor allem Menschen, die Altersteilzeit, einen Aufhebungsvertrag oder das Ende ihres Arbeitsverhältnisses auf einen bestimmten Rentenbeginn abgestimmt haben. Sie sollten keine endgültige Entscheidung treffen, bevor der Gesetzentwurf und die Übergangsvorschriften bekannt sind.
Was Betroffene jetzt prüfen solltenVersicherte sollten zunächst eine aktuelle Rentenauskunft anfordern und prüfen, ob die 35-jährige Wartezeit vollständig erfasst ist. Fehlende Kindererziehungs-, Pflege-, Krankheits-, Ausbildungs- oder Arbeitslosigkeitszeiten können den Rentenbeginn verzögern.
Ebenso wichtig ist der rechtzeitige Nachweis eines GdB von mindestens 50. Wer bisher lediglich einen GdB von 30 oder 40 besitzt und dessen Gesundheitszustand sich verschlechtert hat, kann prüfen lassen, ob ein Änderungsantrag sachlich begründet ist.
Vor einer Kündigung, einem Aufhebungsvertrag oder dem Beginn einer Altersteilzeit sollten mehrere Rententermine berechnet werden. Sinnvoll sind eine Berechnung nach geltendem Recht und eine zweite Planung mit einem möglicherweise späteren Beginn.
Ein vorgezogener Antrag aus Sorge vor der Reform schützt nicht automatisch die heutige Rechtslage. Ausschlaggebend sind das beim Rentenbeginn geltende Gesetz und die darin enthaltenen Übergangsbestimmungen.
Praxisbeispiel: Schwerbehindertenrente bleibt, könnte aber später beginnenFrau M. ist 1975 geboren, hat einen anerkannten GdB von 50 und wird die Wartezeit von 35 Jahren erfüllen. Nach heutigem Recht kann sie mit 65 Jahren ohne Abschläge oder bereits mit 62 Jahren und einem Abschlag von höchstens 10,8 Prozent in Rente gehen.
Die Abschaffung der Altersrente nach 45 Versicherungsjahren würde ihren Anspruch auf die Schwerbehindertenrente nicht beseitigen. Auch die direkte Anhebung der Altersrente für langjährig Versicherte von 63 auf 64 Jahre würde ihren frühesten Rentenbeginn nicht automatisch verändern.
Steigt die Regelaltersgrenze später auf 67 Jahre und sechs Monate und überträgt der Gesetzgeber die Erhöhung auf alle Altersrenten, könnte Frau M. möglicherweise erst mit 65 Jahren und sechs Monaten abschlagsfrei gehen. Ein vorgezogener Beginn wäre in diesem Modell ab 62 Jahren und sechs Monaten möglich.
Diese Termine sind lediglich eine Beispielrechnung. Erst das Gesetz kann bestimmen, ob Frau M.s Jahrgang betroffen ist und ob Übergangsregeln sie schützen.
Fazit: Kein Ende der Schwerbehindertenrente, aber mögliche spätere VerschiebungDie geplante Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren bedeutet nicht das Ende der Altersrente für schwerbehinderte Menschen. Beide Leistungen beruhen auf unterschiedlichen Voraussetzungen und eigenständigen Vorschriften.
Auch die geplante Erhöhung des frühesten Rentenbeginns von 63 auf 64 Jahre erfasst die Schwerbehindertenrente nicht unmittelbar. Nach geltendem Recht bleiben für die Jahrgänge ab 1964 die Altersgrenzen von 62 Jahren mit Abschlägen und 65 Jahren ohne Abschläge bestehen.
Das Risiko liegt in einem anderen Teil der Reform. Die Kommission möchte spätere Anhebungen der Regelaltersgrenze grundsätzlich auf alle Altersrenten übertragen, sodass auch schwerbehinderte Menschen nach 2031 länger warten könnten.
Ob es dazu kommt, entscheidet der angekündigte Gesetzentwurf. Bis dieser vorliegt, gibt es weder einen verbindlichen neuen Rentenbeginn noch sicher benannte betroffene Jahrgänge.
Fragen und Antworten zur Schwerbehindertenrente Wird die Schwerbehindertenrente zusammen mit der „Rente mit 63“ abgeschafft?Nein. Die Kommission empfiehlt keine Abschaffung der Altersrente für schwerbehinderte Menschen. Die Streichung betrifft die abschlagsfreie Altersrente nach 45 Versicherungsjahren.
Können schwerbehinderte Menschen weiterhin mit 62 Jahren in Rente gehen?Nach geltendem Recht ja. Für Jahrgänge ab 1964 ist ein Beginn mit 62 Jahren und einem dauerhaften Abschlag von höchstens 10,8 Prozent möglich.
Wird der abschlagsfreie Beginn sofort von 65 auf 66 Jahre erhöht?Nein. Eine solche Erhöhung ist weder beschlossen noch ausdrücklich für die nahe Zukunft empfohlen. Nach 2031 könnten die Altersgrenzen jedoch schrittweise steigen, wenn die Empfehlung auf alle Altersrenten übertragen wird.
Reichen ein GdB von 30 oder 40 und eine Gleichstellung aus?Nein. Für die Altersrente für schwerbehinderte Menschen muss zum Rentenbeginn ein GdB von mindestens 50 bestehen. Eine Gleichstellung betrifft vor allem den Schutz im Arbeitsleben und ersetzt den Schwerbehindertenstatus für diese Rente nicht.
Wird die Schwerbehindertenrente mit 45 Versicherungsjahren automatisch abschlagsfrei?Nein. Beginnt die Schwerbehindertenrente vor der abschlagsfreien Altersgrenze, entstehen auch bei 45 Versicherungsjahren Abschläge. Die Voraussetzungen verschiedener Rentenarten werden nicht miteinander vermischt.
Sollten Betroffene jetzt vorsorglich ihre Rente beantragen?Ein vorsorglicher Antrag sichert die bisherige Rechtslage für einen späteren Rentenbeginn nicht. Betroffene sollten ihre Rentenauskunft, den Versicherungsverlauf und den GdB prüfen sowie den angekündigten Gesetzentwurf abwarten.
Der Beitrag Rente 63 endet: Das passiert jetzt mit der Rente für Schwerbehinderte erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Finanzielle Hilfe für die Ukraine: Ein Fass ohne Boden
Die EU hat der Ukraine zum Nationalfeiertag am vergangenen Montag fortgesetzte Hilfe zugesichert. Dabei wurden Rüstungshilfen im Umfang von 6,1 Milliarden Euro freigegeben. «Wir werden die Ukraine weiter so lange und so umfassend wie nötig unterstützen», erklärte Ratspräsident António Costa. Schon in den bisher viereinhalb Kriegsjahren habe man mehr als 220 Milliarden Euro mobilisiert. Zugleich drohte Costa Kremlchef Wladimir Putin mit neuen Sanktionen:
«Wir werden den Druck erhöhen, bis Russland das Töten beendet, ernsthaften Friedenswillen zeigt und an den Verhandlungstisch kommt».
In diesem Sommer habe man deutlicher als je zuvor gesehen, dass der Krieg Russlands Ressourcen aufzehre, behauptete Costa. Die bereits verhängten beispiellosen EU-Sanktionen hätten Wirkung gezeigt. Den angestrebten EU-Beitritt bezeichnete er als «die beste Garantie für Sicherheit und langfristige demokratische Stabilität für die Ukraine und für Europa insgesamt». Dass die EU-Kommission bisher keine ernsthaften diplomatischen Schritte für Friedensgespräche eingeleitet – und stattdessen eher Eskalation der Lage angeheizt hat, erwähnte Costa nicht.
Derzeit wird laut Costa das neue von den Staats- und Regierungschefs im Dezember vereinbarte Ukraine-Unterstützungsdarlehen in Höhe von 90 Milliarden Euro umgesetzt. Mit den Mitteln würden Vorbereitungen auf den nächsten Kriegswinter, die Beschaffung von Drohnen und die Stärkung der ukrainischen Luftverteidigung finanziert.
Norwegen hat der Ukraine für 2027 ebenfalls weitere Finanzhilfen in Höhe von 7,8 Milliarden Euro zugesichert. Die Summe entspreche den Zuwendungen des Jahres 2026 und sei für militärische sowie humanitäre Zwecke vorgesehen, teilte Ministerpräsident Jonas Gahr Støre mit. Unabhängig davon vereinbarten Finnland und die Ukraine eine Zusammenarbeit bei der Entwicklung und Produktion von unbemannten Systemen. Geplant ist unter anderem ein Gemeinschaftsunternehmen für unbemannte Überwasserschiffe.
Auch Großbritannien sicherte weitere Unterstützung zu: Premierminister Andy Burnham kündigte vor seinem Antrittsbesuch in der Ukraine Unterstützung für die dortige Produktion von Langstreckenraketen an. «Die Sicherheit der Ukraine ist unsere Sicherheit», propagierte Burnham. Großbritannien erlaube dem europäischen Raketenhersteller MBDA, geheime Informationen über britische Bauteile des Marschflugkörpers Scalp weiterzugeben. Dies solle Frankreich und der Ukraine helfen, lokale Produktionslinien für die Waffe aufzubauen.
Abfindung nach Kündigung: So hoch muss die Abfindung 2026 sein
Nach einer Kündigung rechnen viele Beschäftigte mit einer Abfindung. Das deutsche Arbeitsrecht kennt jedoch keinen allgemeinen Grundsatz, nach dem der Verlust des Arbeitsplatzes automatisch mit einer Geldzahlung ausgeglichen werden muss.
Auch eine langjährige Betriebszugehörigkeit, ein hohes Lebensalter oder eine betriebsbedingte Kündigung begründen für sich allein noch keinen Anspruch. Eine Abfindung muss sich vielmehr aus einem Gesetz, einem Sozialplan, einem Vertrag, einer verbindlichen Zusage oder einer gerichtlichen Einigung ergeben.
Das Kündigungsschutzgesetz schützt zunächst den ArbeitsplatzEine Kündigungsschutzklage ist grundsätzlich darauf gerichtet, den Fortbestand des Arbeitsverhältnisses feststellen zu lassen. Stellt das Arbeitsgericht die Unwirksamkeit der Kündigung fest, besteht das Arbeitsverhältnis weiter.
Das Gericht spricht daher nicht automatisch eine Abfindung zu, nur weil der Arbeitgeber fehlerhaft gekündigt hat.
In der Praxis enden viele Kündigungsschutzverfahren dennoch mit einer Zahlung. Arbeitgeber bieten Geld an, um das Risiko einer Weiterbeschäftigung, rückständiger Lohnzahlungen und eines langwierigen Prozesses zu vermeiden.
In diesen Fällen kann eine Abfindung verlangt werdenEin einklagbarer Anspruch besteht nur, wenn eine konkrete Rechtsgrundlage vorhanden ist. Die folgende Tabelle zeigt die häufigsten Fälle.
Grundlage Wann entsteht der Anspruch? Wie wird die Abfindung bestimmt? § 1a Kündigungsschutzgesetz Der Arbeitgeber kündigt betriebsbedingt, weist im Kündigungsschreiben ausdrücklich auf die Abfindung hin und der Beschäftigte erhebt innerhalb von drei Wochen keine Klage. 0,5 Bruttomonatsverdienste je Beschäftigungsjahr Gerichtliche Auflösung nach §§ 9 und 10 KSchG Das Gericht hält die Kündigung für unwirksam, löst das Arbeitsverhältnis aber auf Antrag auf, weil eine Fortsetzung nicht zumutbar erscheint. Festsetzung durch das Gericht, regelmäßig höchstens 12 Monatsverdienste, in besonderen Fällen bis zu 15 oder 18 Sozialplan Ein Sozialplan sieht bei einer Betriebsänderung, Stilllegung oder einem Personalabbau Zahlungen für bestimmte Beschäftigte vor. Nach der im Sozialplan vereinbarten Berechnung Nachteilsausgleich nach § 113 BetrVG Der Arbeitgeber weicht ohne zwingenden Grund von einem Interessenausgleich ab oder führt eine Betriebsänderung durch, ohne zuvor einen Interessenausgleich versucht zu haben. Festsetzung durch das Arbeitsgericht unter entsprechender Anwendung von § 10 KSchG Tarifvertrag, Arbeitsvertrag oder Betriebsvereinbarung Die Vereinbarung verspricht bei bestimmten Kündigungen oder beim Ausscheiden eine Abfindung. Nach der vereinbarten Höhe oder Berechnungsformel Aufhebungsvertrag oder gerichtlicher Vergleich Arbeitgeber und Beschäftigter einigen sich verbindlich auf die Beendigung gegen Zahlung. Frei verhandelbar, soweit keine besonderen Grenzen eingreifen Der gesetzliche Anspruch bei betriebsbedingter KündigungDer bekannteste gesetzliche Anspruch steht in § 1a Kündigungsschutzgesetz. Er entsteht jedoch nicht bei jeder betriebsbedingten Kündigung.
Der Arbeitgeber muss im Kündigungsschreiben erklären, dass die Kündigung auf dringende betriebliche Erfordernisse gestützt wird. Zusätzlich muss er ausdrücklich darauf hinweisen, dass bei Verstreichenlassen der Klagefrist eine Abfindung beansprucht werden kann.
Fehlt dieser Hinweis, entsteht aus § 1a KSchG kein Anspruch. Eine mündliche Aussage des Vorgesetzten, man werde „über Geld sprechen“, genügt ebenso wenig wie eine allgemeine Formulierung über mögliche Abfindungsverhandlungen.
Der Beschäftigte darf innerhalb der dreiwöchigen Frist keine Kündigungsschutzklage erheben. Wer Klage einreicht, entscheidet sich gegen das gesetzliche Abfindungsmodell und kann nicht sicher darauf vertrauen, die Klage später zurückzunehmen und trotzdem die angebotene Zahlung zu erhalten.
Der Anspruch entsteht mit Ablauf der Kündigungsfrist. Bis dahin sollten das Kündigungsschreiben und der Nachweis über den Zugang sorgfältig aufbewahrt werden.
So wird die Abfindung nach § 1a KSchG berechnetDie gesetzliche Berechnung lautet: ein halber Bruttomonatsverdienst für jedes volle Beschäftigungsjahr. Ein Zeitraum von mehr als sechs Monaten wird auf ein volles Jahr aufgerundet.
Bei einem Bruttomonatsverdienst von 4.000 Euro und einer Beschäftigungszeit von elf Jahren und acht Monaten werden zwölf Jahre berücksichtigt. Daraus ergibt sich eine Abfindung von 24.000 Euro.
Zum Monatsverdienst gehören nach § 10 KSchG die Geld- und Sachbezüge, die bei der regelmäßigen Arbeitszeit im Monat der Beendigung zustehen. Schwankende Vergütungsbestandteile, Boni, Dienstwagen oder Provisionen können deshalb eine genauere Berechnung erforderlich machen.
Die Formel von 0,5 Monatsverdiensten ist außerhalb von § 1a KSchG keine allgemeine Vorgabe. Sie wird zwar häufig als Ausgangspunkt für Vergleiche verwendet, begründet aber ohne weitere Vereinbarung keinen Zahlungsanspruch.
So hoch muss die Abfindung nach Kündigung seinDie Tabelle nutzt die gesetzliche Berechnung nach § 1a KSchG: Bruttomonatsverdienst × 0,5 × Beschäftigungsjahre. Außerhalb dieses gesetzlichen Anspruchs dient die Formel lediglich als Verhandlungswert.
Betriebszugehörigkeit Abfindungsfaktor Bei 3.000 € brutto Bei 4.000 € brutto Bei 5.000 € brutto 1 Jahr 0,5 Monatsgehälter 1.500 € 2.000 € 2.500 € 2 Jahre 1 Monatsgehalt 3.000 € 4.000 € 5.000 € 3 Jahre 1,5 Monatsgehälter 4.500 € 6.000 € 7.500 € 4 Jahre 2 Monatsgehälter 6.000 € 8.000 € 10.000 € 5 Jahre 2,5 Monatsgehälter 7.500 € 10.000 € 12.500 € 6 Jahre 3 Monatsgehälter 9.000 € 12.000 € 15.000 € 7 Jahre 3,5 Monatsgehälter 10.500 € 14.000 € 17.500 € 8 Jahre 4 Monatsgehälter 12.000 € 16.000 € 20.000 € 9 Jahre 4,5 Monatsgehälter 13.500 € 18.000 € 22.500 € 10 Jahre 5 Monatsgehälter 15.000 € 20.000 € 25.000 € 12 Jahre 6 Monatsgehälter 18.000 € 24.000 € 30.000 € 15 Jahre 7,5 Monatsgehälter 22.500 € 30.000 € 37.500 € 20 Jahre 10 Monatsgehälter 30.000 € 40.000 € 50.000 € 25 Jahre 12,5 Monatsgehälter 37.500 € 50.000 € 62.500 € 30 Jahre 15 Monatsgehälter 45.000 € 60.000 € 75.000 €Bei § 1a KSchG wird eine Beschäftigungsdauer von mehr als sechs zusätzlichen Monaten auf ein volles Jahr aufgerundet. Aus zehn Jahren und sieben Monaten werden daher elf Jahre, während zehn Jahre und sechs Monate noch nicht aufgerundet werden.
Die tatsächliche Abfindung kann bei einem Vergleich erheblich niedriger oder höher ausfallen. Einfluss haben unter anderem die Erfolgsaussichten einer Kündigungsschutzklage, der besondere Kündigungsschutz, mögliche Formfehler und das Interesse des Arbeitgebers an einer schnellen Einigung.
Ein Sozialplan kann einen verbindlichen Anspruch schaffenBei größeren Umstrukturierungen kann ein zwischen Arbeitgeber und Betriebsrat vereinbarter Sozialplan Abfindungen vorsehen. Beschäftigte müssen dann nicht erst individuell mit dem Arbeitgeber über das „Ob“ der Zahlung verhandeln.
Ob jemand erfasst wird, hängt von den Bestimmungen des Sozialplans ab. Dort können Beschäftigungsdauer, Bruttoverdienst, Lebensalter, Unterhaltspflichten, Schwerbehinderung und Höchstbeträge berücksichtigt werden.
Teilweise enthalten Sozialpläne Ausschlussregeln für Beschäftigte, die ein zumutbares Arbeitsplatzangebot ablehnen, selbst kündigen oder unmittelbar in den Ruhestand wechseln können. Vor einer Entscheidung sollte deshalb der vollständige Text des Sozialplans geprüft werden.
Eine Zahlung aus einem Sozialplan kann außerdem auf eine anderweitig vereinbarte Abfindung angerechnet werden. Ein mehrfacher Anspruch bedeutet daher nicht automatisch, dass sämtliche Beträge nebeneinander ausgezahlt werden müssen.
Nachteilsausgleich bei Fehlern des ArbeitgebersEin zusätzlicher Anspruch kann nach § 113 Betriebsverfassungsgesetz entstehen. Die Vorschrift betrifft Betriebe, in denen der Arbeitgeber bei einer geplanten Betriebsänderung die Beteiligungsrechte des Betriebsrats missachtet.
Weicht das Unternehmen ohne zwingenden Grund von einem Interessenausgleich ab und werden dadurch Beschäftigte entlassen, können diese auf Abfindung klagen. Entsprechendes gilt, wenn eine Betriebsänderung umgesetzt wird, ohne zuvor einen Interessenausgleich mit dem Betriebsrat versucht zu haben.
Der Nachteilsausgleich ist vom normalen Sozialplananspruch zu unterscheiden. Ob beide Ansprüche nebeneinander bestehen oder Zahlungen angerechnet werden, hängt vom Einzelfall und den getroffenen Vereinbarungen ab.
Eine gerichtliche Auflösung bleibt die AusnahmeNach § 9 KSchG kann das Arbeitsgericht ein Arbeitsverhältnis trotz unwirksamer Kündigung gegen Zahlung einer Abfindung auflösen. Dafür muss eine Partei einen entsprechenden Antrag stellen.
Beantragt der Beschäftigte die Auflösung, muss ihm die Fortsetzung des Arbeitsverhältnisses unzumutbar sein. Eine verständliche Enttäuschung über die Kündigung oder die übliche Belastung durch den Prozess reicht dafür regelmäßig nicht aus.
Auch der Arbeitgeber kann unter engen Voraussetzungen einen Auflösungsantrag stellen. Er muss Tatsachen vortragen, die eine weitere Zusammenarbeit nicht erwarten lassen.
Die Höhe bestimmt das Gericht nach § 10 KSchG. Vorgesehen sind grundsätzlich bis zu zwölf Monatsverdienste, bei älteren und besonders langjährig beschäftigten Arbeitnehmern unter weiteren Voraussetzungen bis zu 15 oder 18 Monatsverdienste.
Die meisten Abfindungen entstehen durch einen VergleichIn der arbeitsgerichtlichen Praxis werden Abfindungen häufig in einem Vergleich vereinbart. Der Anspruch entsteht dann erst durch die protokollierte Einigung und nicht bereits mit Ausspruch der Kündigung.
Die Zahlung ist der Preis für die Beendigung des Rechtsstreits und die rechtssichere Trennung. Je größer das Risiko des Arbeitgebers ist, den Prozess zu verlieren, desto eher wird er zu einer höheren Zahlung bereit sein.
Bedeutsam können Fehler bei der Sozialauswahl, eine fehlende Betriebsratsanhörung, nicht beachtete Weiterbeschäftigungsmöglichkeiten, unklare Kündigungsgründe oder ein besonderer Kündigungsschutz sein. Weitere Hinweise enthält der Beitrag über die Abfindung bei einer betriebsbedingten Kündigung.
Ein Vergleich kann neben der Abfindung weitere Punkte regeln. Dazu gehören das Beendigungsdatum, die Freistellung, Resturlaub, Überstunden, ein Arbeitszeugnis, offene Vergütung und die Rückgabe von Firmeneigentum.
Ein Aufhebungsvertrag begründet den Anspruch erst durch die UnterschriftBietet der Arbeitgeber einen Aufhebungsvertrag mit Abfindung an, besteht vor der Annahme normalerweise noch kein Anspruch. Erst der schriftlich geschlossene Vertrag verpflichtet den Arbeitgeber zur Zahlung.
Vor der Unterschrift sollten der genaue Bruttobetrag, die Fälligkeit und das Beendigungsdatum feststehen. Ebenso wichtig sind Regelungen für den Fall, dass der Arbeitgeber vor Auszahlung insolvent wird oder der Beschäftigte bereits eine neue Stelle findet.
Formulierungen wie „bis zu 20.000 Euro“ oder „nach betrieblicher Möglichkeit“ können später zu Streit führen. Sicherer ist ein eindeutig bestimmter Betrag mit einem festen Zahlungstermin.
Die Dreiwochenfrist entscheidet über die VerhandlungspositionWer eine Kündigung angreifen möchte, muss nach § 4 KSchG grundsätzlich innerhalb von drei Wochen nach ihrem Zugang Kündigungsschutzklage erheben. Wird diese Frist versäumt, gilt die Kündigung im Regelfall als wirksam.
Die Frist läuft nicht erst ab dem Ende des Arbeitsverhältnisses. Sie beginnt mit dem Zugang des schriftlichen Kündigungsschreibens, beispielsweise mit der Übergabe oder dem Einwurf in den Briefkasten.
Auch laufende Gespräche über eine Abfindung stoppen die Klagefrist nicht. Eine mündliche Ankündigung des Arbeitgebers, man werde sich schon einigen, sollte daher nicht als Grund genommen werden, die Frist verstreichen zu lassen.
Anders liegt der Fall bei einem eindeutigen Angebot nach § 1a KSchG. Dann muss der Beschäftigte abwägen, ob er die fest zugesagte Abfindung nimmt oder die Kündigung gerichtlich angreift.
Der Kündigungsschutz beeinflusst die Höhe der VerhandlungDer allgemeine Kündigungsschutz gilt in der Regel nach einer Beschäftigungsdauer von mehr als sechs Monaten und in Betrieben mit mehr als zehn Beschäftigten. Teilzeitkräfte werden bei der Berechnung der Betriebsgröße anteilig berücksichtigt.
Greift das Kündigungsschutzgesetz, benötigt der Arbeitgeber einen personenbedingten, verhaltensbedingten oder betriebsbedingten Kündigungsgrund. Fehler können die Kündigung unwirksam machen und damit die Bereitschaft zu einer Einigung erhöhen.
In Kleinbetrieben entsteht daraus kein automatischer Zahlungsanspruch. Dennoch können eine fehlende Schriftform, eine falsche Kündigungsfrist, Diskriminierung, Sittenwidrigkeit oder ein besonderer Kündigungsschutz Ansatzpunkte für eine rechtliche Prüfung liefern.
Auch während der Probezeit gibt es keine automatische Abfindung. Eine Zahlung ist aber möglich, wenn sie vertraglich zugesagt, ausgehandelt oder zur Beendigung eines Rechtsstreits vereinbart wird.
Abfindung und Arbeitslosengeld sind getrennt zu prüfenEine Abfindung wird nicht einfach Euro für Euro vom Arbeitslosengeld I abgezogen. Probleme können jedoch entstehen, wenn der Beschäftigte durch einen Aufhebungs- oder Abwicklungsvertrag selbst an der Beendigung mitgewirkt hat.
Dann kann eine Sperrzeit nach § 159 SGB III drohen. Wird das Arbeitsverhältnis zusätzlich vor dem Ablauf der ordentlichen Arbeitgeberkündigungsfrist beendet, kann der Leistungsanspruch nach § 158 SGB III zunächst ruhen.
Sperrzeit und Ruhenszeit beruhen auf unterschiedlichen Voraussetzungen. Der ausführliche Beitrag über Abfindung, Sperrzeit und Ruhen beim Arbeitslosengeld erklärt die Unterschiede anhand einer Berechnung.
Bei einer vom Arbeitgeber ausgesprochenen betriebsbedingten Kündigung mit Abfindungsangebot nach § 1a KSchG entsteht regelmäßig keine Sperrzeit allein deshalb, weil der Beschäftigte auf eine Klage verzichtet. Bei einem Aufhebungsvertrag muss dagegen geprüft werden, ob eine konkret angekündigte Kündigung ohnehin erfolgt wäre und ob die Kündigungsfrist eingehalten wird.
Unter bestimmten Voraussetzungen kann ein wichtiger Grund die Sperrzeit verhindern. Das zeigt auch die Rechtsprechung zum Arbeitslosengeld trotz Aufhebungsvertrag und Abfindung.
Auf die Abfindung fallen Steuern anEine Abfindung ist grundsätzlich einkommensteuerpflichtig. Eine echte Entschädigung für den Verlust des Arbeitsplatzes ist dagegen regelmäßig kein sozialversicherungspflichtiges Arbeitsentgelt.
Unter den Voraussetzungen des § 34 Einkommensteuergesetz kann die sogenannte Fünftelregelung die steuerliche Belastung abmildern. Die Zahlung wird dabei nicht tatsächlich auf fünf Jahre verteilt, sondern lediglich mit einer besonderen Methode besteuert.
Seit 2025 wird diese Ermäßigung nicht mehr vom Arbeitgeber beim Lohnsteuerabzug angewendet. Betroffene müssen den Vorteil über die Einkommensteuererklärung erhalten, wie der Beitrag über die geänderte Fünftelregelung bei Abfindungen erläutert.
Eine Aufteilung der Abfindung auf mehrere Kalenderjahre kann die steuerliche Begünstigung gefährden. Vor der Vereinbarung des Auszahlungstermins kann deshalb eine steuerliche Berechnung sinnvoll sein.
Praxisbeispiel: Nur der schriftliche Hinweis schafft den AnspruchEine Arbeitnehmerin verdient monatlich 3.800 Euro brutto und ist seit neun Jahren im Unternehmen beschäftigt. Ihr Arbeitgeber kündigt wegen des Wegfalls ihrer Abteilung und erklärt im Kündigungsschreiben ausdrücklich, dass sie bei Verzicht auf eine Kündigungsschutzklage eine Abfindung nach § 1a KSchG erhält.
Die Arbeitnehmerin lässt die Dreiwochenfrist verstreichen. Nach Ablauf der Kündigungsfrist kann sie 17.100 Euro verlangen, denn die Berechnung lautet 3.800 Euro × 0,5 × 9 Beschäftigungsjahre.
Hätte der Arbeitgeber im Kündigungsschreiben lediglich den Wegfall des Arbeitsplatzes genannt, wäre kein gesetzlicher Abfindungsanspruch entstanden. Die Arbeitnehmerin hätte dann innerhalb von drei Wochen klagen und eine Einigung aushandeln können, ohne einen bestimmten Betrag verlangen zu können.
Häufige Fragen und Antworten zur Abfindung 1. Besteht nach jeder Kündigung ein Anspruch auf Abfindung?Nein. Ein Anspruch besteht nur aufgrund einer gesetzlichen Vorschrift, eines Sozialplans, eines Tarif- oder Arbeitsvertrags, einer verbindlichen Zusage, eines gerichtlichen Urteils oder einer abgeschlossenen Vereinbarung.
2. Gibt es bei jeder betriebsbedingten Kündigung eine Abfindung?Nein. Der gesetzliche Anspruch nach § 1a KSchG setzt ein ausdrückliches Angebot im Kündigungsschreiben und den Verzicht auf eine Kündigungsschutzklage voraus.
3. Muss man für eine Abfindung Kündigungsschutzklage erheben?Bei einem Angebot nach § 1a KSchG darf gerade keine Klage innerhalb der Dreiwochenfrist erhoben werden. In den meisten anderen Fällen verbessert eine fristgerechte Klage jedoch die Möglichkeit, einen gerichtlichen Vergleich auszuhandeln.
4. Wie hoch muss eine Abfindung ausfallen?Eine allgemein vorgeschriebene Höhe gibt es nicht. Nur § 1a KSchG nennt verbindlich 0,5 Monatsverdienste je Beschäftigungsjahr, während Vergleichsbeträge frei ausgehandelt werden.
5. Wird die Abfindung vom Arbeitslosengeld abgezogen?Eine unmittelbare Verrechnung findet nicht statt. Eine Sperrzeit oder ein vorübergehendes Ruhen kann aber eintreten, wenn der Beschäftigte selbst an der Beendigung mitwirkt oder die Arbeitgeberkündigungsfrist nicht eingehalten wird.
6. Muss eine Abfindung versteuert werden?Ja. Sie unterliegt der Einkommensteuer, kann aber unter bestimmten Voraussetzungen nach der Fünftelregelung begünstigt werden. Seit 2025 wird diese Begünstigung grundsätzlich erst im Rahmen der Einkommensteuererklärung berücksichtigt.
Der Beitrag Abfindung nach Kündigung: So hoch muss die Abfindung 2026 sein erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Die Arroganz der Großen
Witwenrente: Sparer-Pauschbetrag wird jetzt nicht mehr angerechnet
Wer eine Witwen- oder Witwerrente erhält und Geld auf einem Tagesgeldkonto, Festgeldkonto oder in einem Depot angelegt hat, muss die Erträge nicht vollständig gegen die Hinterbliebenenrente rechnen lassen. Die Deutsche Rentenversicherung weist seit August 2026 ausdrücklich darauf hin, dass vor der weiteren Berechnung der Sparer-Pauschbetrag abzuziehen ist. Für eine einzelne steuerpflichtige Person sind das 1.000 Euro im Jahr.
Die Ergänzung ist für viele Hinterbliebene interessant, weil Zinsen nach den deutlichen Zinserhöhungen der vergangenen Jahre wieder häufiger ins Gewicht fallen. Sie bedeutet jedoch keine neue Freigrenze und auch keine Befreiung sämtlicher Erträge von der Einkommensanrechnung.
DRV ergänzt ihre Berechnungsübersicht um den Sparer-PauschbetragDie Deutsche Rentenversicherung hat ihre offizielle Übersicht zur Einkommensanrechnung am 17. August 2026 in einer neuen Fassung veröffentlicht. Nach dem Änderungsvermerk wurde Abschnitt 4 zum Sparer-Pauschbetrag neu aufgenommen.
Dort nennt die Rentenversicherung für Zeiten ab dem 1. Januar 2023 einen Sparer-Pauschbetrag von 1.000 Euro. Für zusammen veranlagte Ehegatten weist die Tabelle einen gemeinsamen Betrag von 2.000 Euro aus.
Neu ist vor allem die gut sichtbare Darstellung an dieser Stelle. Die gesetzliche Grundlage besteht bereits: Nach § 18a Absatz 4 SGB IV wird bei der Ermittlung von Einnahmen aus Kapitalvermögen der Sparer-Pauschbetrag als Werbungskostenpauschale abgezogen.
Warum Zinsen die Witwenrente überhaupt mindern könnenBei der Einkommensanrechnung nach § 97 SGB VI betrachtet die Rentenversicherung nicht nur Arbeitslohn oder eine eigene Altersrente. Nach neuem Hinterbliebenenrecht gehört auch Vermögenseinkommen dazu.
Darunter fallen etwa Zinsen vom Sparbuch, Tagesgeld und Festgeld sowie Dividenden und steuerpflichtige Gewinne aus Wertpapiergeschäften. Nicht das angelegte Guthaben wird angerechnet, sondern nur der daraus erzielte Ertrag.
Wer beispielsweise 50.000 Euro auf einem Festgeldkonto liegen hat, muss daher nicht befürchten, dass die Rentenversicherung das Kapital auf zwölf Monate verteilt. Geprüft werden die Zinsen, die dieses Guthaben erwirtschaftet.
Welche weiteren Einkünfte berücksichtigt werden, erläutert Gegen-Hartz im Beitrag „Witwenrente: Einkommen wird angerechnet – aber es gibt Ausnahmen“.
So wird aus dem Kapitalertrag das anzurechnende EinkommenDie Berechnung erfolgt in mehreren Schritten. Zunächst werden die Kapitalerträge eines Kalenderjahres ermittelt und gegebenenfalls mit berücksichtigungsfähigen Verlusten verrechnet.
Von dem Ergebnis zieht die Rentenversicherung den Sparer-Pauschbetrag ab. Bleibt danach noch ein positiver Betrag, wird dieser nach den aktuellen DRV-Hinweisen pauschal um 30 Prozent gekürzt, um ein Nettoeinkommen für die Rentenberechnung zu erhalten.
Bei regelmäßigem Vermögenseinkommen wird grundsätzlich ein Zwölftel der im Vorjahr erzielten Einkünfte als monatliches Einkommen angesetzt. Dieses monatliche Nettoeinkommen wird mit anderen berücksichtigten Einkünften zusammengerechnet.
Kapitalerträge im Jahr Nach 1.000 Euro Sparer-Pauschbetrag Nach 30 Prozent Pauschalabzug Monatlicher Betrag für die weitere Prüfung 600 Euro 0 Euro 0 Euro 0 Euro 1.000 Euro 0 Euro 0 Euro 0 Euro 1.600 Euro 600 Euro 420 Euro 35 Euro 3.000 Euro 2.000 Euro 1.400 Euro 116,67 EuroDie Tabelle zeigt eine vereinfachte Einzelberechnung ohne weitere Kapitalerträge und mit dem persönlichen Pauschbetrag von 1.000 Euro. Sie sagt noch nicht aus, dass die Witwenrente tatsächlich sinkt, denn dafür muss das gesamte anrechenbare Nettoeinkommen zusätzlich den allgemeinen Freibetrag überschreiten.
Zwei Freibeträge dürfen nicht verwechselt werdenDer jährliche Sparer-Pauschbetrag und der monatliche Einkommensfreibetrag der Witwenrente erfüllen unterschiedliche Zwecke. Der erste Betrag reduziert ausschließlich die für die Berechnung herangezogenen Kapitalerträge.
Der zweite Betrag wird erst auf das gesamte anrechenbare Nettoeinkommen angewendet. Seit dem 1. Juli 2026 beträgt dieser Freibetrag 1.122,53 Euro im Monat und erhöht sich für jedes waisenrentenberechtigte Kind um 238,11 Euro.
Nur der Teil des gesamten Nettoeinkommens, der den persönlichen Monatsfreibetrag übersteigt, mindert die Hinterbliebenenrente. Von diesem übersteigenden Betrag werden 40 Prozent angerechnet.
Die aktuellen Werte und ein weiteres Rechenbeispiel finden Betroffene im Gegen-Hartz-Ratgeber zum neuen Freibetrag bei der Witwenrente ab Juli 2026.
Rechengröße Höhe Wirkung Sparer-Pauschbetrag 1.000 Euro jährlich Wird von den gesamten Kapitalerträgen abgezogen Gemeinsamer Sparer-Pauschbetrag 2.000 Euro jährlich Gilt nur bei steuerlicher Zusammenveranlagung Pauschalabzug auf verbleibende Kapitalerträge 30 Prozent Ermittelt das rentenrechtliche Nettoeinkommen Allgemeiner Freibetrag der Witwenrente 1.122,53 Euro monatlich seit Juli 2026 Schützt das gesamte anrechenbare Nettoeinkommen bis zu dieser Höhe Anrechnung oberhalb des Monatsfreibetrags 40 Prozent Dieser Betrag wird von der Witwenrente abgezogen Die 2.000 Euro gelten nicht automatisch für jede WitweDie DRV-Tabelle nennt 2.000 Euro nur für zusammen veranlagte Ehegatten. Eine allein veranlagte Person kann deshalb nicht allein wegen des Bezugs einer Witwenrente den doppelten Betrag beanspruchen.
Interessant kann die gemeinsame Summe im Todesjahr sein, wenn die steuerlichen Voraussetzungen für eine Zusammenveranlagung mit dem verstorbenen Ehepartner erfüllt sind. Ob und wie der gemeinsame Betrag in die konkrete Rentenberechnung einfließt, sollte anhand des Steuerbescheids und der Kapitalertragsnachweise geprüft werden.
Der Freistellungsauftrag allein entscheidet die DRV-Berechnung nichtEin Freistellungsauftrag verhindert bei der Bank bis zur eingetragenen Höhe den Steuerabzug. Er schafft jedoch keinen zusätzlichen Pauschbetrag und verändert die gesetzliche Gesamtsumme nicht.
Wer Konten oder Depots bei mehreren Banken führt, muss deshalb sämtliche Kapitalerträge zusammen betrachten. Mehrere Freistellungsaufträge vervielfachen den Betrag von 1.000 Euro nicht.
Für die Prüfung können Steuerbescheid, Jahressteuerbescheinigungen der Banken und Erträgnisaufstellungen wichtig sein. Hinterbliebene sollten Kapitalerträge gegenüber der Rentenversicherung vollständig angeben und darauf achten, dass der Sparer-Pauschbetrag in der Berechnung berücksichtigt wurde.
Bei altem Witwenrentenrecht können Zinsen ganz außen vor bleibenNicht in jedem Rentenfall wird Vermögenseinkommen überhaupt angerechnet. Übergangs- und Vertrauensschutzregeln können gelten, wenn der versicherte Ehepartner vor 2002 gestorben ist oder wenn die Ehe vor 2002 geschlossen wurde und mindestens ein Ehepartner vor dem 2. Januar 1962 geboren wurde.
Greift dieses alte Recht, bleiben Vermögenseinkünfte wie Zinsen regelmäßig vollständig unberücksichtigt. Dann ist der Sparer-Pauschbetrag für die Witwenrente nicht der entscheidende Schutz, weil bereits die Einkommensart nicht in die Anrechnung eingeht.
Auch Erbschaft und später daraus erzielte Erträge müssen getrennt betrachtet werden. Warum geerbtes Vermögen und seine Erträge nicht dasselbe sind, erklärt der Beitrag „Witwenrente und Erbschaft 2026: Das wird jetzt angerechnet“.
Im Sterbevierteljahr wird eigenes Einkommen nicht angerechnetWährend der ersten drei Kalendermonate nach dem Tod wird eigenes Einkommen nicht auf die Witwen- oder Witwerrente angerechnet. In dieser Zeit beeinflussen daher auch Zinsen und andere Kapitalerträge die Auszahlung nicht.
Erst nach dem Sterbevierteljahr setzt die reguläre Einkommensprüfung ein. Dann können die Höhe der Kapitalerträge, der Sparer-Pauschbetrag, der 30-prozentige Pauschalabzug und der persönliche Monatsfreibetrag nacheinander Bedeutung bekommen.
Praxisbeispiel: 2.200 Euro Zinsen führen nicht automatisch zu einer RentenkürzungEine Witwe erzielt im Vorjahr 2.200 Euro Zinsen aus Tages- und Festgeld. Andere Kapitalerträge oder verrechenbare Verluste hat sie nicht, und für sie gilt der persönliche Sparer-Pauschbetrag von 1.000 Euro.
Nach dessen Abzug verbleiben 1.200 Euro. Die Rentenversicherung kürzt diesen Betrag pauschal um 30 Prozent, sodass 840 Euro im Jahr beziehungsweise 70 Euro im Monat als Nettoeinkommen aus Kapitalvermögen in die weitere Prüfung eingehen.
Die Witwe erhält außerdem eine eigene gesetzliche Altersrente, die für die Einkommensanrechnung bereits mit 1.080 Euro netto im Monat angesetzt wird. Zusammen mit den 70 Euro aus Kapitalvermögen ergeben sich 1.150 Euro.
Der Freibetrag von 1.122,53 Euro wird damit um 27,47 Euro überschritten. Davon rechnet die DRV 40 Prozent an, sodass die Witwenrente um rund 10,99 Euro im Monat sinkt.
Ohne den Abzug des Sparer-Pauschbetrags wären die angesetzten Kapitalerträge höher und die Kürzung würde stärker ausfallen. Das Beispiel zeigt zugleich, dass selbst Zinsen von mehr als 1.000 Euro nicht in voller Höhe gegen die Witwenrente gerechnet werden.
Häufige Fragen zur Witwenrente und zum Sparer-Pauschbetrag Bleiben 1.000 Euro Zinsen bei der Witwenrente immer anrechnungsfrei?Bei der Ermittlung der Kapitalerträge ist der Sparer-Pauschbetrag von 1.000 Euro abzuziehen. Bis zu dieser Höhe verbleibt aus diesen Erträgen grundsätzlich kein Betrag für die weitere Einkommensprüfung, sofern der Pauschbetrag nicht bereits durch andere Kapitalerträge ausgeschöpft ist.
Ist der Sparer-Pauschbetrag eine neue Regel seit August 2026?Nein. Die DRV hat die Beträge am 17. August 2026 neu in ihre Übersicht aufgenommen, die gesetzliche Abzugsregel bestand aber bereits vorher.
Werden 40 Prozent aller Zinsen von der Witwenrente abgezogen?Nein. Zuerst wird der Sparer-Pauschbetrag abgezogen, danach folgt bei verbleibenden Kapitalerträgen der pauschale Nettoabzug von 30 Prozent. Erst wenn das gesamte anrechenbare Nettoeinkommen anschließend den monatlichen Freibetrag übersteigt, werden 40 Prozent des Überschusses auf die Witwenrente angerechnet.
Gilt der Sparer-Pauschbetrag für jedes Bankkonto einzeln?Nein. Die 1.000 Euro gelten insgesamt für die Kapitalerträge einer Person im Kalenderjahr und nicht je Konto, Depot oder Kreditinstitut.
Werden auch das Sparguthaben oder das Depotvermögen angerechnet?Nein. Bei der Witwenrente geht es grundsätzlich um die erzielten Erträge, etwa Zinsen, Dividenden oder steuerpflichtige Veräußerungsgewinne, nicht um das bereits vorhandene Kapital.
Was sollten Betroffene in ihrem Rentenbescheid prüfen?Sie sollten kontrollieren, welche Kapitalerträge die DRV erfasst hat, ob alle Banken und Depots zusammengeführt wurden und ob der Sparer-Pauschbetrag vor dem weiteren Pauschalabzug berücksichtigt wurde. Außerdem ist zu prüfen, ob wegen älterer Ehe- und Todesfalldaten Vertrauensschutz gilt und Vermögenseinkommen vollständig außen vor bleiben muss.
Der Beitrag Witwenrente: Sparer-Pauschbetrag wird jetzt nicht mehr angerechnet erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Autistici/Inventati: USA sanktionieren italienisches Internetkollektiv
Die USA setzen ihren Kampf gegen linke zivilgesellschaftliche Projekte in Europa fort. Nun hat es das bekannte Internetkollektiv Autistici/Inventati getroffen. Das wehrt sich gegen die Vorwürfe und Sanktionen.
Holt gegen das kleine italienische Internetkollektiv den ganz großen Hammer raus: US-Außenminister Marco Rubio (auf dem Bild links) – Alle Rechte vorbehalten: IMAGO / ABACAPRESSDie US-Regierung hat am Mittwoch das bekannte linke italienische Internetkollektiv Autistici/Inventati mit Sanktionen belegt und als „Globale Terroristen“ eingestuft. Das Amt zur Kontrolle von Auslandsvermögen (OFAC) behauptet, dass es mit der Maßnahme „der wachsenden Bedrohung durch gewalttätige linksradikale Terrorgruppen“ entgegenwirken würde. Auch US-Außenminister Marco Rubio äußerte sich.
Die Trump-Regierung setzt die Maßnahme zudem in Zusammenhang mit Maßnahmen gegen „die Antifa“, die sie im November 2025 ergriffen hatte. Sie begründet die Sanktionen damit, dass das Kollektiv angeblich „spezielle digitale Architektur, Tools und Dienstleistungen für Antifa-Zellen und andere gewalttätige linksradikale Extremisten bereitstellt“. Die Regierung sagt in ihrer Mitteilung, dass angeblich auch die Arbeiterpartei Kurdistans die Dienste des Kollektivs genutzt habe, die mit der Erdogan-Regierung verhandelt und ihre Auflösung verkündet hat.
USA gegen „die Antifa“Die US-Regierung behauptet, ohne Beweise vorzulegen, dass das Internetkollektiv eine terroristische Handlung wesentlich gefördert oder finanziell, materiell oder technologisch unterstützt habe bzw. Waren und Dienstleistungen für eine solche Handlung oder zu deren Unterstützung bereitgestellt habe. Die Trump-Regierung bedient sich rechtlich bei einer Verordnung von George W. Bush nach denn Terroranschlägen am 11. September 2001.
Das Kollektiv weist in einer Erklärung alle Vorwürfe zurück:
Wir weisen alle in den Erklärungen enthaltenen Vorwürfe zurück und bekräftigen gleichzeitig nachdrücklich unser Engagement, eine Plattform mit Werkzeugen zur digitalen Selbstverteidigung bereitzustellen, die dem Bedürfnis nach freier Kommunikation von Aktivisten sowie anderen Einzelpersonen, Gruppen und Vereinigungen gerecht wird.
Wir werden nicht nachgeben. Wir werden weiterhin das tun, was wir all die Jahre getan haben. Und wir werden alles in unserer Macht Stehende tun, um den falschen Anschuldigungen einer politisch verzweifelten Regierung entgegenzuwirken. Deren einzige Absicht besteht darin, die Aufmerksamkeit der Menschen und der Medien von ihrer eigenen Gewalt und Kriegstreiberei abzulenken.
Antifaschismus und Antikapitalismus sind kein Terrorismus. Protestieren ist kein Terrorismus. Und jeder hat das Recht, seine Meinung zu äußern und für die Menschlichkeit zu kämpfen.
Autistici/Inventati existiert seit dem Jahr 2001. Das Kollektiv wurde im Umfeld des G8-Gipfels in Genua gegründet. Den Namen „Autistici“ entnahmen die Aktivist:innen der ironischen Selbstbezeichnung, quasi autistisch auf einen Bildschirm fixiert zu sein. „Inventati“ bedeutet, je nachdem wie ein Akzent gesetzt wird, entweder „sich selbst erfinden“ oder „die Erfundenen“.
Bekannt ist das Kollektiv unter anderem für die Blogplattform NoBlogs.org, die auch in Deutschland rege genutzt wird und auf der tausende Blogs gehostet sind. Das Kollektiv von Ehrenamtlichen stellt sozialen Bewegungen seit Jahren unentgeltlich Mailadressen, Instant Messenger und selbstverwaltete Infrastruktur abseits von großen Plattformen und Unternehmen zur Verfügung.
Kameras prüfen, ob du artig bist.Da werden wir unbequem. Mit deiner Unterstützung.
Jetzt spenden Mögliche Probleme mit SpendenkontenAutistici/Inventati finanziert sich ausschließlich über Spenden. Hier könnten Sanktionen greifen und dem Kollektiv die Finanzierung schwer machen, wenn Banken und Zahlungsdienstleister aus Angst vor US-Sanktionen Konten kündigen.
Es ist nicht das erste Mal, dass politisch-motivierte Sanktionen der rechtsradikalen US-Regierung Folgen für zivilgesellschaftliche Organisationen in Europa haben.
Zuletzt waren der deutschen Rote Hilfe ihre Konten bei GLS Bank und Sparkasse gekündigt worden. Die Sparkasse bestätigte einen Zusammenhang mit den US-Sanktionen. Die Rote Hilfe konnte nur durch Proteste und Gerichtsverfahren den Zugang zu ihren Konten wiedererlangen.
Die US-Regierung belegte zudem Ende 2025 die Organisation HateAid mit Sanktionen und begründete dies mit angeblicher Zensur.
Update 16:30 Uhr:In einer längeren Erklärung schreibt das Medienkollektiv Sabotmedia, was nun passieren könnte. Autistici/Inventati hat den Text auf seinem Blog gecrosspostet:
Nun sei der Stichtag des 25. Septembers entscheidend. Denn ab diesem Tag gelten die Sanktionen vollends. Ab diesem Zeitpunkt sei mit dem Verlust von Bankkonten und Zahlungsabwicklung, Hosting, Cloud-Infrastruktur und Upstream-Netzwerkdienste, Domain-Registrierung, Zertifikate usw. zu rechnen – auch wenn nicht alle, die mit dem Kollektiv Geschäftsbeziehungen haben, gesetzlich verpflichtet sind, zu reagieren.
Weiter heißt es, dass sich die Einstufung zwar gegen das Kollektiv an sich richte, doch die Maßnahme Auswirkungen für alle haben wird, die die Infrastruktur nutzen:
Alles netzpolitisch RelevanteDrei Mal pro Woche als Newsletter in deiner Inbox.
Jetzt abonnierenDie Infrastruktur von A/I wird von Schriftstellern, Organisatoren, Forscher:innen, Künstler:innen, Publikationen von Bewegungen und Menschen genutzt, die sich gerade deshalb dafür entschieden haben, weil kommerzielle Plattformen unsicher, politisch feindselig oder darauf ausgelegt waren, ihre Daten abzugreifen. Diese Nutzer werden nicht automatisch sanktioniert, nur weil sie eine A/I‑Adresse haben oder auf Noblogs veröffentlichen. Sobald jedoch der Anbieter selbst auf eine Terrorismus-Blacklist gesetzt wird, kann eine gewöhnliche Verbindung zu einem Risikosignal werden.
Mehr als nur das Kollektiv betroffenSabotmedia warnt in diesem Sinne vor einem „Kreis der Angst“, der sich auf alle Nutzer:innen der Services auswirken könnte. Das umfassendere Ziel der Maßnahme sei die Community rund um die Server des Kollektivs und soziale Bewegungen insgesamt, indem unabhängige, zensurfreie, nicht-kommerzielle Infrastrukturen, die auch kontroverse Inhalte und Gruppen hosten, unter Druck gesetzt werden.
Im Text heißt es weiter:
Nutzer:innen könnten von vertrauenswürdiger Infrastruktur der Bewegung zu kommerziellen Systemen abwandern, die leichter zu überwachen, per Vorladung zu erzwingen und zu kartieren sind. Der Staat gewinnt an Einfluss, selbst wenn er keine Klartextdaten von den verschlüsselten Festplatten von A/I erhält: Menschen isolieren sich voneinander, Anbieter sammeln mehr Informationen, und die sozialen Beziehungen rund um regimekritisches Engagement lassen sich leichter beobachten.
Die Struktur der Maßnahme der USA sei erkennbar. Sie ersetze eine eng gefasste Anschuldigung gegen identifizierbares Verhalten durch eine pauschale Sanktion gegen die Infrastruktur; verlagere die Durchsetzung vom Gerichtssaal in ein globales Netz vorsichtiger Institutionen; und mache die Ungewissheit selbst zu einem Instrument der Kontrolle. Das unmittelbare Ziel möge darin bestehen, A/I außer Gefecht zu setzen. Die weiterreichende Wirkung bestehe aber darin, jeden zu warnen, der Kommunikationswege außerhalb der Kontrolle von Unternehmen und Staat aufbaue, dass der Schutz, den diese bieten, als Beweismittel gegen sie umgedeutet werden könne.
Solidarität jetzt wichtigWeiter heißt es im Text, dass das Kollektiv zwar die technischen Infrastrukturen vermutlich retten könne und für dies gut gerüstet sei. Die Maßnahme ziele aber nicht auf die technische Infrastruktur, sondern das Gefüge rund um diese. Genannt werden dabei Finanzierung, Spenden, Verträge mit Rechenzentren, usw. Es komme deswegen darauf an, dass es Solidarität mit dem Projekt gebe. Der 25. September sei kein Stichtag für Schweigen, heißt es weiter:
Unabhängige Berichterstattung, Kritik, Protest, Aufklärung und politisches Engagement bleiben möglich. Die Menschen können die Geschichte von A/I erzählen, die Behauptungen der Regierung hinterfragen und anfechten, Journalist:innen und Bürgerrechtsorganisationen kontaktieren, öffentlich zugängliche Materialien sichern und sich unabhängig gegen die Kriminalisierung widerständiger Kommunikationsinfrastruktur organisieren.
Dennoch würde es ab dem 25. September schwieriger das Kollektiv offen und direkt zu unterstützen. In einem Kapitel „Was Unterstützer vor dem 25. September tun können“ ruft das Kollektiv auf, die Geschichte des Kollektivs zu erzählen und die Darstellung der US-Regierung zu kontern, was mit der Maßnahme wirklich angegriffen wurde. Weiter heißt es in dem Solidaritätsaufruf von Sabotmedia, den wir an dieser Stelle in voller Länge dokumentieren (automatische Übersetzung):
Bildet eine öffentliche Verteidigungskoalition. Bittet unabhängige Serverkollektive, Organisationen für digitale Rechte, Hacklabs, Freie-Software-Projekte, radikale Bibliotheken, unabhängige Verlage, Journalisten, Rechtsanwälte, Forscher und ehemalige Nutzer, öffentlich Stellung zu nehmen. Sichert das Archiv. Server können beschlagnahmt werden. Domains können gesperrt werden. Hosting-Anbieter können in Panik geraten. Sichert öffentlich zugängliche und historisch wertvolle Noblogs-Beiträge sowie die Manifeste, technischen Dokumente, Rechtsunterlagen und die Bewegungsgeschichte von A/I. Erfasst Quell-URLs, Urheberschaft, Veröffentlichungsdaten und Abrufdaten. Respektiert Datenschutz, Urheberrecht und Löschanträge. Greift nicht auf private Konten zu und umgeht keine Sicherheitsvorkehrungen. Persönliche Archivierung, Forschungsarchivierung und gewöhnlicher Journalismus sind nicht dasselbe wie der öffentliche Betrieb einer Ersatzinfrastruktur; wer einen öffentlichen Mirror in Betracht zieht, sollte zunächst qualifizierten Rat einholen.
Dokumentiert übermäßige Compliance. Erfasst Unternehmen, Banken, Registrare, Plattformen und Institutionen, die Dienste einstellen oder Material entfernen. Bewahrt Mitteilungen und Korrespondenz auf. Die öffentlichen Aufzeichnungen sollten zeigen, wie weit die Einstufung über ihren formalen Wortlaut hinausgeht. Fordert Antworten. Fragt Digitalrechtsgruppen, europäische Institutionen und Amtsträger, ob sie zulassen werden, dass amerikanische Sanktionen ein italienisches Kommunikationskollektiv zerschlagen. Fragt, welcher Schutz für europäische Infrastruktur, Nutzer und Archive besteht. Organisiert Euch unabhängig. Führt öffentliche Diskussionen über autonome Infrastruktur, Sanktionen, Überwachung und das Gesetz zur materiellen Unterstützung. Veröffentlicht Erklärungen. Vermittelt Kenntnisse über Verschlüsselung. Unterstützt unabhängige Bürgerrechtsarbeit, die sich gegen weitreichende Terrorismus-Einstufungen wendet. Bereitet rechtmäßige materielle Unterstützung vor. A/I hat sich in der Vergangenheit durch freiwillige Spenden finanziert, doch US-amerikanische Unterstützer sollten während der Gültigkeit der Einstufung ohne klare Genehmigung kein Geld senden oder umleiten. Organisationen für digitale Rechte und Rechtshilfe können eigenständig rechtmäßige Unterstützungsmechanismen, Lizenzierungen und mögliche Verfahren zur Aufhebung der Einstufung prüfen.
Hört euch die öffentliche Stellungnahme von A/I aufmerksam an und achtet dabei darauf, dass die Interessenvertretung rechtlich unabhängig bleibt. Die Erklärung des Kollektivs sollte darüber Aufschluss geben, wie seine Geschichte und die Umstände beschrieben werden. Jede koordinierte Kampagne, jeder Fundraising-Kanal oder jede direkte Dienstleistung erfordert eine gesonderte rechtliche Prüfung. Das unmittelbare Ziel ist es, ein stilles Verschwinden von A/I unmöglich zu machen.
Das Netzwerk namens SolidaritätA/I hat Konzerne überstanden, die Zensur forderten, sowie verdeckten polizeilichen Zugriff, beschlagnahmte Festplatten, feindselige Provider, Angriffe aus dem Parlament und internationale Ermittlungen. Der Fall Trenitalia führte zu Spiegelservern und einem juristischen Sieg. Der Aruba-Hack führte zu „Plan R*“. Die Zensur durch Provider führte zu Redundanz.
Die Beschlagnahmung in Norwegen zeigte, dass sich das Netzwerk innerhalb von Stunden wieder erholen konnte. Jeder Versuch, das Kollektiv zu isolieren, verbreitete Wissen darüber, wie Zensur und Überwachung funktionieren. Jeder Angriff wurde zu einer Gelegenheit, mehr Menschen beizubringen, wie sie sich gegenseitig schützen können. Die Vereinigten Staaten haben diese Geschichte nun in einen globalen Test verwandelt. Auf dem Spiel steht nicht nur das Überleben eines italienischen Hacker-Kollektivs. Es geht darum, ob die Aufrechterhaltung einer Infrastruktur für radikale Bewegungen an sich schon als Terrorismus behandelt werden kann; ob Privatsphäre als Verschleierung neu definiert werden kann; ob die Weigerung, identifizierende Informationen zu sammeln, als Behinderung dargestellt werden kann; und ob ein Provider politisch und rechtlich für jeden Text, jede Taktik und jede Behauptung verantwortlich gemacht werden kann, die über seine Maschinen übertragen werden.
A/I hat sich 25 Jahre lang auf den Tag vorbereitet, an dem ein Server verschwindet. Es weiß, wie man eine Maschine ersetzt, einen Dienst verlagert, verschlüsselte Daten wiederherstellt und den Betrieb fortsetzt, nachdem Polizei oder Provider den Stecker gezogen haben. Die Vereinigten Staaten versuchen etwas anderes. Sie versuchen, Banken, Hosts, Registrare, Infrastrukturanbieter und Unterstützer auf der ganzen Welt einzuschüchtern, damit sie das Kollektiv im Stich lassen. Ob das gelingt, wird zum Teil von der Architektur von A/I abhängen.
Es wird auch von uns abhängen.
Bewahrt bis zum 25. September die Geschichte. Teilt die Geschichte. Baut die Koalition auf. Dokumentiert die Isolation. Vermittelt die Werkzeuge. Bereitet eine rechtmäßige Verteidigung vor. Lasst nicht zu, dass der Staat stillschweigend festlegt, dass der Aufbau einer datenschutzfördernden Infrastruktur für Dissens an sich schon ein Akt des Terrorismus ist. Vor fünfundzwanzig Jahren versammelten sich zehn Menschen um einen ausrangierten Rechner und ließen sich bewusst viel Zeit bei der Konfiguration, weil jeder im Raum etwas lernen sollte. Das ist nach wie vor die Lehre daraus. Überlasst das Wissen nicht den Experten.
Konzentiert die Infrastruktur nicht an einem Ort. Lasst die Betroffenen nicht allein.
Der erste Server hieß Paranoia.
Das Netzwerk, das er schuf, hieß Solidarität.
Die Arbeit von netzpolitik.org finanziert sich zu fast 100% aus den Spenden unserer Leser:innen.
Werde Teil dieser einzigartigen Community und unterstütze auch Du unseren gemeinwohlorientierten, werbe- und trackingfreien Journalismus jetzt mit einer Spende.
Bürgergeld: Jobcenter lässt sich Zeit – Dann helfen Vorschuss und Untätigkeitsklage
Wer Grundsicherungsgeld beantragt, braucht meist dringend Geld, um Miete, Lebensmittel und Strom zu zahlen. Trotzdem können sich Anträge beim Jobcenter hinziehen. Sie müssen das nicht stillschweigend akzeptieren.
Je nach Situation sind ein Vorschuss, eine vorläufige Bewilligung oder später eine Untätigkeitsklage möglich.
Eine Untätigkeitsklage hilft allerdings erst nach sechs Monaten ohne Entscheidung. Wenn Sie schon vorher kein Geld zum Leben haben, sollten Sie einen Vorschuss verlangen und bei akuter Not ein Eilverfahren durchsetzen.
Das Jobcenter hat nicht automatisch sechs Monate Zeit§ 17 SGB I verpflichtet Träger von Sozialleistungen dazu, dafür zu sorgen, die Leistungen zeitgemäß, umfassend und zügig auszuzahlen. Eine Sechsmonatsfrist nach § 88 Sozialgerichtsgesetz regelt, wann Betroffene eine Untätigkeitsklage erheben können. Sie ist keine allgemeine Frist für das Jobcenter.
Wer Miete, Lebensmittel oder Krankenversicherung nicht selbst finanzieren kann, kann nicht darauf warten, eine Untätigkeitsklage zu erheben.
Denkbeispiel: Walter aus Bargteheide wartet auf sein GeldWalter ist 51 Jahre alt und lebt in Bargteheide bei Hamburg. Seinen Beruf als Schreiner kann er wegen einer Kniearthrose nicht mehr ausüben, und derzeit lässt er sich ärztlich untersuchen, um einen Antrag auf Erwerbsminderungsrente zu stützen.
Seine finanziellen Mittel reichen nicht für den Lebensunterhalt. Da er in den letzten 30 Monaten vor seiner Erwerbslosigkeit nur neun Monate sozialversicherungspflichtig gearbeitet, entfällt der Anspruch auf Arbeitslosengeld nach dem dem ALG I.
Deshalb beantragt Walter Anfang August Grundsicherungsgeld und reicht vollständige Unterlagen ein: Mietvertrag, Kontoauszüge sowie Einkommensnachweise.
Drei Wochen später hat er immer noch keinen Bescheid bekommen. Sein Kontostand nähert sich inzwischen dem Nullpunkt, und die nächste Miete steht an. Das Jobcenter erklärt ihm nur vage, sein Antrag würde bearbeitet.
Walter muss jetzt nicht sechs Monate warten, bis er rechtlich reagieren kann. Eine Untätigkeitsklage wäre zu diesem Zeitpunkt zwar zu früh. Ein Antrag auf einen Vorschuss kann dagegen bereits jetzt sinnvoll sein.
Wann muss das Jobcenter einen Vorschuss zahlen?§ 42 SGB I regelt Vorschüsse. Diese sind möglich, wenn der Anspruch auf eine dem Grunde nach besteht. Es geht also nicht mehr um das Ob, sondern nur noch um das Wieviel genau.
Das Jobcenter erkennt, dass Walter grundsätzlich Anspruch auf Grundsicherungsgeld hat. Es muss allerdings Unklarheiten beim Einkommen prüfen, die die genaue Höhe der Leistung betreffen. Jetzt kann Walter einen Vorschuss beantragen.
Das Gesetz schreibt vor, dass die Vorschusszahlung spätestens nach Ablauf eines Kalendermonats nach Eingang des Vorschussantrags zu beginnen hat. Zudem kann und soll das Jobcenter bei klarer Hilfebedürftigkeit früher reagieren.
Ein leeres Konto allein reicht nichtEin leeres Konto begründet für sich genommen noch keinen Vorschuss. Das Jobcenter muss vielmehr auch erkennen, dass grundsätzlich ein Leistungsanspruch besteht.
Bleibt etwa ungeklärt, ob Walter über erhebliches Vermögen verfügt oder überhaupt einen Anspruch hat, kann § 42 SGB I ausscheiden.
Anders sieht es aus, wenn das Jobcenter wie in unserem Beispiel nur noch die exakte Höhe eines Einkommens ermitteln muss. Dann steht der Anspruch bereits dem Grunde nach fest.
Vorläufige Bewilligung kann noch wichtiger seinNeben dem Vorschuss gibt es die Moglichkeit, eine vorläufige Entscheidung zu erwirken (nach § 41a SGB II). Das Jobcenter muss vorläufig entscheiden, wenn die Prüfung vermutlich länger dauert und ein Anspruch mit hinreichender Wahrscheinlichkeit vorliegt.
Dasselbe gilt, wenn der Anspruch dem Grunde nach feststeht und nur die exakte Höhe infrage steht.
Für Walter kann das sinnvoll sein, wenn zum Beispiel eine Schlussabrechnung seines ehemaligen Arbeitgebers noch nicht beim Jobcenter ist. Statt den Antrag liegen zu lassen, kann das Jobcenter erst einmal mit bekannten Daten rechnen.
Vorschuss und vorläufige Bewilligung sind nicht dasselbeBeide Möglichkeiten funktionieren unterschiedlich. Beim Vorschuss nach § 42 SGB I steht der Anspruch “dem Grunde nach” bereits fest. Die Behörde kennt lediglich die endgültige Höhe noch nicht.
Die vorläufige Entscheidung nach § 41a SGB II kommt jedoch auch infrage, wenn noch Voraussetzungen geprüft werden müssen, der Anspruch aber mit “hinreichender Wahrscheinlichkeit” besteht.
Beim Vorschuss ist das Ob also grundsätzlich geklärt, bei der vorläufigen Entscheidung ist es (nur) wahrscheinlich.
Betroffene sollten dem Jobcenter klar mitteilen, dass ihren Lebensunterhalt nicht mehr sichern können und eine sofortige vorläufige Zahlung verlangen.
Fehlende eigene Unterlagen können die Sache verändernWalter kann keine vorläufige Bewilligung einfordern, wenn er selbst für die Verzögerung verantwortlich ist, zum Beispiel, weil er keine Kontoauszüge oder Einkommensnachweise eingereicht hat, und das trotz Aufforderung der Behörde.
Wann kommt die Untätigkeitsklage?Hat Walter seinen Antrag vollständig gestellt und entscheidet das Jobcenter trotzdem nicht, und das über Monate, greift § 88 SGG. Eine Untätigkeitsklage kann Walter in der Regel erheben, wenn seit seinem Antrag sechs Monate vergangen sind und das Jobcenter ohne zureichenden Grund noch nicht entschieden hat.
Das Ziel der Klage ist es erst einmal, das Jobcenter zu einer Entscheidung zu zwingen.
Sechs Monate bedeuten keinen automatischen KlageerfolgKann das Jobcenter einen zureichenden Grund für die Verzögerung nennen, kann das Sozialgericht das Verfahren aussetzen und der Behörde eine weitere Frist geben. § 88 SGG sieht diese Möglichkeit ausdrücklich vor. Entscheidend bleibt der Einzelfall.
Beim Widerspruch gelten nur drei MonateEine kürzere Frist gilt, wenn das Jobcenter bereits einen Bescheid erlassen hat und Walter dagegen Widerspruch einlegt. Entscheidet das Jobcenter nicht über diesen Widerspruch, kann Walter schon nach drei Monaten Untätigkeitsklage erheben. Das regelt § 88 Absatz 2 SGG.
Beim ursprünglichen Leistungsantrag beträgt die gesetzliche Wartefrist für eine Untätigkeitsklage also sechs Monate, und beim Widerspruch drei Monate.
Keine sechs Monate Wartezeit bei akuter NotWer kein Geld mehr für Lebensmittel hat, seine Miete nicht zahlen kann oder andere schwere Nachteile befürchten muss, kann keine sechs Monate warten.
§ 86b SGG ermöglicht einen Antrag auf einstweiligen Rechtsschutz beim Sozialgericht. Das Gericht kann eine vorläufige Regelung treffen, wenn sie nötig erscheint, um wesentliche Nachteile abzuwenden. Ein solcher Eilantrag ist sogar möglich, bevor eine reguläre Klage erhoben wurde.
Walter müsste gegenüber dem Gericht seinen wahrscheinlichen Anspruch und seine akute finanzielle Not darlegen und belegen.
Walter sollte schrittweise Druck machenWalter sollte prüfen, ob das Jobcenter alle nötigen Unterlagen bekommen hat. Anschließend kann er schriftlich um eine kurzfristige Entscheidung bitten und auf seine finanzielle Not hinweisen.
Steht sein Anspruch dem Grunde nach fest, sollte er einen Vorschuss fordern. Kann das Jobcenter noch nicht endgültig entscheiden, obwohl der Anspruch wahrscheinlich besteht, steht eine vorläufige Bewilligung in Aussicht.
Reicht das wegen akuter Existenznot nicht aus, kann Walter einstweiligen Rechtsschutz beantragen. Die Untätigkeitsklage wird dagegen erst wichtig, wenn die Behörde auch nach sechs Monaten noch keinen Bescheid erlassen hat.
Das sollten Betroffene nicht verwechselnDer Vorschuss soll eine finanzielle Lücke während der laufenden Bearbeitung schließen. Die vorläufige Bewilligung ermöglicht dem Jobcenter eine vorläufige Leistungsentscheidung, obwohl noch nicht jede Einzelheit feststeht.
Der Eilantrag beim Sozialgericht schützt dagegen vor schweren Nachteilen, wenn sofort eine gerichtliche Entscheidung nötig wird. Die Untätigkeitsklage bekämpft schließlich eine überlange behördliche Untätigkeit.
Gerade bei Grundsicherungsgeld entscheidet auch, wie weit das Jobcenter den Anspruch bereits prüfen konnte und wie dringend der Antragsteller Geld benötigt.
FAQ zur langen Bearbeitungsdauer beim Jobcenter Muss ich sechs Monate auf Grundsicherungsgeld warten?Nein. Die sechs Monate betreffen grundsätzlich nur die Untätigkeitsklage. Das Jobcenter soll Sozialleistungen zügig erbringen.
Wann kann ich einen Vorschuss verlangen?Wenn Ihr Anspruch dem Grunde nach besteht und das Jobcenter für die genaue Berechnung voraussichtlich noch längere Zeit benötigt.
Was kann ich tun, wenn ich jetzt kein Geld mehr habe?Verlangen Sie eine sofortige Entscheidung, einen Vorschuss oder eine vorläufige Bewilligung. Bei akuter Existenznot kommt außerdem ein Eilantrag beim Sozialgericht infrage.
Der Beitrag Bürgergeld: Jobcenter lässt sich Zeit – Dann helfen Vorschuss und Untätigkeitsklage erschien zuerst auf Gegen-Hartz.de – Sozialrecht, Rente, Pflege und Grundsicherung.
Gestern noch “Präsidentin von die Welt“, heute schon Professorin für experimentelle Linguistik und parallele Geometrie
Die Eliteuniversität Columbia im US-Bundesstaat New York greift nach den Sternen. Oder zumindest nach Kobolden. Mit sofortiger Wirkung übernimmt die Präsidentin der UN-Generalversammlung Annalena Baerbock den neu eingerichteten Lehrstuhl für „Angewandte Geometrie, Kobold-Ökonomie und Diplomatische Choreografie“. Die Universitätsleitung feiert die Berufung als Meilenstein der globalen Sprachverwirrung. Schließlich gilt Baerbock als unangefochtene Koryphäe (in ihren Worten vermutlich: Konifere), […]
<p>The post Gestern noch “Präsidentin von die Welt“, heute schon Professorin für experimentelle Linguistik und parallele Geometrie first appeared on ANSAGE.</p>
Sonderstatus für YPJ innerhalb des syrischen Innenministeriums im Gespräch
Für die Frauenverteidigungseinheiten (YPJ) zeichnet sich im Zuge der Neuordnung der militärischen und sicherheitspolitischen Strukturen Syriens eine gesonderte Regelung ab. Nach einem Treffen zwischen der YPJ-Führung und dem Innenministerium der syrischen Übergangsregierung in Damaskus wird darüber verhandelt, die eigenständige Frauenstruktur als spezielle Einheit innerhalb des Ministeriums fortzuführen.
Nach Angaben der Nachrichtenagentur ANHA kamen am Mittwochabend YPJ-Kommandantinnen und Vertreter des Innenministeriums zusammen. An dem etwa anderthalbstündigen Treffen nahmen vonseiten der YPJ Newroz Ehmed, Sozdar Hacî und Xalsa Ayêd sowie die Pressesprecherin Rûken Cemal teil. Die Übergangsregierung war durch Innenminister Anas Khattab vertreten.
Besonderer Status der YPJ Gegenstand der Verhandlungen
Im Mittelpunkt stand die künftige Stellung der YPJ innerhalb der neuen Sicherheitsstrukturen. Nach Angaben von ANHA soll ihr Status aufgrund der besonderen Verhältnisse in den kurdischen Gebieten als Ausnahmefall behandelt werden. Konkret wird demnach darüber verhandelt, die YPJ als spezielle Antiterroreinheit innerhalb des Innenministeriums zu verankern. Damit würde die Frauenverteidigungsstruktur nicht einfach in reguläre Einheiten eingegliedert, sondern innerhalb der neuen staatlichen Struktur einen gesonderten Status erhalten. Eine endgültige Vereinbarung wurde bei dem Treffen jedoch noch nicht erzielt. Die Gespräche über die konkrete Ausgestaltung, Zuständigkeiten und Stellung der YPJ dauern an.
Frauenverteidigungsstruktur soll erhalten bleiben
Die Verhandlungen sind insbesondere vor dem Hintergrund der Neuordnung der bisherigen QSD-Strukturen von Bedeutung. Während die Integration der Demokratischen Kräfte Syriens (QSD) in die syrische Armee inzwischen vollzogen wurde, war die künftige Stellung der YPJ als eigenständige Frauenverteidigungsstruktur bislang eine der zentralen offenen Fragen. Die nun bekannt gewordenen Gespräche weisen darauf hin, dass für die YPJ eine gesonderte Lösung gesucht wird. Ob und in welcher Form ihre bisherige organisatorische Eigenständigkeit innerhalb des Innenministeriums abgesichert wird, ist jedoch noch Gegenstand der Verhandlungen.
https://deutsch.anf-news.com/rojava-syrien/mazlum-abdi-verkundet-auflosung-der-qsd-als-eigenstandige-militarstruktur-52526 https://deutsch.anf-news.com/frauen/-52358 https://deutsch.anf-news.com/aktuelles/-51848